チャーリー・マンガーとは何者か?バフェットの相棒が教える投資哲学と名言集
shin@kabublogコツカブ
「消防士が投資をしたら、副業でバレて処分されるのでは」
そう思っていませんか。
結論から言うと、株・投資信託・NISAは副業になりません。
こんにちは!救急隊長しんです!
私は消防17年の現役消防士で、投資は6年目。処分も注意も、一度も受けたことがありません。
この記事には、副業にならない理由と、「バレる」の正体、そして私が気をつけた1つのことを書いています。
先に結論|消防士の株・投資信託・NISAは、副業規定の対象外です
📌 この記事は 公務員のための資産形成ガイド の一部です。公務員向けの記事は、そちらにまとめています。
💡 本記事でわかること
消防士でも、株式投資・投資信託・NISAは原則として問題ありません。
「資産運用」は、副業として制限される行為に当たらないと一般に解釈されているからです。
順番に説明します。
消防士は、市町村(消防本部・消防局)に勤める地方公務員です。
だから副業のルールも、警察官や市役所職員と同じく地方公務員法が土台になります。
「消防士だけ投資が特別に厳しく禁止されている」という法律や規定は、ありません。
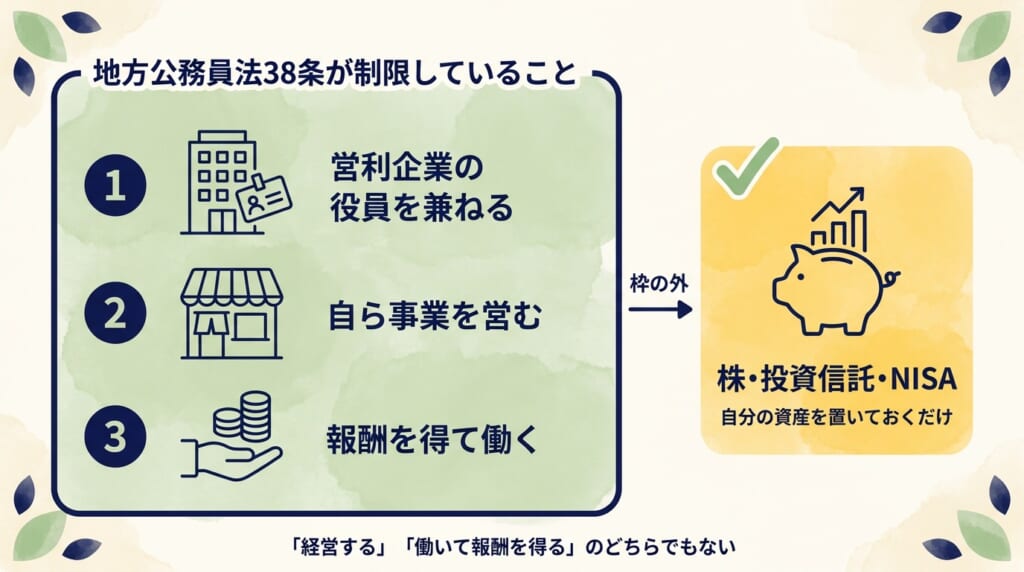
副業を制限しているのは、地方公務員法 第38条(営利企業への従事等の制限)です。
条文が制限しているのは、大きく次の3つとされています。
地方公務員法38条が「許可なしではダメ」としていること
共通しているのは、「経営する」か「働いて報酬をもらう」か。株や投資信託を買うのは、そのどちらでもありません。
だから資産運用は、この条文の枠の外にあると一般に解釈されています。
国家公務員にも同じ趣旨の規定があり、考え方は共通です。
条文の詳しい根拠は、公務員全体向けの記事にまとめています。
【現役消防士が解説】公務員は株・NISAをやっても副業禁止に違反しない|知っておくべき3つの線引き
規定上は問題ありません。それでも怖いのは、なぜか。
理由は2つあると思っています。
公務員が無許可の副業で処分された、というニュースは、ときどき流れます。
アルバイト、無許可の事業、大規模な不動産経営。処分されるのは、こうした「働いて報酬を得る」「事業を営む」タイプの行為です。
でも、見出しだけ見ると「公務員 副業 処分」という言葉が記憶に残る。
そして「投資もお金を増やす行為だから、同じ枠なんじゃないか」と、頭の中でつながってしまうんです。
実際は、資産運用は副業規定の対象外です。処分された事例と投資は、別の話です。
もうひとつは、職場の空気の問題です。
消防の職場で、投資の話が出ることは多くありません。17年いて、そう感じます。
誰もやっていない(ように見える)。誰にも聞けない。ネットで調べると「公務員 副業 禁止」の文字が並ぶ。
情報がない場所では、不安だけが育ちます。
「規定でダメだからやらない」のではなく、「確かめる手段がないから、やらない」。
これが、消防士の投資を止めている本当の壁だと思っています。
怖いのは、規定そのものより「知らないこと」です。
分かってしまえば、怖くありません。
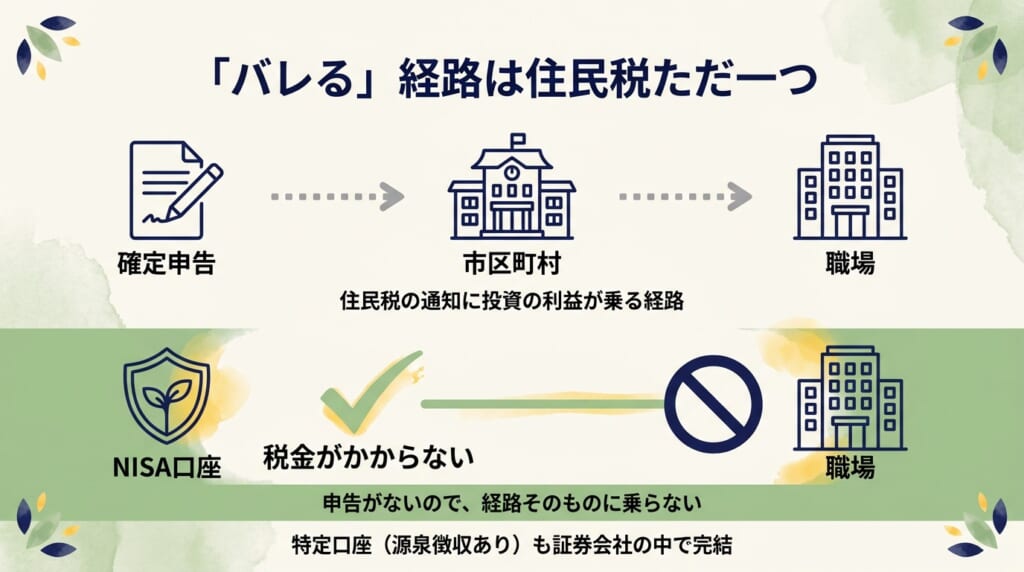
職場に投資が伝わる経路は、住民税ただ一つです。
そしてNISAは、その経路に最初から乗りません。順に説明します。
証券口座の中身を職場が見ることはできません。配当や売却代金の入金は、自分の銀行口座の中の話です。
消防士の住民税は、給料から天引きされています(特別徴収)。
もし投資の利益で住民税が増えれば、「給料以外に収入があるのかな」と気づかれる可能性が、理屈の上ではあります。
逆に言えば、住民税さえ動かなければ、職場に伝わる情報は生まれません。
NISAの場合は、こうなります。
NISAが職場に伝わらない流れ(要点だけ)
「バレないように隠す」のではありません。
制度上、職場に伝わる経路がそもそもない。だから、隠す必要がありません。
NISA以外の課税口座(特定口座)でも、「源泉徴収あり」を選んで申告しなければ、証券会社が税金を引いて納めてくれます。
給与の住民税に上乗せされることは、基本的にないとされています。
年末調整や配当の受け取り方の注意点まで含めた詳しい仕組みは、別の記事に1本でまとめています。
公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由
ここからは、消防士の働き方とお金の話を、17年の実感で書きます。
消防の勤務は、24時間の当直制です。
当直明けは、寝不足でフラフラです。まともな判断はできません。
だから私は、判断がいらない自動積立にしています。
毎月決まった日に勝手に買われるので、出動中も、仮眠中も、当直明けに寝ている間も、積立は続いています。
株価も、そんなに見ません。見るのは、大きな動きがあったときくらいです。
一度、仮想通貨FXで夜中にチャートを見続けて、200万円を失った苦い過去があります。
判断力が落ちているときに売買すると、どうなるか。身をもって知っています。
もうひとつは、給料の話です。
歩合もインセンティブもなく、毎月の手取りがほぼ読める。ボーナスの時期も額も、だいたい分かる。
だから「毎月◯万円、ボーナス月は+◯万円」という計画を、そのまま何年でも実行できます。
投資の成否を分けるのは、銘柄選びでもタイミングでもなく、「続けられるかどうか」だと私は考えています。
収入が崩れないから、積立が崩れない。
「安定しているが増えない」と感じるあの給料が、投資の世界ではいちばん頼れる土台に変わるんです。
コロナ禍で救急の出動が急に増えたときも、私の給料は変わりませんでした。
「収入の柱が給料だけなのは怖い」と、あのとき思ったことが、いまも積立を続ける理由の1つです。
では、職場の空気はどうか。
正直に書くと、消防の職場でお金や投資の話は、あまり出ません。
出たとしても、深くは掘りません。なんとなく、探り合いのような空気になります。
給料もボーナスもだいたい同じ職場だからこそ、「増やす話」はしにくいのかもしれません。
私のスタンスは、6年間ずっと同じです。
堂々と語らない。コソコソ隠さない。聞かれたら短く答えて、それ以上は広げない。
「NISAしてる?」と聞かれたら、「NISAだけ積立してるよ」とだけ答える。詳しくは話さないし、自慢もしない。
これで困ったことは、一度もありません。
やましいことではないので、隠す必要はない。でも、お金の話は受け取り方が人それぞれなので、自分から広げる必要もない。
この距離感が、消防の職場ではいちばん楽です。
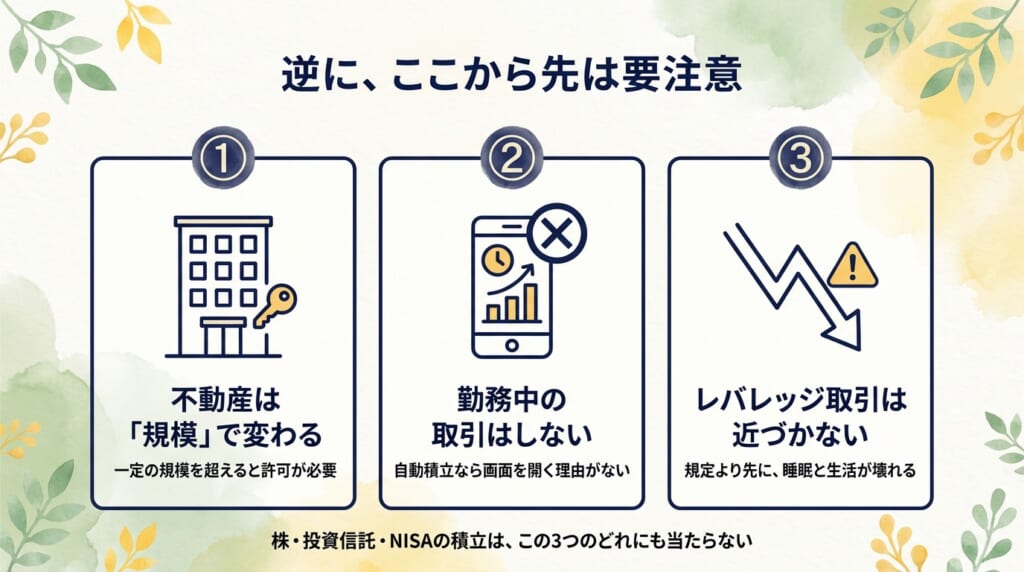
気をつけるのは、3つだけです。不動産の規模、勤務中の取引、レバレッジ取引。
「原則OK」で終わらせず、線を越える側も書いておきます。
まず、早見表です。
| 投資・行為 | 消防士がやると | 理由 |
|---|---|---|
| 投資信託・NISAの積立 | 原則OK | 資産運用=副業規定の対象外と一般に解釈されている |
| 株式の売買(時間外) | 原則OK | 同上。勤務時間外・非番の注文なら職務専念義務とも無縁 |
| iDeCo | 原則OK | 公的に用意された私的年金制度。資産運用の枠内とされる |
| 不動産投資 | ⚠️ 規模次第 | 一定規模以上は「自営」と扱われ、許可・届出が必要とされる |
| 勤務時間中の取引・デイトレ | ❌ NG | 職務専念義務に反するおそれ。そもそも当直勤務では無理 |
| FX・レバレッジ取引 | ❌ 勧めない | 規定以前に、生活と本業を壊すリスク(私は約200万円失いました) |
不動産の賃貸は、規模が大きくなると「自営」=事業とみなされます。
目安として広く知られているのが、国家公務員の人事院規則14―8の運用で示されている基準です。
おおむね「独立家屋5棟以上」「貸室10室以上」「賃貸料収入が年額500万円以上」のいずれかに当たると自営に該当するとされ、承認が必要になります。
地方公務員も、多くの自治体がこれに準じた基準を服務規程で定めているとされています。
つまり「投資はダメ」ではなく、「事業の規模になったら許可がいる」という話です。
株・投資信託・NISAには、規模の話はそもそも関係ありません。
詳しい基準や課税口座の申告の話は、公務員の副業規定の記事にまとめてあります。
地方公務員には、勤務時間中は職務に専念する義務があります(地方公務員法35条)。
当直中にチャートに張りつくのは、規定の面でも、消防の仕事の性質上も、あり得ません。
対応はシンプルで、売買の判断が要らない投資だけをやる。毎月自動の積立なら、勤務中に画面を開く理由が消えます。
これは規定の話ではなく、私の失敗談です。
私は数年前、仮想通貨FXに手を出して、約200万円を失いました。
最初は低いレバレッジで慎重にやっていたつもりが、最後は欲に目が眩んで100倍まで。夜中も頻繁にチャートを確認するようになり、体調を崩しました。
人の命に関わる仕事だからこそ、値動きで眠れなくなる投資には近づかない。これが、200万円で学んだ私の線引きです。
失敗の一部始終は、別の記事に全部書いています。同じ道に入りかけている方は、先に読んでみてください。
【失敗談】200万円ぶっ飛ばした地方公務員が学んだ、仮想通貨投資で絶対にやっていけない7つのこと
もうひとつ付け加えると、職務で知った非公開の情報をもとに株式を売買すること(インサイダー取引)は、公務員に限らず金融商品取引法で禁止されています。
もっとも、インデックスの投資信託を毎月積み立てるスタイルなら、個別の情報で売買すること自体がないので、この心配とも無縁ですよ。
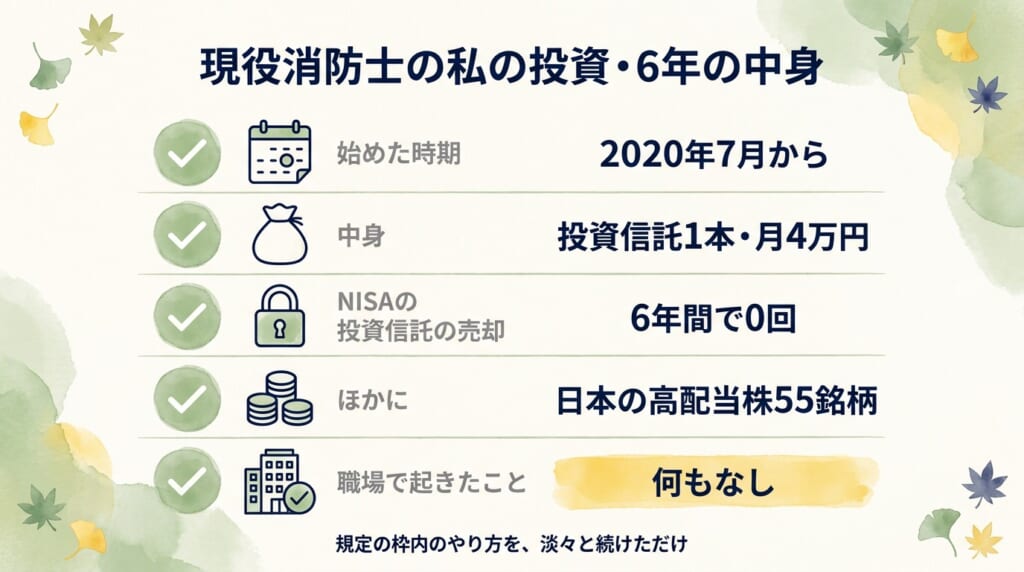
結論から書くと、6年間で職場に起きたことは、何もありません。
私の6年の実物を、そのまま載せます。
現役消防士の私の投資・6年の中身
6年間、税務署や人事から、投資について何か聞かれたことは一度もありません。
理由は、ここまで書いてきたとおりです。規定の対象外のことを、規定の枠内のやり方で、淡々と続けてきただけだからです。
「唯一気をつけた1点」を挙げるなら、口座を作るときに、意識して「NISA+特定口座(源泉徴収あり)」を選んだこと。
気をつけたのは、本当にこれだけです。あとの6年は、何も特別なことをしていません。
この6年で、職場で交わした投資の会話は「NISAしてる?」「NISAだけ積立してるよ」くらいです。
積立の年ごとの推移や、下がった年に何を考えていたかは、実額の記録として別記事に公開しています。
つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】
出動して、搬送して、当直明けに帰って寝る。その繰り返しの裏で、積立だけが勝手に続いていました。
6年やって分かったのは、本当に何も起きなかったということ。それがいちばんの報告です。
よくある質問をまとめました。
株式・投資信託・NISAは資産運用であり、副業の許可申請の対象外と一般に解釈されています。私も6年間、何の届け出もしていません。ただし服務規程の運用は所属によって差があり得るので、気になる場合は人事担当に確認しておくと安心です。
規定の扱いは年次に関係なく同じです。むしろ積立投資は時間が長いほど有利になる仕組みなので、少額でも早く始めた人ほど楽になります。生活防衛資金(生活費の半年分ほど)を確保したうえで、月数千円からで十分だと思います。
iDeCoは国の制度として用意された私的年金で、副業には当たらないとされています。公務員も加入できる正規の制度なので、「バレる・バレない」を心配する対象ではそもそもありません。掛金の上限など公務員特有の条件は制度改正で変わることがあるため、始める前にiDeCo公式サイトで最新情報を確認してください。
その必要はないと考えています。自分名義のNISAは隠すべきものではありませんし、名義だけ配偶者にして実際は自分が運用する形は、かえって税務上の問題(贈与の扱いなど)を生む可能性があります。それぞれが自分の名義で、自分の口座を持つのが基本です。
この記事のまとめです。
この記事のまとめ
「消防士の自分が、投資なんてやっていいのか」。
その問いには、規定と6年の実体験の両方から、「原則、やっていい」と答えられます。
副業がほぼできない消防士にとって、資産運用は、正面から認められた数少ない選択肢です。
焦らなくて大丈夫。まずは仕組みを知って、納得してから、小さく始めればいい。
具体的な始め方・何を買うか・いくらから始めるかは、公務員のための資産形成ガイドに、読む順番どおりに全部まとめてあります。
▶ 次の一歩はこちらから
📖 公務員は株・NISAをやっても副業禁止に違反しない|知っておくべき3つの線引き(規定の根拠を条文レベルで)
📖 公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由(バレない仕組みを1本まるごと)
📖 つみたてNISAを6年続けた結果(年ごとの実額推移)
📌 本記事は、公務員の服務・副業に関する法令の一般的な解説と、私個人の体験に基づく情報提供であり、特定の金融商品の購入を推奨するものではありません。条文の運用や個別のケースの取り扱いは自治体・消防本部の服務規程によって異なる場合があります。必ず所属の規程・人事担当・税理士等の専門家にご確認ください。投資には元本割れのリスクがあり、記載の数字は執筆時点の概算です。最終的な判断はご自身の責任でお願いします。