公務員のための資産形成ガイド|現役の救急隊長が、実額で書いています
「公務員だけど、投資ってやっていいの?」
「何から始めればいい?」
このページでは、その問いに公務員が止まりやすい順番で答えます。
STEP 0 から 5 まで。
各STEPに「疑問 → 私の答え → 読む記事」を置いています。
全部読む必要はありません。
いま引っかかっているSTEPの1本だけで大丈夫です。
書いているのは、地方公務員(消防士・救急隊長)として17年働きながら、2020年から給料だけで資産形成を続けてきた私です。
40代、妻と息子2人の4人家族、住宅ローンは35年の変動金利。
専門家の一般論ではなく、自分のお金でやったことと、その結果の数字だけを書いています。
数字は毎月の運用報告でそのまま公開しています(2026年10月末時点で資産残高 約912万円)。
→ 最新の運用報告
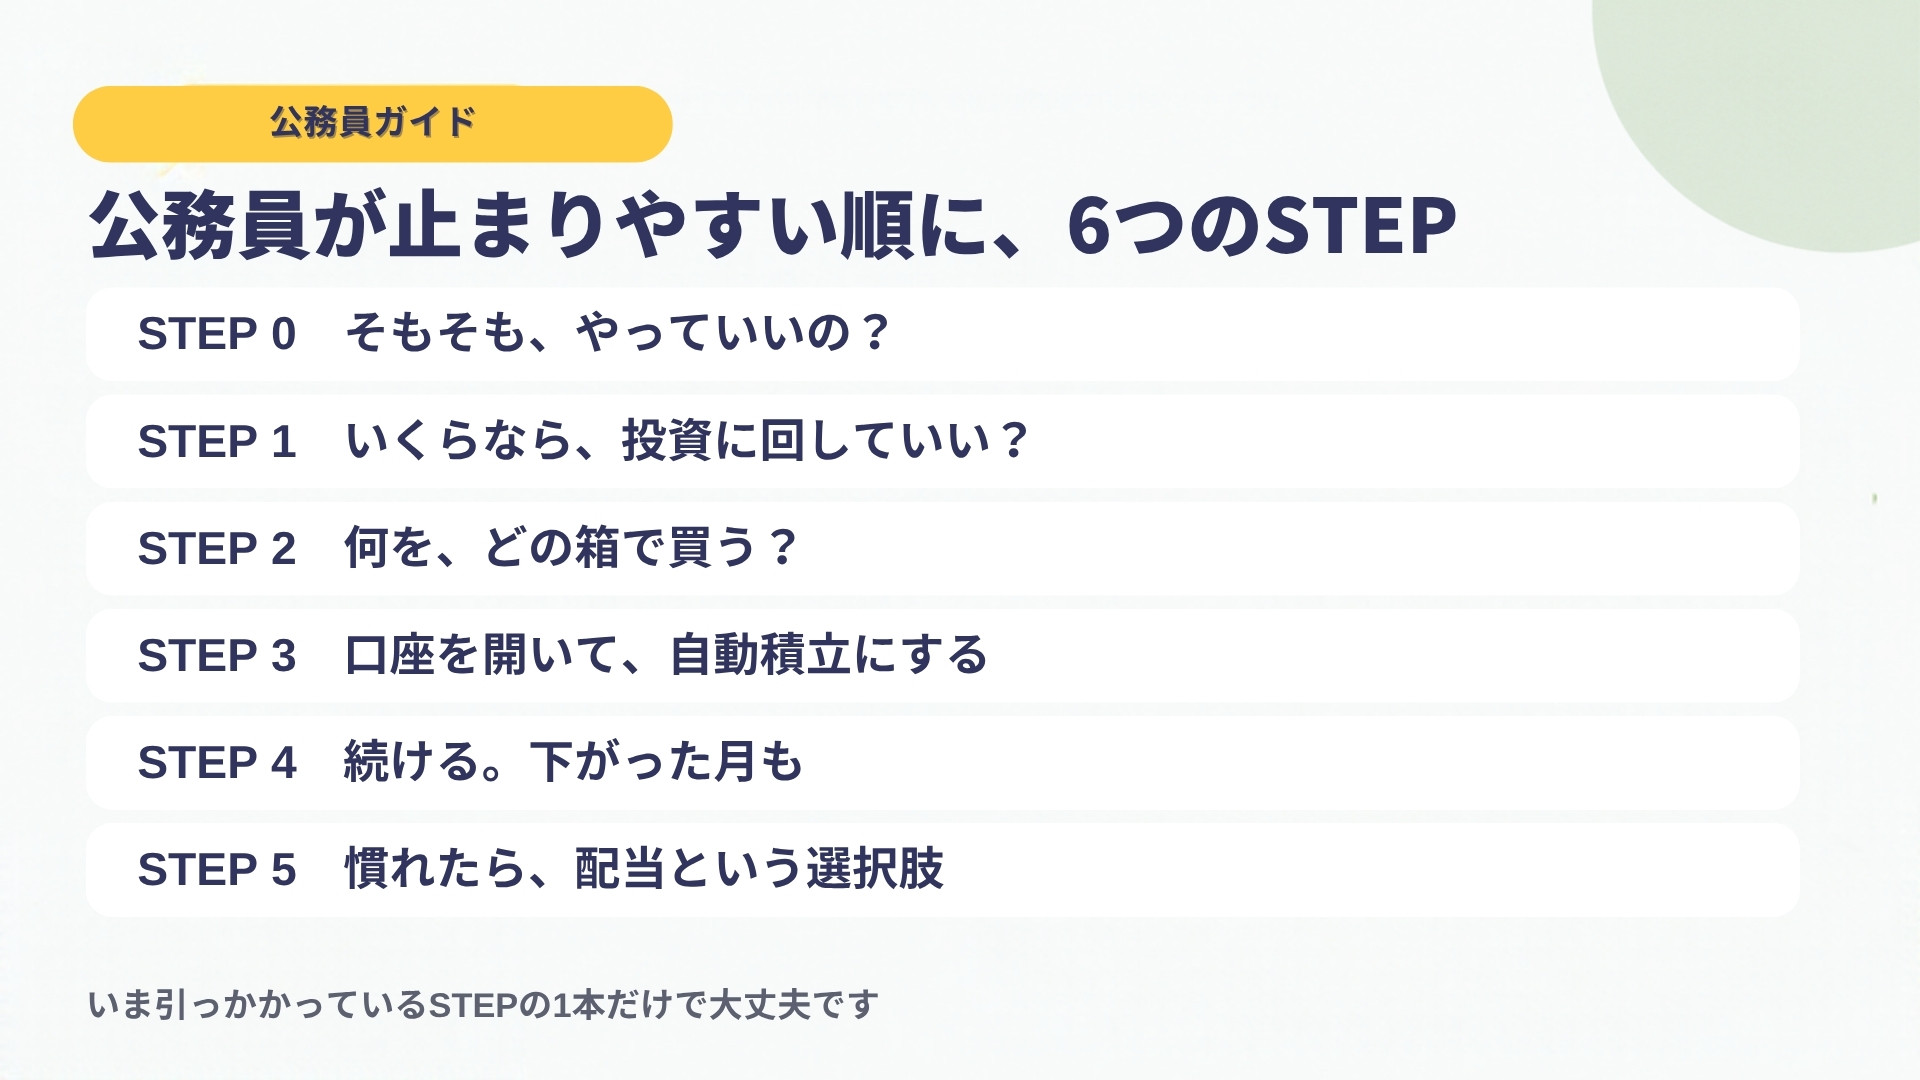
| いまの悩み | STEP | 最初の1本 |
|---|---|---|
| 公務員が投資して いいのか不安 |
0 | 副業規定の話 |
| 投資に回す額を 決められない |
1 | 生活防衛資金 |
| NISAや投資信託の 言葉が分からない |
2 | 新NISAの仕組み |
| 口座の開き方・ 設定が分からない |
3 | SBI証券の始め方 |
| 下がると不安で 売りたくなる |
4 | 暴落でも売らなかった理由 |
| 配当金に 興味がある |
5 | 配当金の受け取り方 |
迷ったら、STEP 0 から順に読めば大丈夫です。
STEP 0 そもそも、やっていいの?
公務員が最初に悩むところです。仕組みの話なので、読めば簡単に解消できます。
- 資産運用は原則OKです。
- NISAなら確定申告が不要で、住民税も変わりません。職場に伝わる経路がありません。
私は6年続けて、何も起きていません。
- 副業規定 公務員は株・NISAをやっても副業禁止に違反しない|知っておくべき3つの線引き 「資産運用は原則OK」の根拠と、不動産・デイトレで注意したい線引き。現役の立場で整理しました。 記事を読む →
- 職場にバレる不安 公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由 非課税 → 確定申告が不要 → 住民税が変わらない。伝わる経路がない理由を一直線で。 記事を読む →
- 40代から? 40代から始めても遅い?|34歳で始めた私も「遅かった」と思っている。それでも、今日が一番若い日 6年間の実額と65歳までの試算で考えました。早いほど有利なのは事実。それでも、今日が一番若い日です。 記事を読む →
STEP 1 いくらなら、投資に回していい?
制度より先に、家計の守りを決めます。ここが決まると、投資額は引き算で出ます。
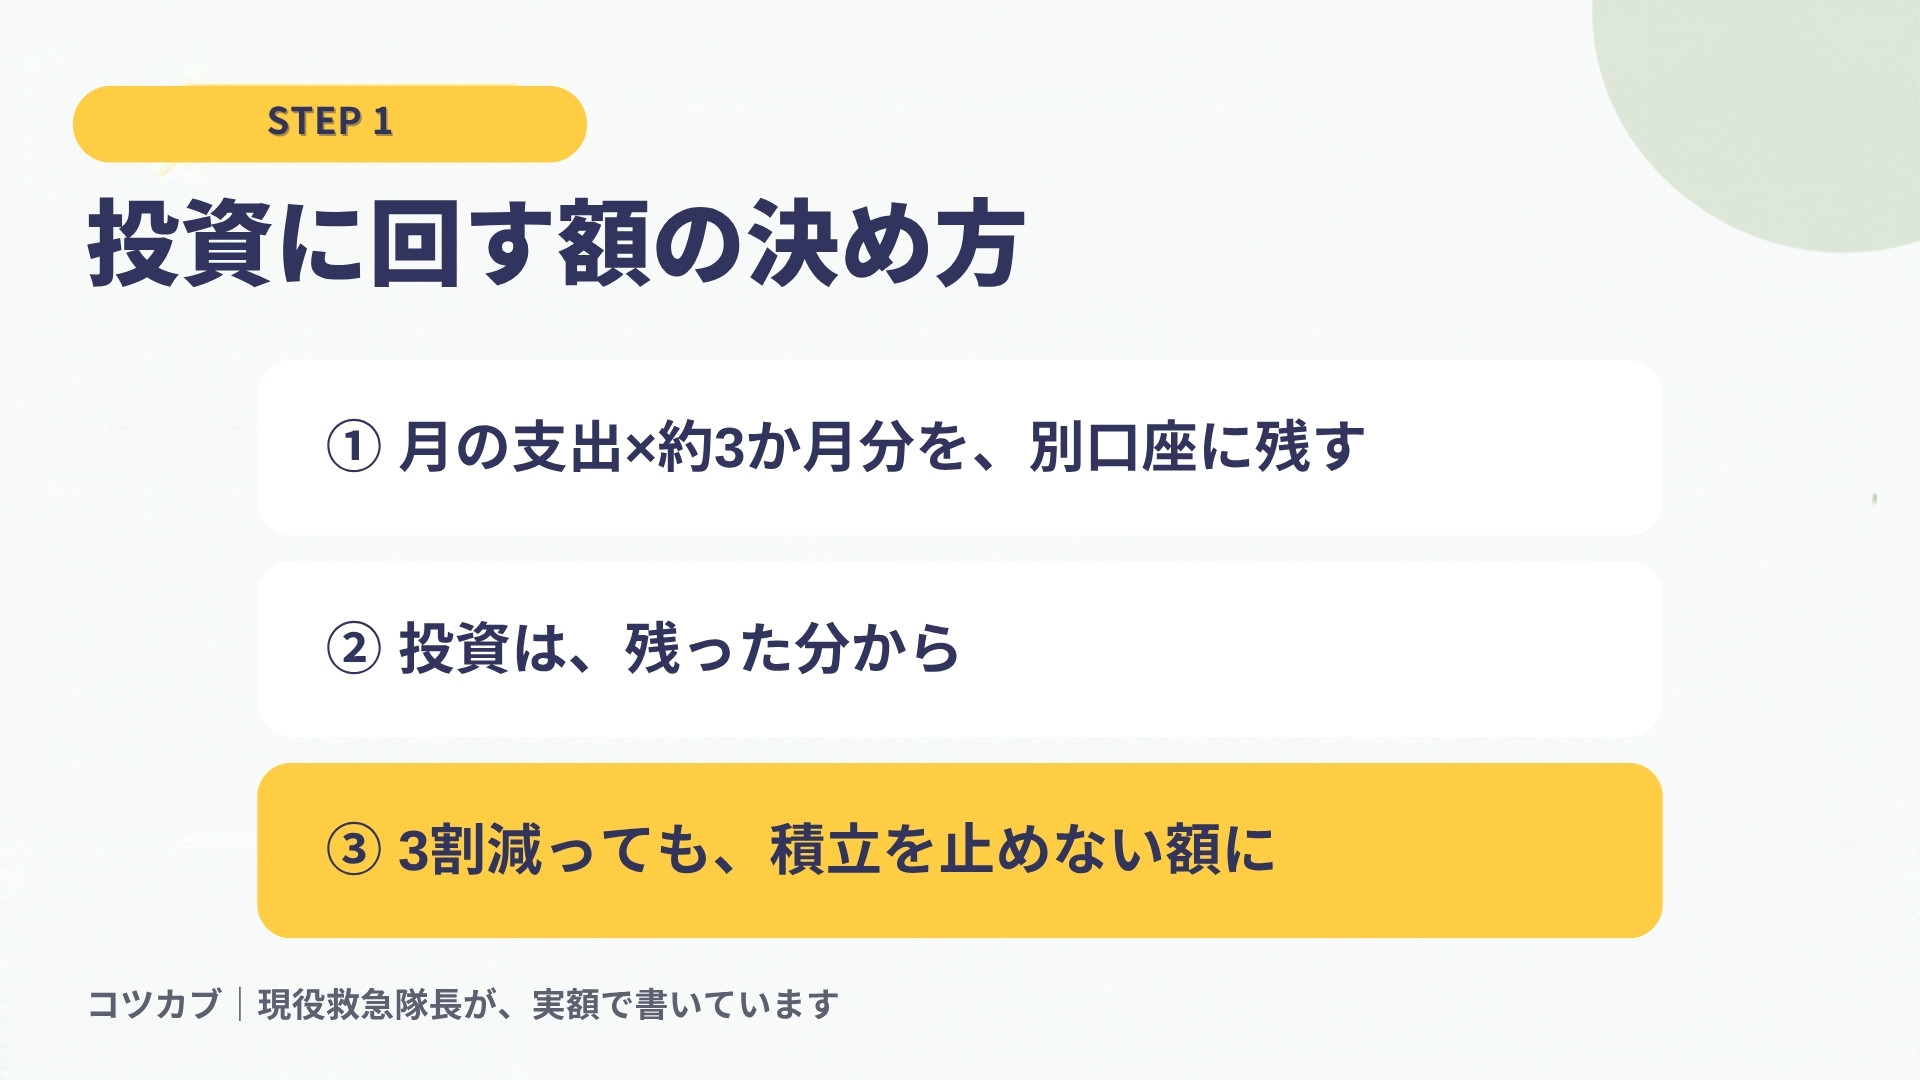
- 住宅ローン込みの月の支出×約3か月分を、別口座に残します。
- 投資は、残った分から。
- その額が3割減っても積立を止めないと言えるかを、先に円で計算しておきます。
投資額は、引き算で出ます。
- 生活防衛資金 生活防衛資金はいくら残す?|4人家族・住宅ローンありの40代公務員が「投資に回す額」を決めた手順 妻が別口座で管理し、私は残高を知らない仕組み。実際に使った年の話も書きました。 記事を読む →
- リスク許容度 リスク許容度の測り方|暴落で資産がいくら減るか、投資する前に数字で見ておく 過去の暴落は約25〜57%減。投資額の3割減・5割減を円で見て、「止めない」と言える額に下げる手順。 記事を読む →
STEP 2 何を、どの箱で買う?
言葉がいちばん多いところですが、覚えることは少ないです。必読は3本、残り2本は余裕があれば。
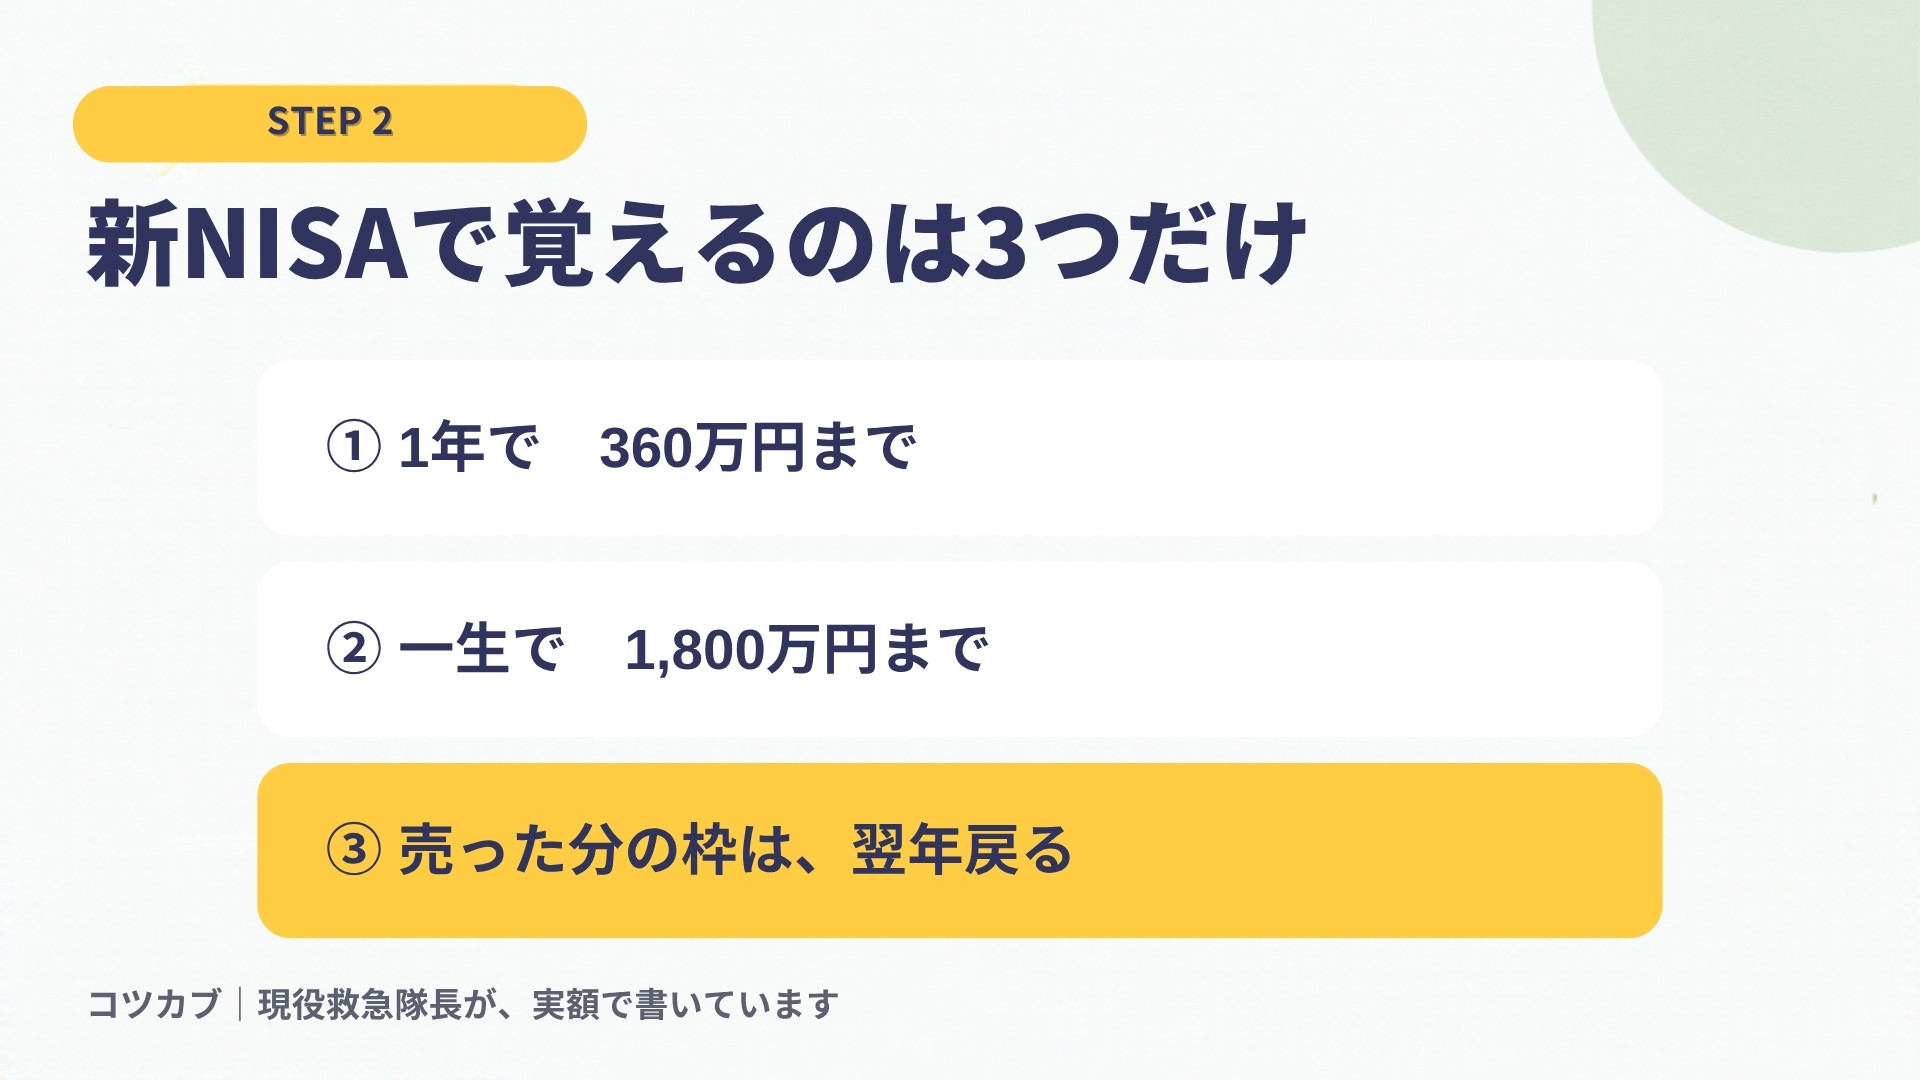
- NISAで覚えるのは年360万円・生涯1,800万円・売った枠は翌年戻るの3つ。
- 特定口座は「源泉徴収あり」を選べば、確定申告はいりません。
- 投資信託は、みんなのお金をまとめて500社の株を買う箱です。
覚えることは、少ないです。
| NISA口座 | 特定口座 (源泉徴収あり) |
|
|---|---|---|
| 運用益の税金 | かからない | 20.315% (証券会社が納める) |
| 確定申告 | いらない | 原則いらない |
| 買える上限 | 年360万円 生涯1,800万円 |
上限なし |
| 私が入れているもの | S&P500の 投資信託 |
高配当株 |
口座は1回の申し込みで、両方まとめて開けます。
- 必読① 新NISAの仕組み 【2026年版】新NISAの仕組み|覚えるのは3つだけ。年360万円・生涯1,800万円・売った枠は翌年戻る 制度の全体を、覚える3点に絞りました。私が買っている1本もここで。 記事を読む →
- 必読② 口座の違い 【2026年版】NISA口座と特定口座の違い|「源泉徴収あり」を選べば確定申告はいらない 私は株・投信で確定申告を一度もしていません。その理由と、高配当株を特定口座で持つ理由。 記事を読む →
- 必読③ 投資信託とは 投資信託とは?|私の月4万円が「500社の株」になるまでの仕組み 口数・基準価額・信託報酬の3つを、私の口座の実数で説明します。 記事を読む →
- 余裕があれば:複利と積立 【初心者向け】複利とドルコスト平均法|「積立を続けるだけ」でいい理由を、私の6年で説明します 下がった月は多く買える。約250万円がほぼ2倍になった仕組みを数字で。 記事を読む →
- 余裕があれば:為替 円安・円高で資産はどう動く?|米国株を持つ人の為替の基本 円の評価額=ドルの値段×為替。2022年にドルで約2割下がっても円では約6%減だった実例。 記事を読む →
STEP 3 口座を開いて、自動積立にする
ここからは手順です。順番どおりに進めれば、迷う場面はほとんどありません。
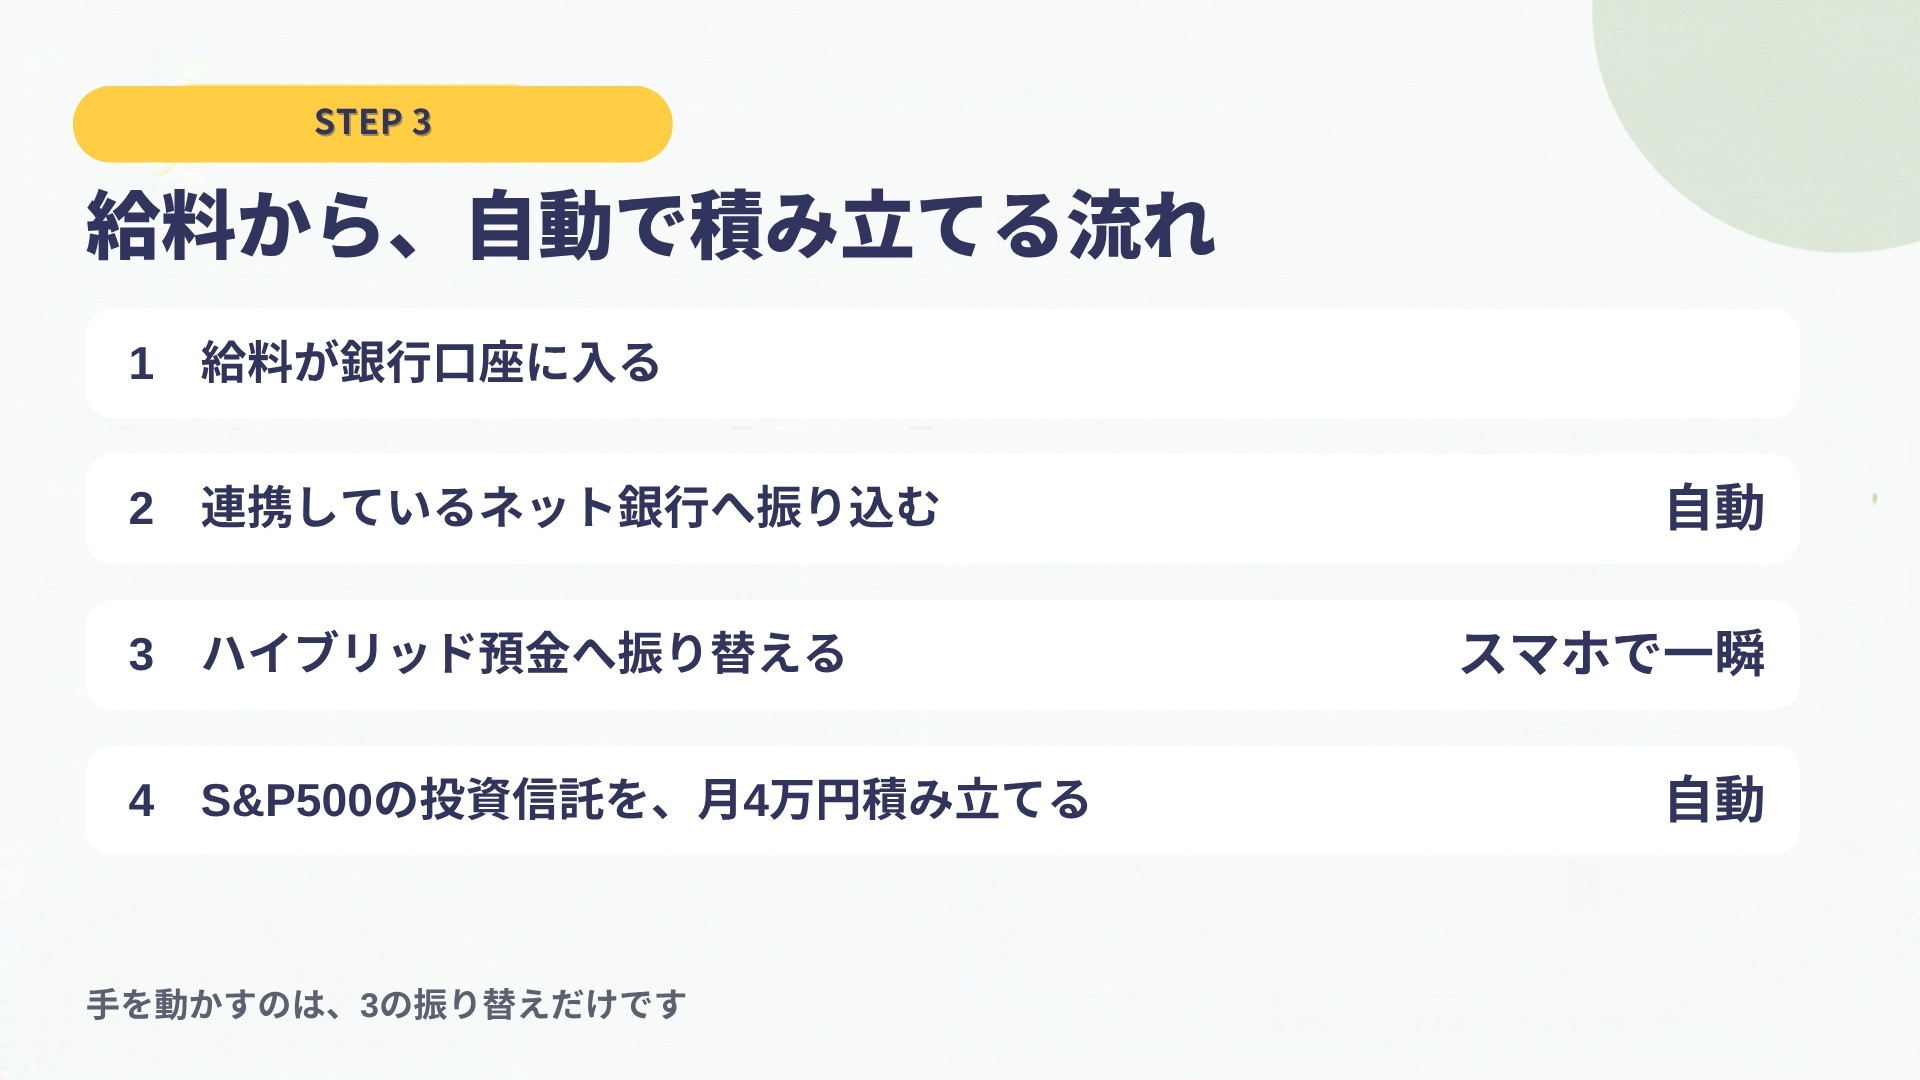
- 私はSBI証券で、月4万円の自動積立にしています。
- ネット銀行への振込と積立は自動。手を動かすのは、スマホでの振り替えだけです。
- 使う前に投資に回る順番にしておくと、「今月は余らなかった」が起きません。
振込と積立は自動。手を動かすのは振り替えだけ。
- 口座開設の手順 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説 私が2020年に最初に開いた口座です。開設から自動積立の設定まで、実際の画面で追えます。 記事を読む →
- 全体の地図 新NISAから始める資産形成6ステップ|40代公務員のリアルなロードマップ 何をどの順でやるかを6段階に分けた、このブログの土台になる記事です。 記事を読む →
- インデックス投資 インデックス投資とは?6年実践中の公務員が図解で解説 日中に相場を見られない公務員と相性がいい理由を、デメリットも含めて図で。 記事を読む →
私がメインで使っている証券口座
このページで決めたことを、そのまま設定できる口座
- 新NISAの投資信託は、月100円から積み立てられる
- NISA口座と特定口座(源泉徴収あり)を、一緒に申し込める
- 申し込みはスマホで10分ほど。開いてすぐに買わなくていい
\ 口座開設は無料・スマホで申し込めます /
SBI証券で口座をつくる(無料)
※アプリの見た目は少し古めです。私は積立を設定してからは、月に1回しか開いていません。
→ 申し込み画面の選び方を、画像付きで見るSTEP 4 続ける。下がった月も
いちばん難しくて、いちばん大事なところです。私の数字で確かめてください。
- 暴落の夜は何もしない。
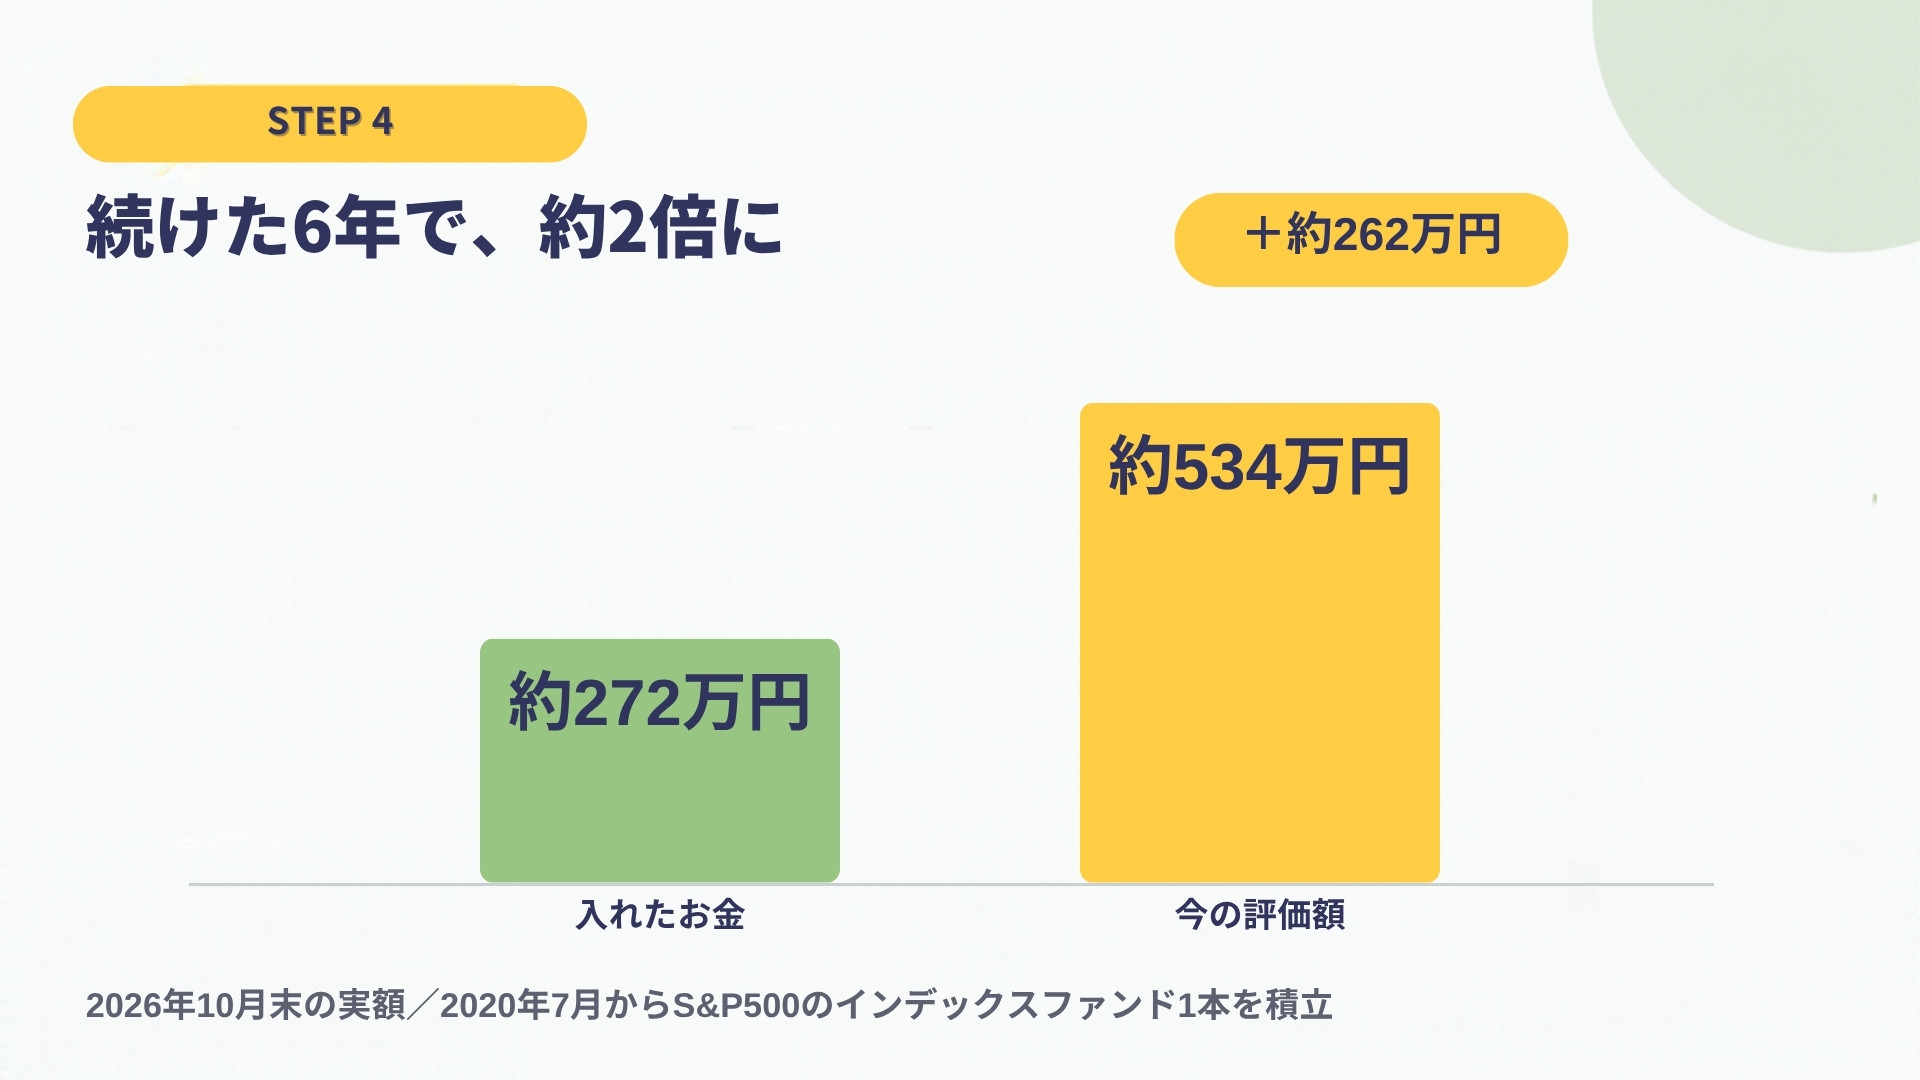
- 2020年7月から積み立てた約272万円が、約534万円になりました(2026年10月末)。
- 減った月も、そのまま毎月公開しています。
暴落の夜は、何もしない。
- 暴落のとき 200万円失った私が、NISA暴落でも売らなかった理由|売りたくなったら読む記事 下げた夜に開く用の記事です。売りたくなる気持ちのほうを先に扱っています。 記事を読む →
- 6年の記録 つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】 続いた理由は意志ではなく仕組み。自動積立・貯金のつもり・1本に絞る、の3つです。 記事を読む →
- 1,000万円まで 40代公務員、資産1,000万円まであと約90万円|200万円失っても、給料だけでここまで来た 副業なし、給料からの積立だけで来た道のりを、証券口座の実画面で。届く日の目安も計算しました。 記事を読む →
- 毎月更新 【2026年10月】資産運用報告 10月末の資産残高9,117,030円。資産は増えたのに、含み益は減った月です。 最新の報告を読む →
STEP 5 慣れたら、配当という選択肢
インデックスが土台。そのうえで「今、入ってくるお金」が欲しくなったら、ここです。
- 権利確定日の2〜3か月後、証券口座に入ります。
- 私は2025年に83,072円。6月と12月に集中し、1回あたりは平均822円です。
- いまは57銘柄を持っています。
インデックスが土台。配当は、そのうえです。
- 配当金の受け取り方 配当金はいつ・どこに・いくら入る?|55銘柄から受け取る私の実額と、使い道 初めての配当は2023年6月の948円。年83,072円になるまでの履歴と、使い道を決めていない理由。 記事を読む →
- 高配当株 公務員の高配当株投資完全ガイド|始め方から銘柄選びまで5ステップ 規定の整理から口座選び、銘柄の基準、暴落時の立ち回りまで。公務員向けの長編です。 記事を読む →
- 高配当株の中身 高配当株は何銘柄に分散すべき?50銘柄以上を持つ救急隊長の本音 50銘柄以上に増やした理由を、6年かけて少しずつ増やした過程とあわせて。 記事を読む →
ここから先は、公務員ならではの話
「公務員なら安泰」が、少し揺れてきた——退職金・年金・共済・iDeCo
煽らずに、公的なデータで現状を確認します。悲観する必要はありませんが、知っておく価値はあります。
- 退職金・年金 公務員の退職金・年金は、本当に大丈夫?|新NISAで「自分年金」を作る話 退職手当の引下げや年金の現状を一次情報で整理。「土台はある。ただしそれだけでは心もとない」という考え方。 記事を読む →
- 共済貯金・財形 財形貯蓄・共済貯金 vs 新NISA|現役消防士の私が「NISA中心」を選んだ理由 公務員だけが使える手堅い制度と新NISAの違い。「守りは安全資産、攻めはNISA」の役割分担。 記事を読む →
- iDeCo 公務員のiDeCoは”後回し”でいい|新NISA1,800万円を使い切ってから考える 月2万円に拡大しても私がまだ手を付けていない4つの理由と、始めるならどんな条件のときか。 記事を読む →
- 投資する理由 公務員こそ投資すべき3つの理由|貯金だけで500万円損する現実 安定収入・副業制限・日中に相場を見られない。弱点を強みに読み替えると、やることが決まります。 記事を読む →
給料・ボーナス・家族——公務員の家計のリアル
制度がわかっても、家庭のなかで動かないと始まりません。うまくいかなかった話も入れています。
- 給料と手取り 消防士の給料と手取りのリアル|17年目の救急隊長が「月30万円台〜40万円台」の中身 基本給と手当の中身、ボーナス、17年の伸びを実額で。増えない給料で資産をつくる方法も。 記事を読む →
- ボーナス 公務員のボーナス、賢い使い方は?私はこう使っています 「全部貯金」でも「全部使う」でもない、守り・楽しみ・育てるの3配分。我が家の実際の割合も。 記事を読む →
- 共働き夫婦 【公務員・共働き夫婦】新NISAは”二人で”がいちばん強い|世帯で枠を活かす考え方 非課税枠を2人分使える強み。ただしNISAは個人の制度で、足並みが揃わないこともある現実も。 記事を読む →
- 家族の合意 妻に反対された私が、それでも新NISAを始められた3つのコツ 配偶者に反対されて止まっている方へ。説得ではなく、合意にたどり着いた進め方。 記事を読む →
住宅ローンと変動金利——40代公務員の、いちばん大きな固定費
私自身が35年・変動金利のローンを返済中です。相場ではなく、自分の返済予定表の数字で書いています。
- ローン × NISA 40代・住宅ローンありでも新NISAはできる?毎月いくら?|月約12万円返しながら積み立てる私の実額 35年ローンを返しながら月4万円。決め方とお金の流れ、65歳までの計算を書きました。 記事を読む →
- 繰り上げ返済 住宅ローンの繰り上げ返済と投資、どっちが先?|残高3,000万円の私が決めた順番 繰り上げ返済をしたいのに、していない理由。生活防衛資金・積立・繰り上げの順番を実額で。 記事を読む →
- 実額公開 変動金利ついに上昇へ?残高3,000万円の我が家はいくら増える?【実額公開】 変動金利が上がると、返済額は月いくら増えるのか。我が家の残高と利率で試算。 記事を読む →
- 5年ルール 変動金利の「5年ルール」に潜む3つの落とし穴|返済額が変わらなくても、負担は増えています 返済額が据え置かれても、利息と元本の内訳は動きます。未払利息のことも。 記事を読む →
- 連載・実況中 住宅ローン借り換え、迷い中 #1|返済予定表を見たら、利息の取り分が1年で月1万円増えていた 結論が出る前から、迷っている過程をそのまま公開している連載です。 記事を読む →
失敗の記録と、救急の現場から考えたお金の話
うまくいった数字と同じ重さで、失った数字も置いています。後半は、この仕事をしていないと書けない話です。
- 失敗談 200万円ぶっ飛ばした地方公務員が学んだ、仮想通貨投資で絶対にやってはいけない7つのこと 2022年に仮想通貨FXで約200万円を失いました。眠れないまま翌日の救急現場に出ていた時期の話も。 記事を読む →
- コラム 「投資が怖い」と感じるあなたへ。200万円失った私が、それでも投資をやめなかった理由 怖いと感じるのは自然なこと。その感覚を否定せずに、どう付き合ってきたか。 記事を読む →
- 救急隊長の手帳 救急隊長の手帳|コロナ禍、命を削っている感覚で考えた「給料だけ」の怖さ 出動が一気に増えた時期。「収入の柱が給料だけなのは怖い」と思い、その最中に積立を始めた理由。 記事を読む →
- 救急隊長の手帳 救急隊長の手帳|人はいつ死ぬか分からない。だから、今のお金も大事にする 帰った夜に妻に話したこと。未来のお金と今のお金を、どう分けているか。 記事を読む →
- 救急隊長の手帳 救急隊長の手帳|ゴミ屋敷の玄関で考えた、年金だけの老後 年金だけで暮らす家で考えた老後の準備。自動積立・配当・健康の3つ。 記事を読む →
- コラム 「今」を楽しむお金と「未来」を守るお金。救急隊長として思う、投資の本当の目的 現場で毎日のように人生の不確実性を見ています。今と未来のバランスをどう取るか。 記事を読む →
- コラム 救急隊長が語る、命の現場で気づいた「お金と時間」の使い方 数万件の現場で見てきた「後悔のパターン」から、お金と時間をどこに使うか。 記事を読む →
毎月1日前後に、その月の実額を更新しています。過去の報告はすべて 資産公開・運用報告カテゴリ にまとまっています。
まずは、少額でも始めてみる
とりあえず、少額でもいいので始めてみてください。
それだけで、もう前進しています。
そのあとは、無理のない範囲で自分で学んで、自分に合った投資のやり方にしていけば大丈夫です。
いま引っかかっているSTEPの1本だけで十分です。
私も2020年に、本を1冊読むところから始めました。
※本ページは情報提供を目的としたもので、特定の金融商品の購入を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
※本ページにはプロモーション(SBI証券の口座案内)が含まれています。