【簡単】楽天証券の口座開設方法をわかりやすく解説!
shin@kabublog
コツカブ
「円安だから、今は米国株を買うと損」 「円高になったら始めよう」
投資を始める前、こういう話を聞いて、手が止まっていませんか。
そんなあなたに最善のアドバイスを伝えます。
「為替がどう動くかは、分からないから、さっさと始めよう」
つまり分からないから、予想しません。
なので私は、円とドルの両方を持って、どっちに振れようと大丈夫なようにしています。
この記事では、米国株を持つと為替がどう関わるのか、その基本を書きます。 難しい話はなしです。
先に、この記事の結論です。
米国株を持つ人の、為替との付き合い方
「円安のうちに」「円高を待って」という発想を、私は捨てました。 理由は、この後に順番に書きます。
為替レートとは、「1ドルを買うのに何円必要か」という値段のことです。 2026年9月の時点では、1ドルがおよそ158円です。
1ドル100円が、1ドル150円になる。 これが「円安」です。同じ1ドルを買うのに、より多くの円が必要になった、つまり円の価値が下がったということです。
逆に、1ドル150円が100円になるのが「円高」です。
数字が大きくなるのに「安」、小さくなるのに「高」。 最初は逆に感じますが、「円の値段」と考えると、そのままです。
S&P500の投資信託は、円で買えます。 証券口座に円を入れて、円で積み立てて、画面には円で評価額が出ます。
でも、中身はドルです。 投資信託の運用会社が、あなたの円をドルに替えて、米国の株を買っています。
だから、米国株の投資信託を持った時点で、あなたの資産の一部はドルになっています。
「ドルを買った覚えはない」と思っても、持っているのです。
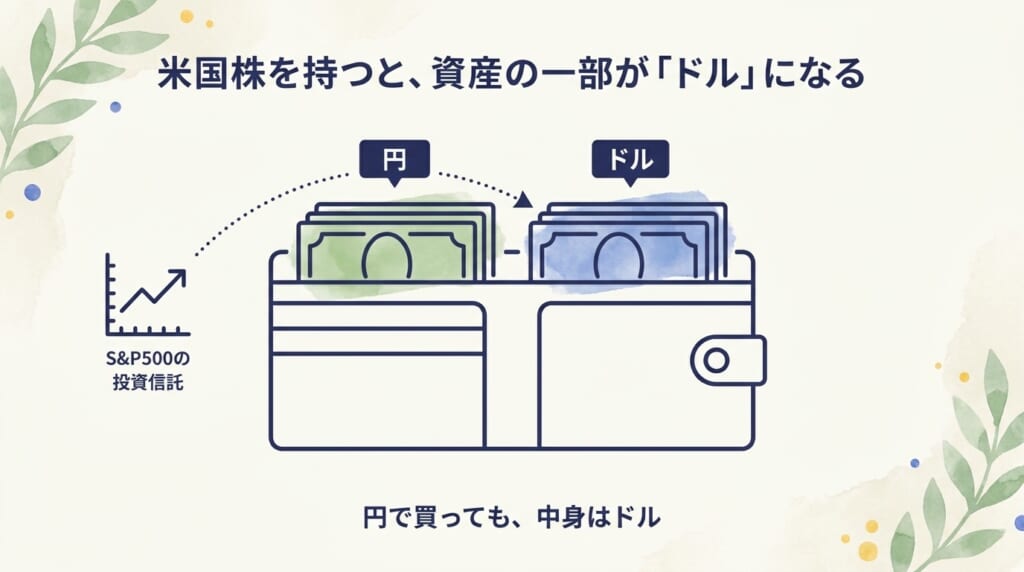
S&P500の投資信託を持つと、資産の一部がドルになります。
ここが、この記事の本丸です。 式は1つだけです。
円での評価額 = ドルでの値段 × 為替レート
米国株が上がるか下がるか。これが「ドルでの値段」です。 円安か円高か。これが「為替レート」です。
この2つを掛けたものが、あなたの画面に出る「円での評価額」です。
動く要素が2つなので、組み合わせは4つです。
| 円安になった | 円高になった | |
|---|---|---|
| 米国株が上がった | 円の評価額は大きく増える | 増え方が小さくなる。 減ることもある |
| 米国株が下がった | 減り方が小さくなる。 増えることもある | 円の評価額は大きく減る |
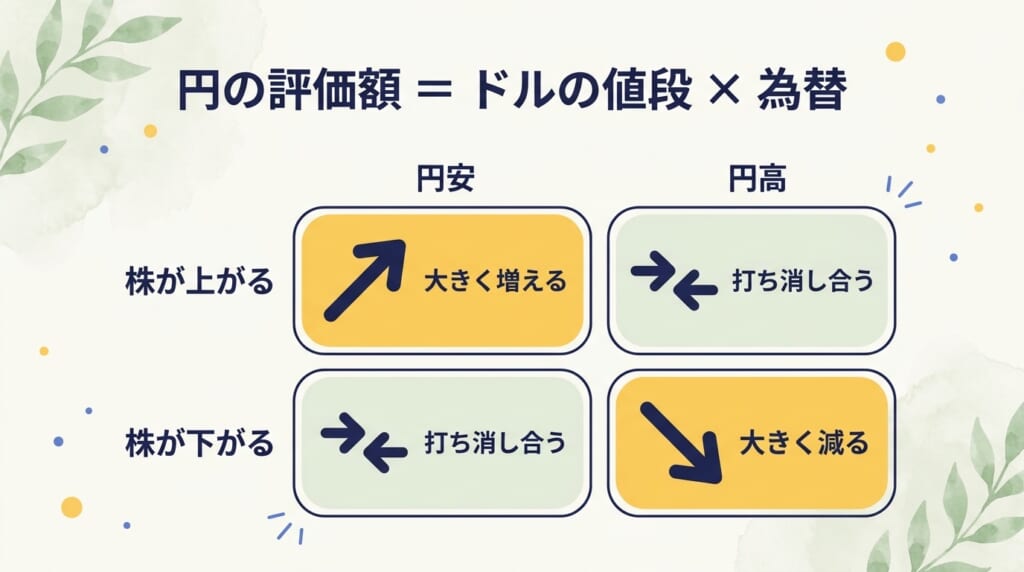
左上と右下は、2つの要素が同じ方向に動くので、大きく動きます。
右上と左下は、打ち消し合うので、動きが小さくなります。
つまり為替は、米国株の値動きを「大きくする」こともあれば、「和らげる」こともあります。
敵でも味方でもなく、振れ幅がもう1つ増える、というだけです。
私が実際に経験した年で、説明します。
2022年、S&P500はドル建てで、年間で約20%下がりました。 米国の金利が上がり、株が売られた年です。
同じ年、為替は1ドル約115円から約131円へ、円安に進みました。
その結果、私が積み立てているSBI・V・S&P500インデックス・ファンドの円建ての年間リターンは、約-6%でした。
株が20%下がったのに、円で見ると6%しか減っていない。 円安が、株の下げをかなり打ち消してくれた年でした。
同じことが、逆にも起きます。 仮の数字で計算します。
米国株が1年で10%上がった。 でも同じ年に、為替が1ドル150円から120円へ、円高に進んだ。
この場合、円での評価額は 1.10 × (120 ÷ 150) = 0.88。 株が上がったのに、円で見ると約12%減ります。
2022年は、たまたま円安が味方をした年でした。 円高が続く年に当たれば、同じ仕組みが逆に働きます。
ここからは、私自身の話です。
私が積立を始めた2020年7月、1ドルはおよそ107円でした。 2026年9月の今は、およそ158円です。
つまり私の6年は、ずっと円安に進んだ6年でした。 「約250万円がほぼ2倍」という私の結果には、この円安の追い風がかなり含まれています。
▶ つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】
S&P500そのものが伸びた分と、円安で膨らんだ分。 その両方が、今の評価額を作っています。
これを書くのは、あなたに同じ結果を期待させないためです。
次の6年が、円高に進む6年かもしれません。 その場合、S&P500が同じだけ伸びても、円での評価額は私の6年より小さくなります。
私は、円安を予想して始めたわけではありません。 結果として、追い風が吹いていただけです。
では、円高に振れたときに不安にならなかったか。 振り返ると、為替の動きで気になった時期は、一度もありませんでした。
理由は、最初から「為替は分からない」と決めていたからです。
分からないと決めたものは、上がっても下がっても「そういうもの」で終わります。
株の下落でざわついた2022年でさえ、為替のことは考えていませんでした。 気にしていたのは、ドルでの値段のほうだけです。
▶ リスク許容度の測り方|暴落で資産がいくら減るか、投資する前に数字で見ておく
普段、1ドルが何円かを、私は意識して見ていません。
ニュースやXで「円安が進んでいる」と流れてきたときに、「そうなんだ」と思う程度です。
まったく意識していないわけではありません。 でも、レートを見て何かを買ったり売ったりしたことは、一度もありません。
資産の話だけをすると、円安は追い風でした。 でも、生活の話をすると、まったく違います。
今年の夏、家族でセブ島に行きたいと思っていました。
私も含めて、日本とは違う環境を子どもたちに体験させて、いろいろな経験を養ってほしかったからです。
でも、円安で費用を見て、やめました。 代わりに行ったのは、青森県の世界遺産、白神山地です。
白神山地は、良い場所でした。 ブナの林は大自然の偉大さと癒しがあり、青池は本当に美しかったです。
子どもたちは自然のきれいさに喜んでいましたし、クワガタも捕まえて大喜びでした。 国内外問わず旅行はすばらしいです。
ただ、円安で「選択肢が1つ消えた」ことは、事実です。 評価額が増えていても、家族の夏の選択肢は減っていました。
iPhoneも、買い替えを見送りました。 円安で、同じ機種が数年前より明らかに高くなっていたからです。
(今年は18Proが出ましたが、私は12Proです)
私の資産の一部はドルなので、円安で評価額は増えています。 でも、その増えた分を取り崩してiPhoneを買うことは、しません。
投資のお金は、15年以上触らないと決めているからです。 だから生活のほうは、素直に「高いから見送る」になります。
もっと身近な話になると、
私の記憶では、ジャイアントコーンは昔100円くらいでした。 今は、200円近くします。
お菓子も同じです。値段が上がって、中身の量も減りました。 子どもたちと買い物に行くたびに、これを感じます。
原材料の多くは輸入品なので、円安がそのまま値段に乗ります。 給料は円のままなのに、買えるものが減っていく。これが生活者から見た円安です。
まとめると、円安はこうなります。
円安が同時に連れてくる、2つのこと
もし私が円だけを持っていたら、家計の苦しさだけを受けていました。 ドルを一部持っていたから、資産のほうで少し打ち消せました。
これが、「円だけで持たない」理由です。 円安が得だからではなく、どちらに転んでもいいためです。
投資信託を選ぶと、「為替ヘッジあり」「為替ヘッジなし」という言葉が出てきます。 ここで止まる人が多いので、1つだけ説明します。
「為替ヘッジあり」は、為替の動きの影響を打ち消す仕組みがついた投資信託です。
円安でも円高でも、円での評価額はドルでの値動きに近くなります。
ただし、2つの注意点があります。
1つは、ヘッジにはコストがかかることです。日米の金利差が大きいほど、そのコストは重くなります。
もう1つは、円安になっても、その恩恵を受けられないことです。
「なし」は、その逆です。 コストはかからず、為替の影響をそのまま受けます。
私は、「なし」を選んでいます。 ただ正直に書くと、選ぶときに「あり」と「なし」で迷った記憶がありません。
意識せずに「なし」でした。 主要なS&P500の投資信託は「なし」が標準で、私が選んだSBI・V・S&P500インデックス・ファンドも「なし」でした。
今も、ヘッジの仕組みを細かく説明できるかというと、自信がありません。 でも、6年続けてきて、不満はありません。
これは、「分かっていなくても続けられる」ということです。 ヘッジは、初心者が最初に悩む場所ではありません。「なし」を選んで、あとから知ればいいと私は思っています。
一般的には、円高を強く警戒する人や、数年以内に使うお金を運用する人には「あり」が合うと言われています。
(それであれば、為替の未来はわからないし、数年以内に使うお金を投資に回すのはおすすめできないので、そこまでして投資をする必要はないと私は思いますけどね)
私の資産が、円とドルでどう分かれているか。 実額で書きます。
2026年8月末の運用報告から抜き出します。
| 資産 | 通貨 | 評価額 |
|---|---|---|
| SBI・V・S&P500インデックス・ファンド (新旧NISA) | ドル | 約532万円 |
| 米国の個別株 (趣味枠) | ドル | 約34万円 |
| 国内の高配当株 (55銘柄) | 円 | 約353万円 |
ドル建てが約567万円、円建てが約353万円。 投資している分だけを見ると、およそ6:4です。
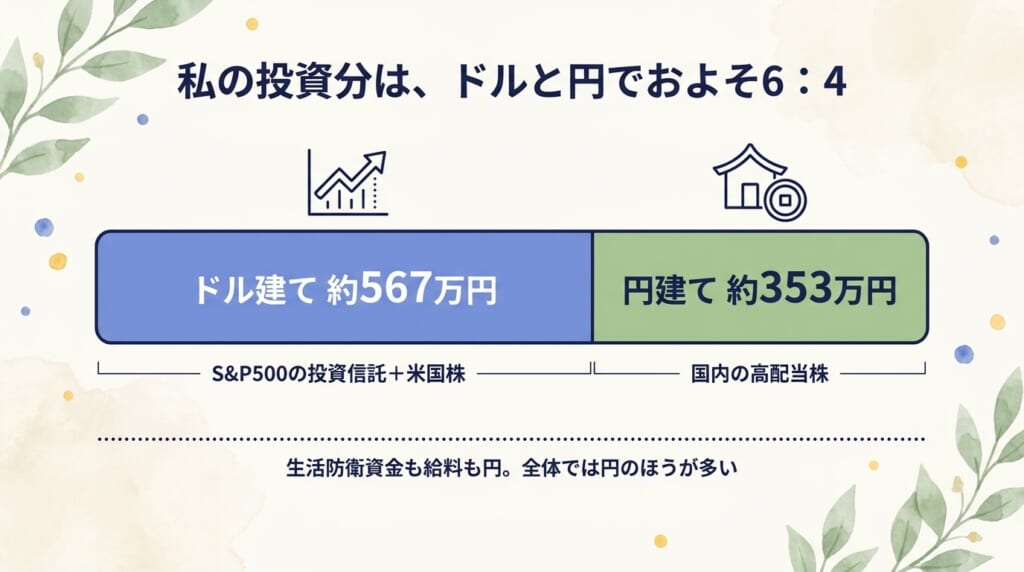
ただし、これは投資の分だけです。 生活防衛資金も円ですし、毎月の給料も円です。
資産全体で見れば、まだ円のほうがずっと多い。 「ドルに偏っている」わけではありません。
日本の高配当株を持つことを、「円とドルのバランス」として意識していたかといったら、 ある程度は、意識していました。
S&P500がドルなら、日本株は円。 配当金は円で入ってくるので、生活の通貨と同じです。
結果として、私の6年ではうまくいったと感じています。 円安の年はS&P500が伸び、日本株からは円の配当が入り続けました。
ただし、これは私の6年の話です。 次の6年も同じになるとは限りません。
「円安が続くなら、全部ドルにすればいい」と思うかもしれません。 私は、そうしません。
理由は、生活費が円だからです。 食費も、住宅ローンも、子どもの学費も、円で払います。
もし全部ドルにして、円高が進んだら、生活に必要な円が目減りします。 生活の通貨は、一定量を持っておく。これが、両方持つ理由の半分です。
最後に、実際の行動の話です。
「円高になったら始めよう」という人がいます。 私は、それをやりません。
理由は単純で、円高になるかどうかが分からないからです。
2020年に「107円は円安だから待とう」と思っていたら、今も待っていたことになります。
待っている間、私は6年分の積立をしていません。 「良いタイミング」を当てる自信がない私にとって、待つことは、買わないことと同じでした。
代わりにやっているのが、毎月同じ額の積立です。
円高の月は、同じ円でより多くのドルが買えます。 円安の月は、少ないドルしか買えません。
これを毎月続けると、買った為替レートは自然に平均されていきます。 「いつ買うか」を考えなくても、為替の当たり外れが薄まります。
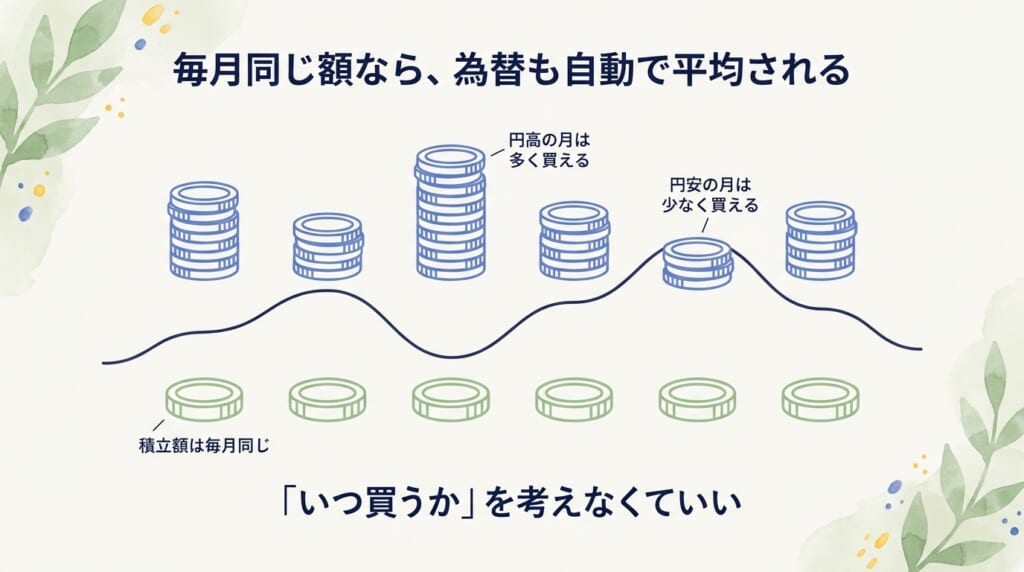
円高の月は多く、円安の月は少なくドルが買えます。
これは、株の値段に対する「ドルコスト平均法」と同じ考え方です。 株の値段と為替、2つの振れ幅を、同じ仕組みが同時に平均化してくれます。
▶ 【初心者向け】複利とドルコスト平均法|「積立を続けるだけ」でいい理由を、私の6年で説明します
この記事のまとめです。
米国株を持つ人の為替の基本
私の6年には、円安の追い風が入っています。 次の6年に、同じ風が吹く保証はありません。
それでも私は、同じことを続けます。
分からないものを当てにいくより、分からなくても続く形にしておくほうが、私には合っているからです。
なので、円安を心配して投資に踏み出せないあなたにするアドバイスは、
「誰も為替の未来を予測できないから、考えるの無駄。早く始めよう!」です。
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
※本記事は、私個人の体験にもとづく情報提供です。為替レートや過去のリターンは執筆時点の情報で、将来の値動きを保証するものではありません。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。