【2026年8月】資産運用報告
shin@kabublog
コツカブ
「リスク許容度」という言葉を聞いて、「そんなのどうやって分かるの?」と思いませんか?
私も「そんなのどうやってわかんねん!」って思っていました。
でも、あまたの経験をして気づきました。
リスク許容度とは、「いくら減っても続けられるか」と「何年持つか」の2つで測れることを。
正直に書くと、始めた2020年の私は、きちんと計算していません。 その後、口座を見るたびにざわついた年もありました。
そして、投資とは別の場所で、200万円を0円にした経験もあります。(仮想通貨です)
そのときの自分は、明らかに「許容度」を超えていました。
だから今の私は、始める前に数字を見ておくことを勧めます。 この記事では、その見方をお伝えします。
先に結論から。
リスク許容度は次の3つを見ておくことで測れます。
投資する前に、数字で見ておく3つのこと
これに、もう1つ足します。 「そのお金を、何年触らずにいられるか」です。
15年以上持てるお金なら、途中の暴落は「通過点」になります。 3年で使うお金なら、同じ暴落が「事故」になります。
金額と年数。この2つが、あなたのリスク許容度です。
リスク許容度とは、資産が値下がりしたときに、どこまでなら生活と気持ちが持ちこたえられるか、という度合いのことです。
「損をしてもいい額」ではありません。 「減っている途中でも、積立をやめずにいられる額」です。
投資の世界でいう「リスク」は、「損すること」ではなく、「値段が上にも下にも動く幅」を指します。
振れ幅が大きい商品は、大きく下がることもあれば、大きく上がることもあります。 下がる側だけを見るから、怖くなります。
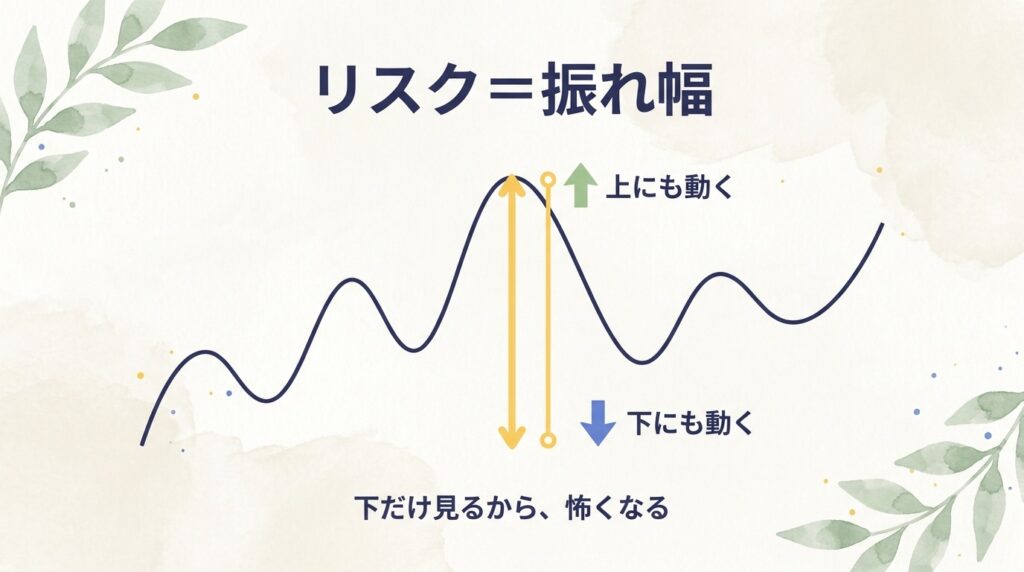
S&P500のような株式のインデックスは、振れ幅が大きい商品です。 だからこそ、長い期間で見ると増えてきた一方で、途中で大きく減る年もあります。
証券会社のサイトには、「あなたのリスク許容度を診断」というページがあります。 質問に答えると「安定型」「積極型」などが出てきます。
目安としては役に立ちます。 ただ、私はあれで「怖いかどうか」は分からないと思っています。
「積極型」と出た人でも、100万円が70万円になった画面を見れば、手が止まります。 逆に「安定型」でも、月5,000円なら平気で続けられます。
怖いかどうかは、性格ではなく、実額で決まります。 だから、先に実額を見ておきます。
数字を見るために、過去の3回を並べます。 私が積み立てているS&P500の例です。
| 暴落 | 期間 | 下落幅(ドル建て) | 元の水準に戻るまで |
|---|---|---|---|
| リーマンショック | 2007年10月〜2009年3月 | 約57%減 | 約4年半 |
| コロナショック | 2020年2月〜3月 | 約34%減 | 約半年 |
| 2022年の下落 | 2022年1月〜10月 | 約25%減 | 約2年 |
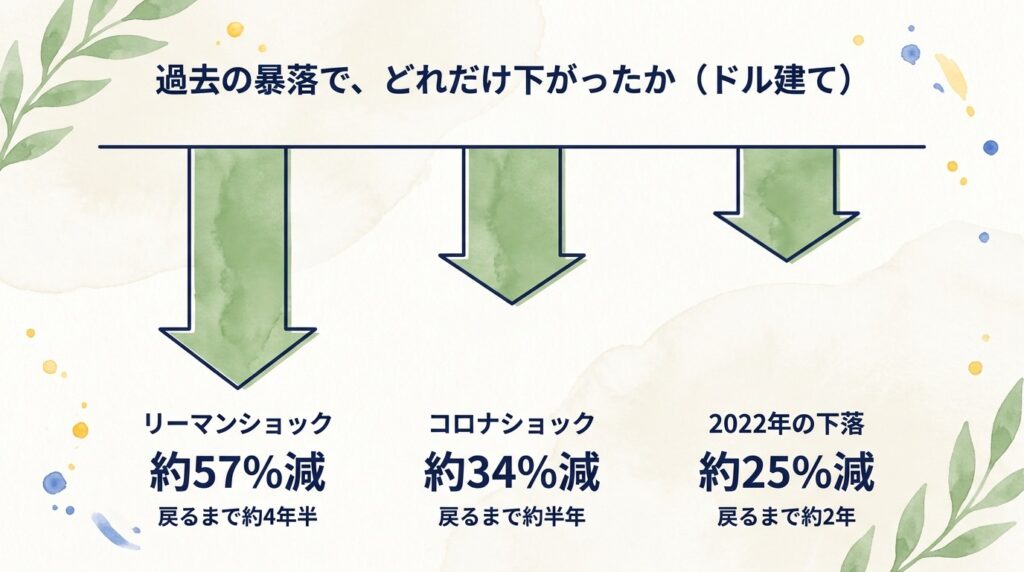
一番深かったリーマンショックは、100万円が約43万円になる下落です。 そこから元の水準に戻るまで、約4年半かかっています。
一方、コロナショックは3割以上下がりましたが、半年で戻りました。 「どれだけ下がるか」と「どれだけ長く続くか」は、毎回ちがいます。
この表を見て、「最悪でも6割減か」と思うかもしれません。 私も、そう思って始めました。
ただし、これは過去の話です。 次の暴落が、もっと深くなる可能性も、長く続く可能性も、ゼロではありません。
数字を見る目的は、「安心するため」ではありません。 「これくらい減っても続けられる額はいくらか」を、自分で決めるためです。
もう1つ、知っておきたいことがあります。 私たちは円で投資しているので、ドル建ての下落幅が、そのまま円の下落幅になるわけではありません。
2022年は、S&P500がドル建てで約25%下がった年でした。 でも同じ年、私が積み立てている投資信託(SBI・V・S&P500インデックス・ファンド)の円建ての年間リターンは、約-6%でした。
円安が進んだことで、ドルの下げをかなり打ち消したからです。 逆に、円高が進む年は、ドル建てで上がっていても円では減ることがあります。
為替は、下げを和らげることもあれば、下げを深くすることもあります。 「両方向に動く」とだけ、今は覚えておいてください。
ここから、あなたの数字に置き換えます。 紙とスマホの電卓があれば、5分で終わります。
まず、投資に回す予定の額を書きます。 月の積立額なら、それを12倍して「1年分」に。まとまった額なら、その額をそのまま。
この額は、生活防衛資金を「先に残した後」の額です。 残す額の決め方は、前の記事に書きました。
▶ 生活防衛資金はいくら残す?|4人家族・住宅ローンありの40代公務員が「投資に回す額」を決めた手順
次に、その額が3割減ったとき、5割減ったときの金額を出します。
| 投資に回す額 | 3割減ると | 5割減ると |
|---|---|---|
| 10万円 | 7万円 | 5万円 |
| 50万円 | 35万円 | 25万円 |
| 100万円 | 70万円 | 50万円 |
| 300万円 | 210万円 | 150万円 |
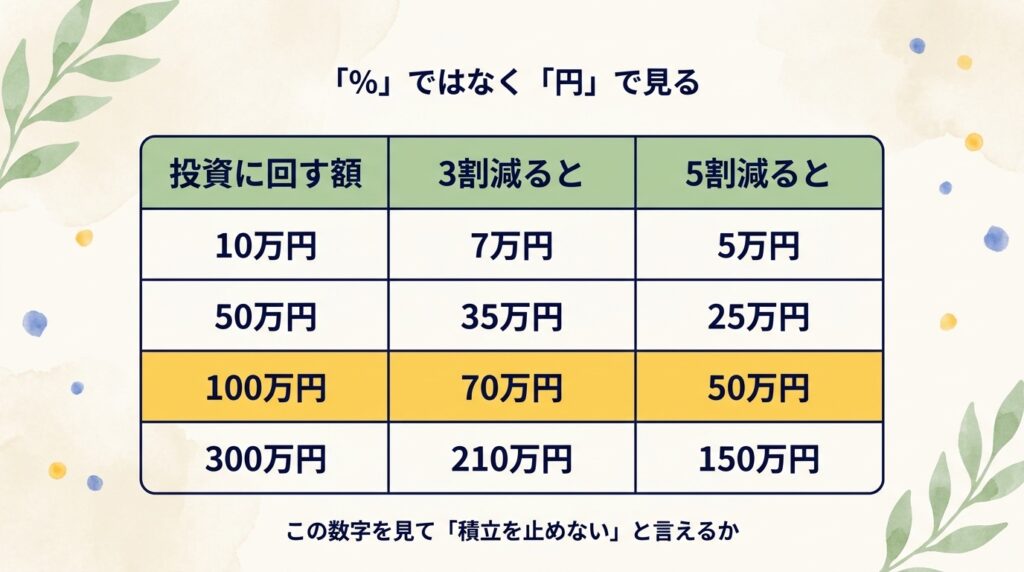
ポイントは、「%」ではなく「円」で見ることです。 「3割減」と聞いても、何も感じません。 「100万円が70万円」と見ると、手が止まります。
その「手が止まる感じ」を、始める前に体験しておくのが、この表の目的です。
最後に、自分自身の胸に手を当てて聞きましょう。
「口座を開いたら、100万円が50万円になっていた。それでも来月の積立は、止めないか」
「止めない」と言えるなら、その額があなたのリスク許容度の範囲です。 「止めるかもしれない」なら、額を下げて、もう一度聞きましょう。
大事なのは、「損しても平気な額」を探すことではありません。 減っている途中でも、来月の積立を止めない額を探すことです。
ここからは、私自身の話です。全然きれいな手順でもないし参考にする必要もありません。
2020年7月、私はつみたてNISAでS&P500の積立を始めました。
このとき、「3割減ったらいくら」という計算は、していません。 代わりに決めていたのは、「これは15年以上、触らないお金」ということでした。
15年以上持つなら、途中でどれだけ下がっても、元の水準に戻る時間がある。 過去の最悪がリーマンショックの約57%減なら、短期で6割減っても持ちこたえられる。
そう考えて、腹をくくっていました。 金額の計算ではなく、年数で許容度を決めていた、ということです。
これは今でも、間違っていなかったと思っています。 ただ、「頭で分かっていること」と「減る数字を見ること」は、別でした。
2022年、相場が下がり始めました。 それまで順調に増えていた含み益が、目に見えて減っていきました。
仕事から帰って、寝る前にスマホで口座を開く。 先週より減っている。それを見るたびに、心がざわつきました。
「6割減っても大丈夫」と決めていた人間が、2割前後の下落でざわついていたのです。
正直に書いておくと、私はつみたてNISAで元本割れまでは経験していません。 味わったのは「増えていた含み益が減っていく」ことです。
それでも、ざわついた理由は金額ではありませんでした。 「自分の選択は間違っていたんじゃないか」という不安そのものが、つらかったのです。
数字を先に見ていれば、「これは想定内」と言えたはずです。 その一言があるかどうかで、夜の落ち着きが変わります。
ざわつきながらも、積立は一度も止めませんでした。 止めずに済んだ理由は、意志の強さではなく、3つの仕組みです。
2022年に積立を止めずに済んだ理由
3つとも、「気持ちを強くする」仕組みではありません。 気持ちが弱っても、行動が変わらない仕組みです。
2022年に下がっている間も、自動積立は同じ額を買い続けていました。 値段が下がっていた分、いつもより多くの口数を買えていました。
その分が、あとから一番よく伸びました。 6年続けた結果は、別の記事に年別でまとめています。
▶ つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】
いまの私は、下落のニュースを見ても「安くなってありがとう」と思えるようになりました。 最初からそうだったわけではなく、6年かけてそうなっただけです。
ここまでは、許容度の中で続けられた話でした。 次は、許容度を超えた話です。
2022年、私は仮想通貨FXに手を出しました。 NISAではありません。特定口座で持っていた米国の個別株を売って、その資金にしました。
最初は2〜5倍のレバレッジで、慎重にやっていたつもりでした。 最後は100倍まで上げていました。
200万円が、180万円になりました。 150万円になり、100万円になり、そして0円になりました。
レバレッジをかけたお金は、下がりきる前に強制的に決済されます。 最後は一瞬でした。
振り返ると、許容度を超えていたサインは、金額より先に出ていました。
夜中に、何度もチャートを開く。 寝る前に見て、目が覚めてまた見る。
間違いなく、その時は仕事と私生活に悪影響が出ていました。
「お金が減ること」より、「お金のことで生活が変わること」のほうが、先に来ていました。 これが、許容度を超えたときに出るサインだと、今は思っています。
リスク許容度を超えているサイン
1つでも当てはまるなら、その投資は、あなたの許容度を超えています。 額を下げるか、やめるか。相場が戻るのを待つ問題ではありません。
同じ年、同じ私の中で、2つのお金は正反対の結果になりました。
仮想通貨FXのお金は、いつでも自分で動かせました。 その自由を使って、欲と恐怖のままに動き、0円になりました。
つみたてNISAのお金は、毎月自動で買われる仕組みでした。 200万円を失った日も、NISAの口座には一切、手をつけていません。
正直、「強い意思を持って」は無理です。
最善は「判断を自分に任せない形」のシステムを作ることです。
▶ 【失敗談】200万円ぶっ飛ばした地方公務員が学んだ、仮想通貨投資で絶対にやっていけない7つのこと
200万円を失ったことを、私は妻に打ち明けました。
もうなんて言われるか考えるだけでもゾッとしていました。(今思い出しても震えます…)
妻はこう言いました。
「やったもんは仕方がない。家族として一緒の舟乗っているんだから」
この言葉に救われたのと同時に、気づいたことがあります。 リスク許容度は、私ひとりのものではなかった、ということです。
減って困るのは、私の口座ではなく、家族の生活です。 「いくらまでなら」は、本人が耐えられる額であると同時に、家族が受け止められる額でもあります。
「リスク許容度を上げる方法」を探す人がいます。 私は、上げなくていいと思っています。
やるべきは、今の許容度を「超えないようにする仕組み」を作ることです。
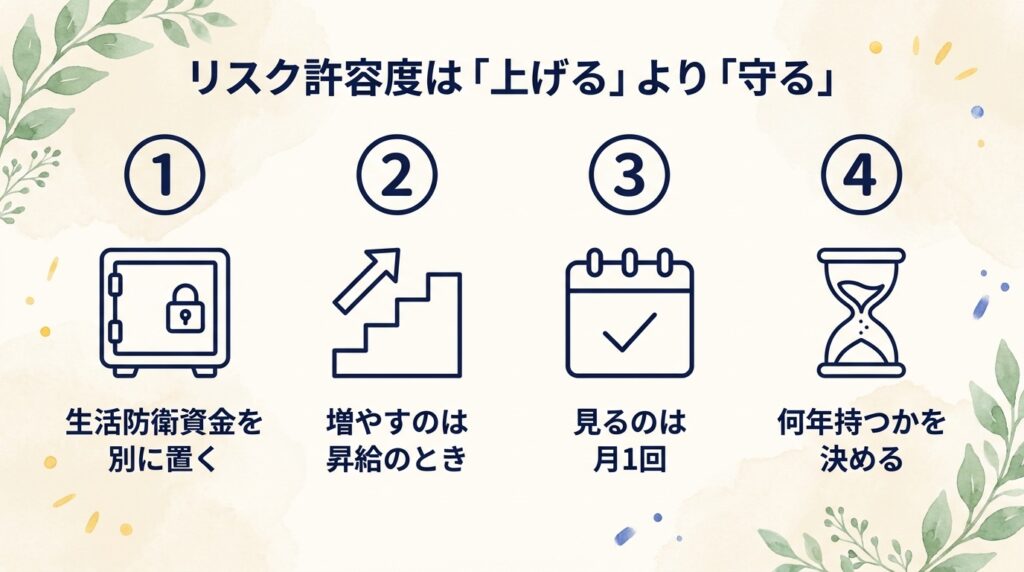
暴落のときに一番怖いのは、「生活のために、下がった投資のお金を売らないといけない」状況です。 生活防衛資金が別にあれば、その状況が起きません。
我が家は、住宅ローンの返済を含めた月の支出×約3か月分を、妻が別の口座で管理しています。 私は、その残高を知りません。
積立額は、毎月の給料から、減っても生活が変わらない額にしています。 増やすのは、給料が上がったときだけです。
「相場が好調だから増やす」はしません。 好調なときに増やした額は、下落のときに一番重く感じます。
私は、月1回、運用報告を書く日だけ口座を見ます。 証券会社のアプリは、スマホの1ページ目には置いていません。
見る回数が減ると、ざわつく回数も減ります。 減った数字を毎日確認しても、できることは増えません。
最後に、年数です。 私は「15年以上」と決めて始めました。
期間が長いほど、途中の下落が「通過点」になります。 逆に、3年以内に使う予定のお金は、そもそも投資に回しません。
「何年触らないか」を先に決めることは、金額を決めるのと同じくらい、許容度を守ります。
「計算してみたら、10万円が7万円になるのも嫌だった」 そういう人も、いると思います。
答えは、「額を小さくする」です。 月1,000円からでも、投資は始められます。
月1,000円なら、3割減っても1年分で3,600円の減少です。 この額なら、多くの人は「止めない」はずです。
「減らない額」は、存在しません。 でも、「減っても生活が変わらない額」なら、見つかります。
小さく始めて、減る画面に慣れてから増やす。 私の6年も、実際にはその順番でした。
もう1つ、勧めたいことがあります。 「3割減ったら、いくらになる」という数字を、家族と先に共有しておくことです。
私は、投資を始めるとき、妻に反対されています。 そのときの話は、別の記事に書きました。
▶ 「投資なんかせんでも貯金で十分やん」|妻に反対された私が、それでも新NISAを始められた3つのコツ
減ったときに初めて伝えるのと、始める前に「これくらい減ることがある」と伝えておくのとでは、家の空気がまったく違います。 数字を先に見ておく相手は、自分だけではありません。
この記事のまとめです。
リスク許容度の測り方
暴落の夜は、人が一番まともに考えられない時間です。 その夜に「売るか、続けるか」を決めなくて済むように、今のうちに数字を見ておく。
それが、この記事で一番伝えたいことです。
数字を見て「この額なら止めない」と言えたら、次は仕組みを作る番です。
▶ 【初心者向け】複利とドルコスト平均法|「積立を続けるだけ」でいい理由を、私の6年で説明します
▶ 新NISAの始め方|SBI証券で口座開設する5ステップ|スマホ5分でOK
もし、いまちょうど下落の最中で、この記事にたどり着いたなら、こちらを先に読んでください。
▶ 200万円失った私が、NISA暴落でも売らなかった理由|売りたくなったら読む記事
※本記事は、私個人の体験にもとづく情報提供です。過去の下落幅や仮の計算は、将来の値動きを保証するものではありません。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。