【簡単】楽天証券の口座開設方法をわかりやすく解説!
shin@kabublog
コツカブ
「今は株価が高いらしい。始めるなら、下がってからのほうがいいのでは」
新NISAを始めようとして、ここで手が止まる方は多いと思います。色々考えて結局「また今度でいいや」と思う。
2020年7月の私も、同じでした。 コロナで大きく下がった後、株価はもう戻り始めていて、「もう遅いのでは」「35歳で始めるのはもう遅すぎないか」と迷っていました。
それでも始められたのは、相場を読めたからではありません。 制度と手順を見て、「とりあえず無理のない範囲で毎月同じ金額で買ってみようかな」と決めただけです。
あれから6年。 分かったのは、悩む暇があったら「とりあえず早く始める」こと、そして「続けること」が一番大事だということ。
この記事では、その理由を2つの仕組みで説明します。
「複利」と「ドルコスト平均法」です。
先に、この記事の答えを書きます。
タイミングを考えなくていい、2つの理由
だから、やることは「今から始めて、毎月同じ金額を自動で買い続ける」だけです。
ここから、1つずつ説明します。
まず「複利」です。 言葉は聞いたことがあっても、何が起きているのかを説明できる人は少ないと思います。
投資で増えたお金の扱い方には、2つあります。
仮の数字で見てみます。 100万円を、年7%で運用できたとします。
| 年数 | 単利 (増えた分を取り出す) | 複利 (増えた分を残す) |
|---|---|---|
| 1年目 | 107万円 | 107万円 |
| 10年目 | 170万円 | 約197万円 |
| 20年目 | 240万円 | 約387万円 |
| 30年目 | 310万円 | 約761万円 |
※年7%は説明のための仮の数字です。ただし、根拠のない数字ではありません。米国株の過去200年あまりの実質リターンは、平均で年6.8%前後だったという研究があります(ジェレミー・シーゲル『株式投資』)。とはいえ過去の実績であり、将来の利回りを示すものではなく、実際の運用では下がる年もあります。
1年目は同じです。 差が開くのは、10年、20年とたってからです。
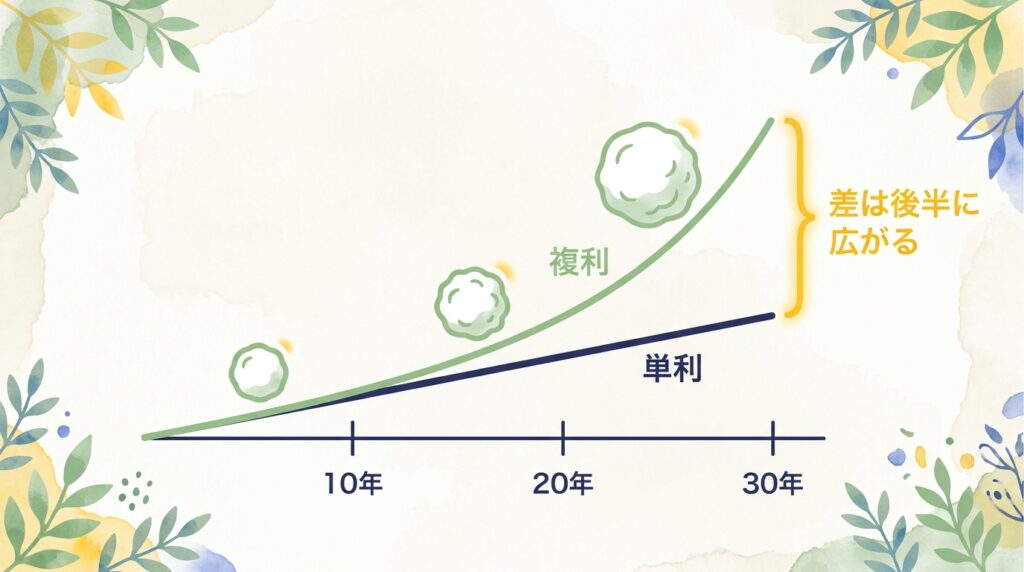
100万円を年7%で運用した場合の単利と複利の差。年数がたつほど、複利の線だけが上に離れていきます。
上の表をもう一度見てください。 複利の増え方は、後半に集中しています。
同じ7%なのに、後になるほど1年で増える金額が大きくなります。 増えた分が元手に加わって、その分も働くからです。
つまり複利は、「うまく増やした人」より「長く続けた人」に効く仕組みです。
これは、毎月の積立でも同じです。 月3万円を30年続けると、投資した元本は1,080万円。仮に年7%で運用できたなら、30年後には3,000万円を超える計算になります。
ただし、実際の相場は毎年7%ずつ増えるわけではありません。 大きく下がる年もあれば、大きく上がる年もあります。それを平均すると、長い年数では「増えた分がまた増える」効果が現れてくる、という話です。
複利には、弱点が1つあります。
複利の弱点は、やめた瞬間に止まることです。
途中で売って現金に戻すと、それまで積み上がった「働き手」がいなくなります。 そこからまた始めても、雪だるまは小さいところからやり直しです。
私が6年間、一度も売っていない理由はここにあります。 「売らないほうが増える」と予想したからではなく、「売ると複利が止まる」と分かっていたからです。
次は「ドルコスト平均法」です。 難しそうな名前ですが、中身は「毎月、同じ金額で買う」というだけのことです。
投資信託は、「口(くち)」という単位で買います。 値段は毎日変わるので、同じ1万円でも、買える口数が変わります。
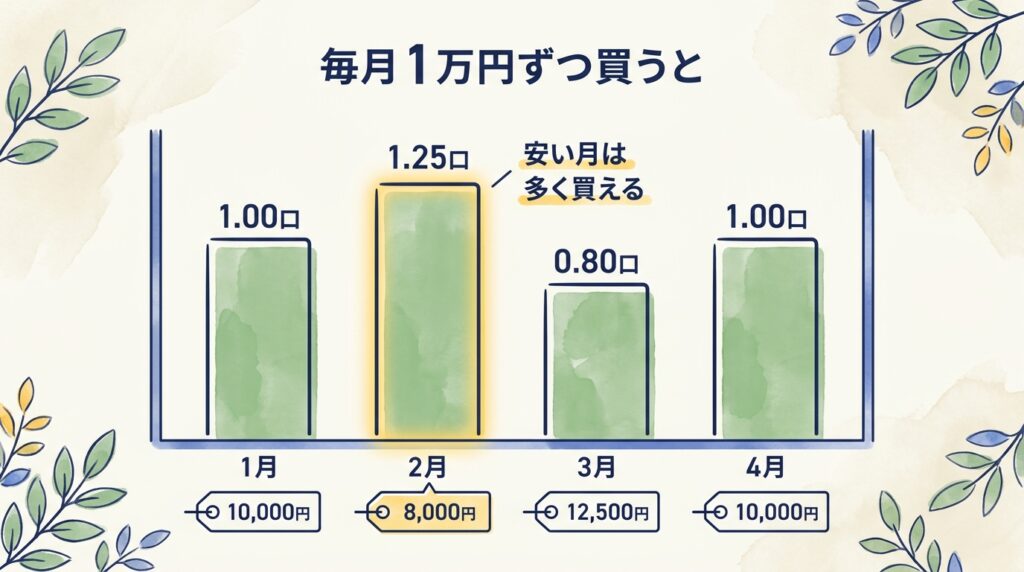
仮の数字で、4か月分を見てみます。
| 月 | 1口の値段 | 買った金額 | 買えた口数 |
|---|---|---|---|
| 1月 | 10,000円 | 10,000円 | 1.00口 |
| 2月 | 8,000円 | 10,000円 | 1.25口 |
| 3月 | 12,500円 | 10,000円 | 0.80口 |
| 4月 | 10,000円 | 10,000円 | 1.00口 |
| 合計 | 平均 10,125円 | 40,000円 | 4.05口 |
4か月の値段の平均は10,125円です。 でも、あなたが買った1口あたりの値段は、40,000円÷4.05口=約9,877円。
平均より安く買えています。 安い月に多く、高い月に少なく、自動でそうなっているからです。
一度にまとめて買うと、「買った直後に下がったらどうしよう」が付いて回ります。 実際、そうなることもあります。
毎月に分ければ、その不安は薄まります。 今月が高値でも、来月も再来月も買うので、「今月だけ」の値段に人生が左右されません。
大事なのは、この仕組みが「相場を予想しなくていい」ことです。
上がるか下がるかを当てる必要が、そもそもありません。
相場を当て続けられる人は、プロにもほとんどいません。 私のような、投資ど素人なら、なおさらです。
「当てなくていい」と決めた瞬間、投資はとても楽になります。 やることが「毎月同じ金額を、同じ商品に入れる」だけになるからです。
ここは、正直に書いておきます。
長い目で見て市場が右肩上がりなら、まとまったお金は早く全額入れたほうが結果が良かった、という研究は多くあります。 毎月に分ける間、お金の一部が「待っている」状態になるからです。
それでも私は、積立だけでやっています。 理由は「続けられるから」です。
ボーナスなど、まとまったお金が入ったとき、私はそれを投資には回していません。
家族旅行など、今しかできない思い出に使っています。
投資は、毎月の積立に任せる。 まとまったお金は、今の暮らしに使う。この分け方が、私の家計には合っていました。
▶ ボーナスの配分の考え方:【現役消防士の本音】公務員のボーナス、賢い使い方は?
「タイミングを測らず、ただ買い続ける」という考え方を、データで裏づけてくれる本があります。
ニック・マジューリ著『JUST KEEP BUYING』です。 タイトルの意味は、そのまま「ただ買い続けろ」。
私がこの本から得た教訓は、次の2点です。
投資を始めたばかりの人に、最初の1冊としておすすめしています。 本の要点は、別の記事にまとめました。
▶ 要約記事:【要約】書籍「JUST KEEP BUYING」の重要ポイント7選を解説
仕組みが分かっても、実際に下がると気持ちは揺れます。 私もそうでした。
2022年、株価が大きく下がった時期がありました。 口座を開くたびに評価額が減っていて、見るたびにざわついたのを覚えています。
でも、その間も自動積立はやめていません。 毎月同じ金額で、同じ投資信託を買い続けていました。
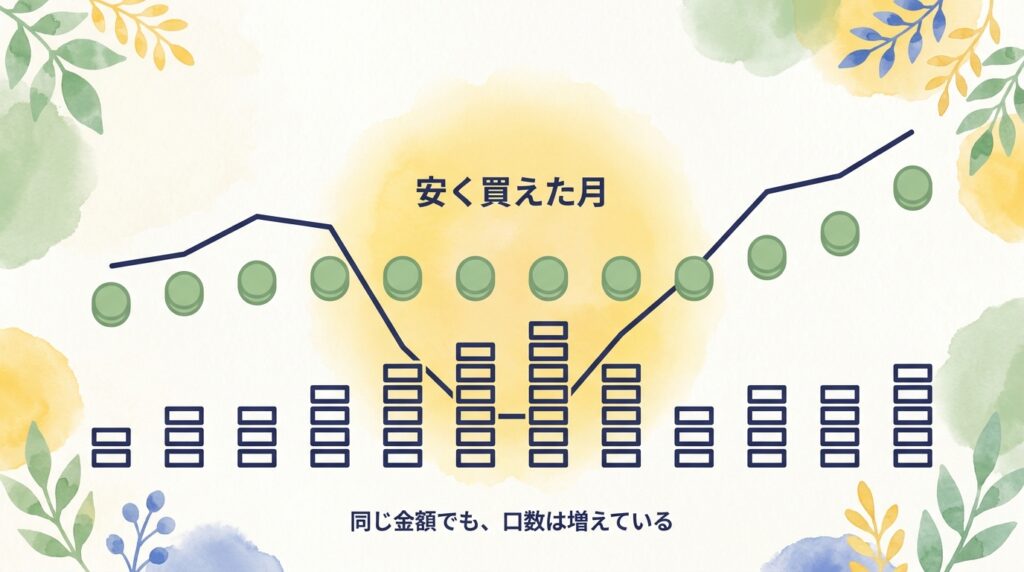
値段が下がっているので、同じ金額で買える口数は増えています。 あとから振り返ると、この時期に買った分が、いちばん「安く買えた分」になっていました。
正直に言うと、最初から「安くなってありがとう」と思えたわけではありません。
2022年の私は、ざわついていました。 それが変わったのは、下落の後に評価額が戻り、あの時期に買った口数が効いているのを見てからです。
今も、毎月の運用報告で数字を並べるたびに実感することがあります。
2020〜2023年に旧つみたてNISAで買った分は、新NISAで買った分より圧倒的に利益率が高いのです。
理由は単純で、早く買った分ほど、長く働いているからです。 そして、その中には2022年の下落のときに、ざわつきながら買った分も含まれています。
早く始めること。下落のときも淡々と続けること。
この2つがどれだけ効くかを、自分の口座の数字が毎月教えてくれます。
つまり、「下落は安く買える月」というのは、頭で理解する知識ではなく、1回くぐり抜けてから身につく感覚でした。
だからこそ、最初の下落で売らないことが、その後の全部を決めます。
下落のときに、私が自分に言い聞かせている言葉があります。
【下落のときに思い出す言葉】
「今月は、同じ金額で、いつもより多くの口数が買えている。ありがとう」
評価額は減っていても、口数は増えている。複利の「働き手」は、減るどころか増えています。
私の6年を、簡単にまとめます。
| 時期 | やったこと |
|---|---|
| 2020年7月 | つみたてNISAで、S&P500のインデックスファンドを 月33,333円(当時の上限)で開始 |
| 2022年 | 下落。ざわつくが、積立は止めず、売却もせず |
| 2024年1月 | 新NISAに移行。積立額を月4万円に変更 |
| 2026年9月 | 今も同じ投資信託を、同じ設定で積立中。 売却は6年間で0回 |
この間、「今月は高いからやめよう」「安いから多めに買おう」といった判断は、一度もしていません。 判断しなかったから、続いたと思っています。
評価額の推移は、毎月の運用報告でそのまま公開しています。 過去の結果であり、将来の成果を保証するものではありません。
▶ 最新の数字:【2026年8月】資産運用報告
6年間でやったことを正確に書くと、2つだけです。
それ以外は、何もしていません。 相場のニュースを見て設定を変えたことも、ありません。
最後に、「続ける」を根性ではなく仕組みにする方法です。
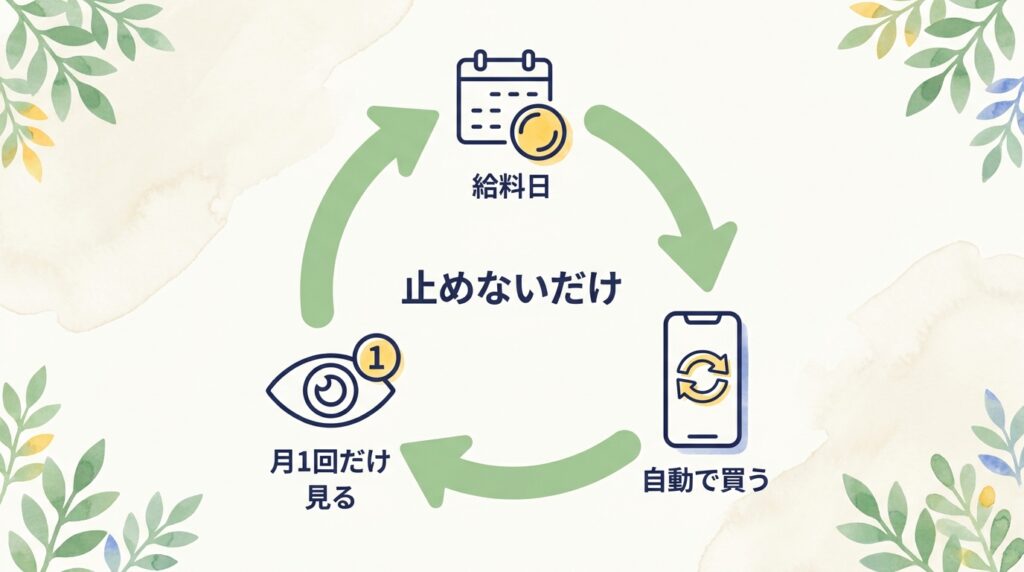
私が証券口座を見るのは、月に1回だけです。 ブログの運用報告を書くために、数字を確認する時です。
それ以外の日は、ほとんど見ません。 見ても、やることがないからです。(市場が大きく下落している時は、趣味の個別株投資でいいものがないかと見る時があります)
自動積立にしてあるので、私が何もしなくても、給料日の後に勝手に買ってくれます。 私の仕事は「止めないこと」だけです。
毎日口座を見ると、下がった日に「やめたい」が毎日来ます。 月1回なら、その機会は月1回です。
どちらが続けやすいかは、明らかだと思います。
「見ないと不安」という方は、見る日を決めてください。 給料日の翌日、月末、何でも構いません。決めた日以外は開かない。それだけで、続く確率は上がります。
もう1つ、効くのは「証券会社のアプリをスマホの1ページ目に置かない」ことです。 目に入らなければ、開きません。小さなことですが、6年続けてみると、この手の小さな仕組みのほうが、意志の力より頼りになりました。
この記事のまとめです。
積立を「続けるだけ」でいい理由
「今は高いのでは」と迷っているあなたに伝える言葉は、
「迷ってるくらいなら、すぐに始めてた方がいい。早く始めて、長く続けた人が一番得をする。歴史と研究からすでに結果は出ているから。」
まだ口座がない方は、まず箱を用意するところから。 何を買うか迷っている方は、1本に絞る記事があります。
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
▶ 新NISAで何を選ぶ|なぜ「オルカンとS&P500」の2択で十分なのか?
※本記事は、私個人の体験にもとづく情報提供です。記事内の計算は説明のための仮の数字で、将来の利回りを示すものではありません。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。過去の実績は将来の成果を保証しません。最終的な判断はご自身の責任でお願いします。