「投資が怖い」と感じるあなたへ。200万円失った私が、それでも投資をやめなかった理由
shin@kabublog
コツカブ
こんにちは!
救急隊長しんです!
「もう40代。今から投資を始めても、遅いんじゃないか」
そう思っていませんか。
結論から言うと、40代から始めても遅くありません。
41歳なら65歳まで24年、49歳でも16年あります。
私は34歳で投資を始めて、今は41歳です。6年で、入れたお金は約2倍になりました。
この記事には、私の実額と、40代から始めた場合の65歳までの計算を書いています。
この記事で分かること
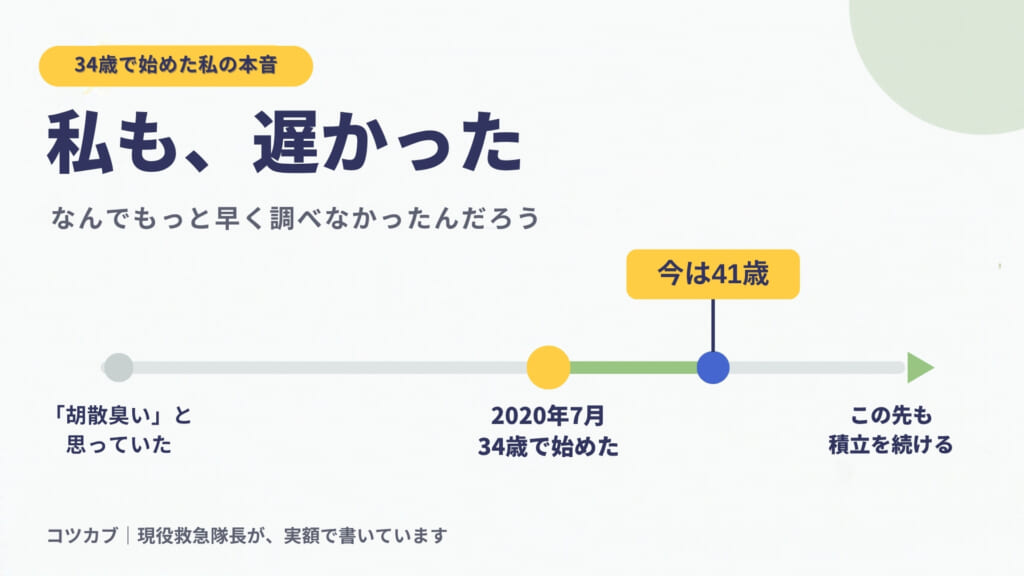
40代の方から見れば、34歳は早いと思います。
でも、私自身は「遅かった」と感じています。
私はずっと、株式投資を「なんだか胡散臭いもの」だと思っていました。
始めたのは、コロナ禍の2020年7月です。
夜中の出動が増えて、命を削っている感覚がありました。
給料だけだと、収入を増やす方法は自分を削ることしかない。
色々調べてみると、自分が勉強不足だっただけでした。
「なんでもっと早く調べてお金の勉強をしなかったんだろう」
これは今でも思っています。
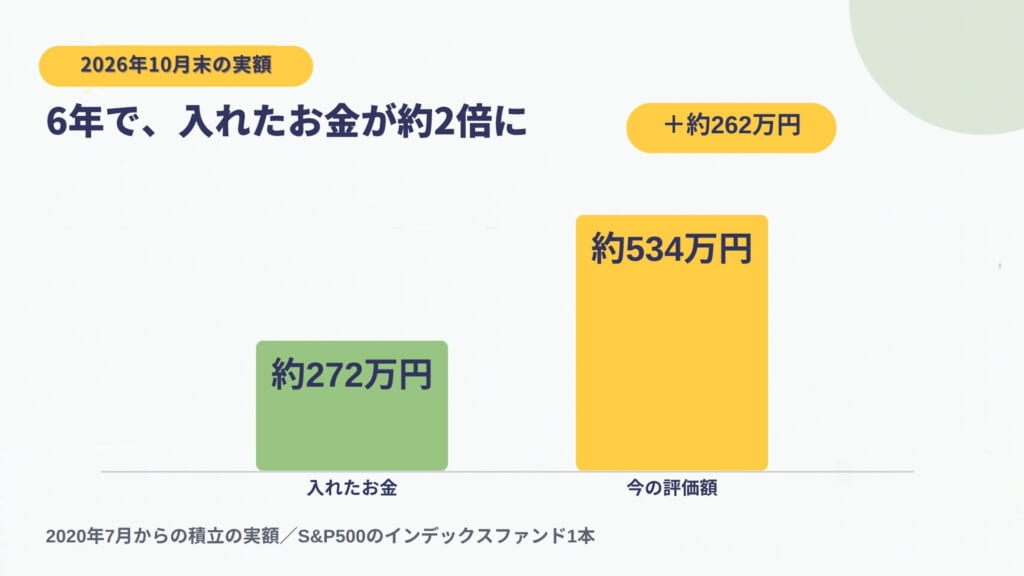
2020年7月に、つみたてNISAを月33,333円で始めました。
今は新NISAで月4万円です。買っているのは、S&P500のインデックスファンド1本だけ。
2026年10月末の数字は、こうなっています。
| 金額 | |
|---|---|
| 入れたお金 | 約272万円 |
| 評価額 | 約534万円 |
| 増えた分 | 約262万円(+約96%) |
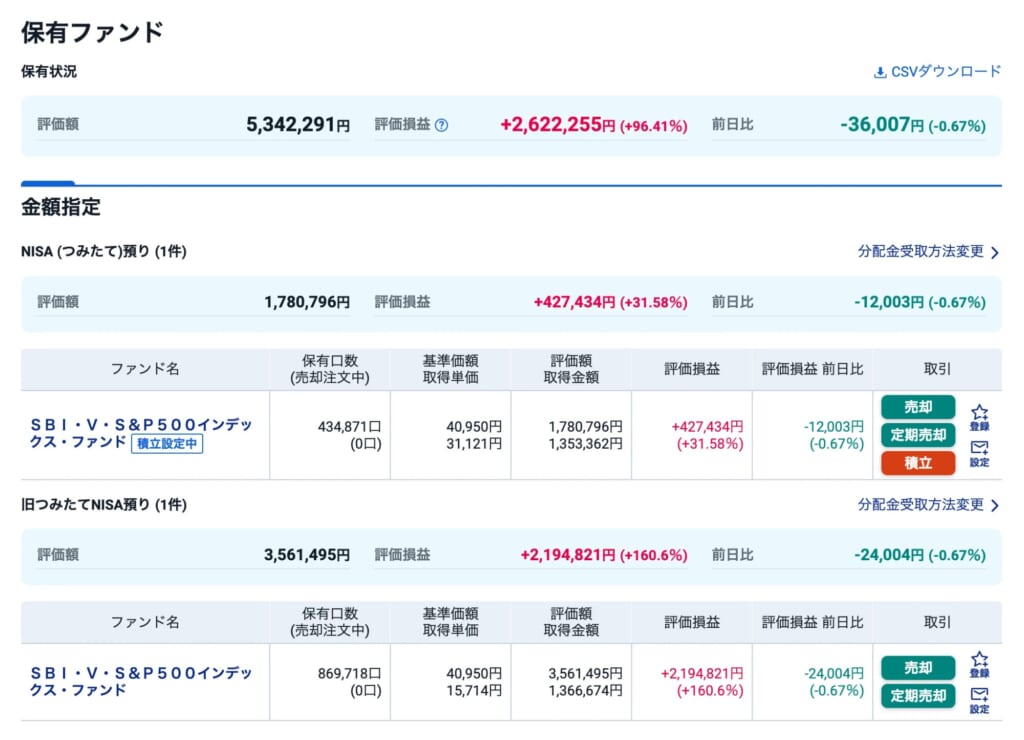
6年間、この積立は1度も売っていません。
ただ、まっすぐ増えたわけではありません。
2022年は含み益が目に見えて減り、口座を見るたびに心がざわつきました。
同じ年に、私は仮想通貨FXで200万円を失っています。
それでも積立だけは止めませんでした。自動だったからです。
私の意志が強かったわけではありません。
▶ つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】
とは言っても、投資を早く始めるに越したことはありません。
同じ月4万円を65歳まで続けた場合、34歳と41歳で始めると、計算上はこれだけ差が出ます。
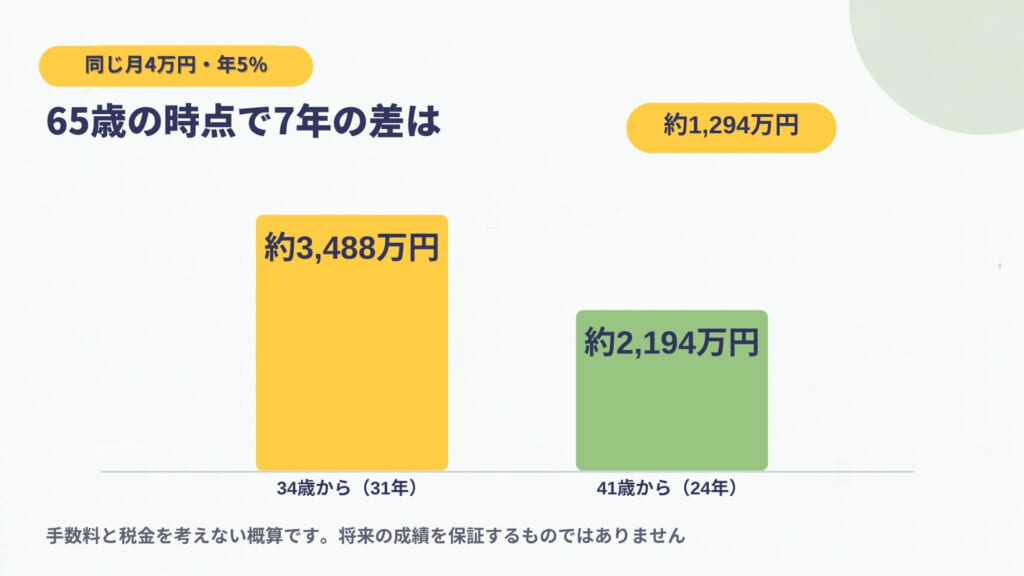
| 始める年齢 | 入れるお金 | 65歳の時点(年5%) |
|---|---|---|
| 34歳(31年) | 約1,488万円 | 約3,488万円 |
| 41歳(24年) | 約1,152万円 | 約2,194万円 |
7年の差は、年5%で約1,294万円です。
時間は、あとからお金では買えません。
私の6年の中でも、早く入れた年の分ほど、大きく増えています。
ここは認めるしかありません。
では、40代はもう手遅れなのか。そんなことはないと思います。
月4万円を、年5%で65歳まで積み立てた場合です。
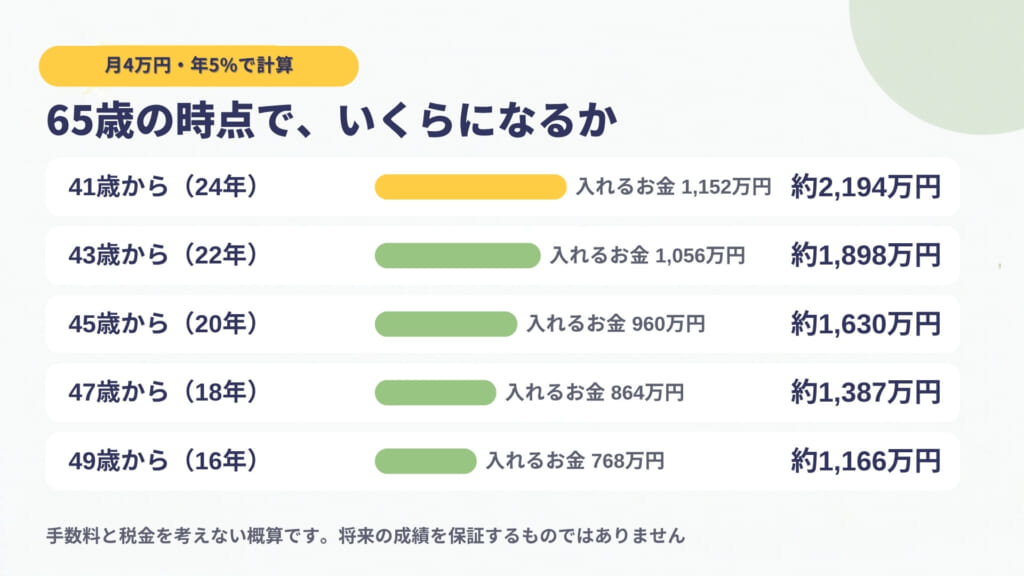
| 始める年齢 | 入れるお金 | 65歳の時点(年5%) |
|---|---|---|
| 41歳(24年) | 約1,152万円 | 約2,194万円 |
| 45歳(20年) | 約960万円 | 約1,630万円 |
| 49歳(16年) | 約768万円 | 約1,166万円 |
※手数料と税金を考えない概算です。実際の運用は毎年この通りには動かず、将来の成績を保証するものではありません。
49歳から始めても、16年あります。
逆に、「来年から始めよう」と1年先送りするとどうなるか。
41歳の人なら、65歳の時点で約151万円の差になります(年5%の場合)。
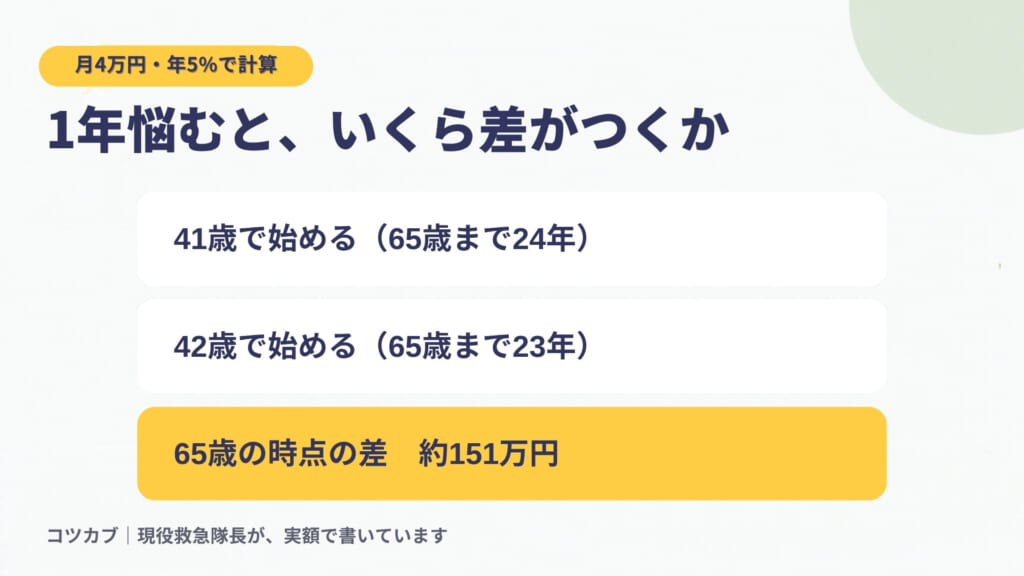
1年悩むだけで、約151万円です。
計算上の話ですが、悩んでいる時間が一番もったいないと思います。
投資を始める前の自分に声をかけるなら、3つです。
1. お金の勉強をしろ
投資が胡散臭く見えたのは、私の勉強不足でした。
難しいことは要りません。まず、調べてみるだけでいいです。
2. 悩んでいる時間がもったいない
悩んでいても、1年はすぐに過ぎます。
私は胡散臭いと思っていた時間が、一番もったいなかったです。
3. とりあえず少額でも早く始めろ
額で悩むくらいなら、少額で始めたほうがいいです。
額はあとから増やせます。
40代から始めるなら、順番はこの3つです。
1. 残すお金を決める
生活費の3〜6か月分は、投資に回しません。
40代は使う時期までの年数が短い分、下がったときに売らずに済むお金が大事です。
2. 止めずに済む額を決める
3割下がっても積立を止めない額まで、下げてください。
▶ リスク許容度の測り方|暴落で資産がいくら減るか、投資する前に数字で見ておく
3. 口座を開いて、自動にする
口座開設は無料です。開いてすぐに買わなくても大丈夫です。
この記事のまとめです。
40代から始めても遅い?
34歳で始めた私も、今でも「遅かった」と思っています。
でも、過去には戻れません。
人生で一番若い日は、今日です。
知ったら、すぐに始める。これが一番大事だと思います。
私がメインで使っている証券口座
まずは、口座だけ開いておく
\ 口座開設は無料・スマホで申し込めます /
SBI証券で口座をつくる(無料)
※アプリの見た目は少し古めです。私は積立を設定してからは、月に1回しか開いていません。
→ 申し込み画面の選び方を、画像付きで見る▶ 新NISAから始める資産形成6ステップ|40代公務員のリアルなロードマップ
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
※本記事は、私個人の体験にもとづく情報提供です。試算は仮の計算で、将来の値動きを保証するものではありません。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。
詳しい運営方針は PR表記・運営方針について に記載しています。