【要約】投資の大原則「5つのポイント」|成功の法則「KISSポートフォリオ」を解説
shin@kabublog
コツカブ
投資信託は、たくさんの人のお金をまとめて、運用のプロに代わりに買ってもらう箱です。
私はその箱を、2020年から6年、毎月買い続けています。今は月4万円です。
箱の名前は「SBI・V・S&P500インデックス・ファンド」。 中身は、アメリカの500社の株です。
箱の仕組みを知っているかどうかで、下がった月の画面の見え方が変わります。
それでも、「投資信託って何?」と聞かれて、自分の言葉で説明できる人は多くありません。
この記事では、私が6年持ってきた投資信託の中身を、自分の口座の実際の数字で説明します。
読み終わったとき、「自分は何を買っているのか」を人に説明できる状態になる。 それが、この記事の目的です。
用語は3つだけ出てきます。 口数、基準価額、信託報酬。この3つが分かれば、投資信託の説明は一通りできるようになります。
先に投資信託の正体をお伝えします。
投資信託とは
私が毎月買っている「SBI・V・S&P500インデックス・ファンド」も、この箱の1つです。 中身は、米国の代表的な500社の株です。
「500社の株を、月4万円で買う」 これが、投資信託という箱があるからできることです。
まず、お金の行き先です。 自分のお金がどこに置かれているかが分かると、それだけで不安がひとつ減ります。
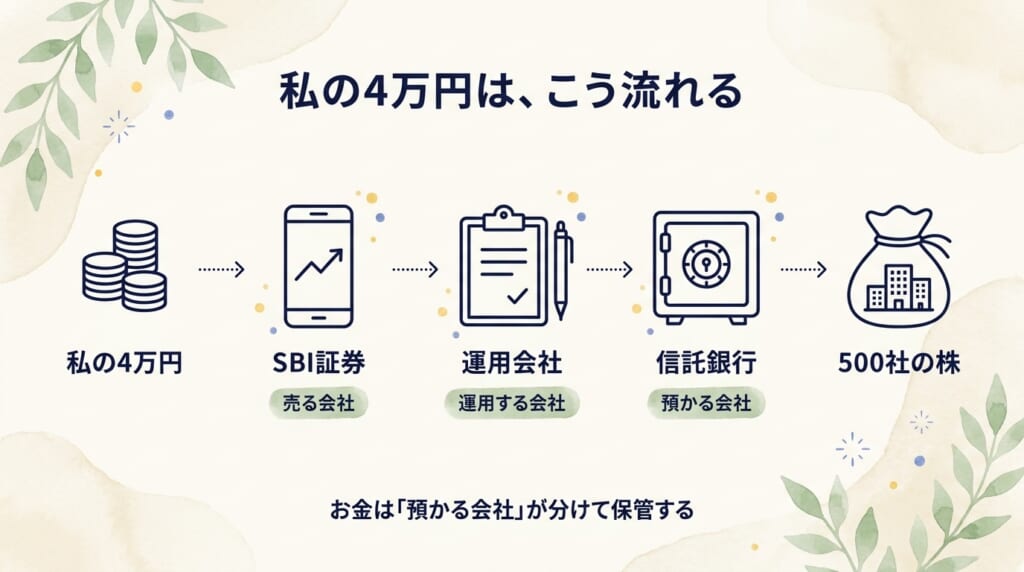
投資信託には、3つの会社が関わっています。
| 役割 | 私の場合 | やること |
|---|---|---|
| 売る会社 (販売会社) | SBI証券 | 注文を受けて、お金を預かって渡す。 画面を見せてくれる |
| 運用する会社 (運用会社) | SBIアセットマネジメント | 「何をいくら買うか」を決めて、 指図する |
| 預かる会社 (信託銀行) | 信託銀行 | 集まったお金と買った株を、 自分の財産とは分けて保管する |
私の4万円は、18日にSBI証券の口座から引き落とされます。 それが運用会社の指図で株に替わり、信託銀行が保管します。
私が画面で見ているのは、SBI証券が見せてくれる「持ち分」の数字です。 お金そのものは、証券会社にも運用会社にも置かれていません。
私のファンドの中身は、「バンガード・S&P500 ETF」という米国の商品で、そのさらに中身がS&P500の500社の株です。
Apple、Microsoft、Amazonのような、名前を知っている会社も入っています。 名前を知らない会社も、たくさん入っています。
500社の名前を覚える必要はありません。 私が買っているのは、1社1社ではなく、「500社が入った袋」だからです。
1社が傾いても、袋全体への影響は小さい。 これが「1本で分散」と言われる理由です。
「証券会社が潰れたら、投資信託はどうなるの?」 始める前、私も気になりました。
答えは、「信託財産は別のところに分けて保管されているので、そのまま残る」です。
投資信託協会の説明によると、販売会社が破綻しても投資信託は別の販売会社に移され、運用会社が破綻しても信託銀行に保管された財産は影響を受けません。
信託銀行そのものが破綻した場合も、信託財産は信託銀行の財産と分けて管理することが法律で義務づけられているため、保全されます。
ただし、これは「会社が潰れても消えない」という話です。 「株が下がっても減らない」という話ではありません。
値下がりのリスクは、この仕組みとは別に、そのまま残ります。 ここは混同しないでください。
ここが、投資信託で一番つまずきやすいところです。 私の口座の実際の数字で、そのまま説明します。
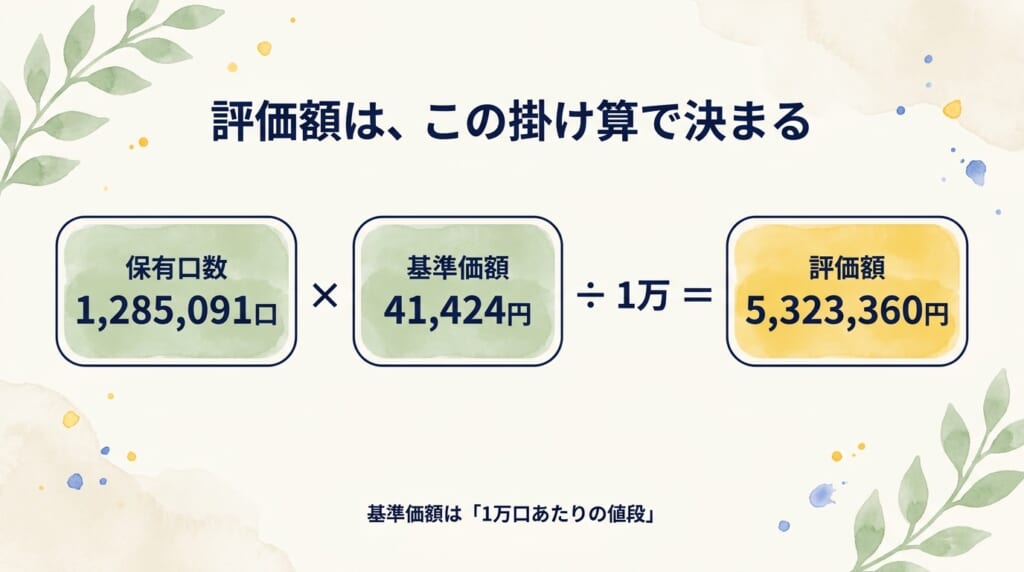
投資信託の値段は「基準価額」と呼ばれ、1万口あたりの金額で表示されます。
2026年8月末、私のファンドの基準価額は 41,424円 でした。 1万口で41,424円なので、1口あたりは約4.1円です。
「1口4円」と聞くと安く感じますが、値段の単位が小さいだけです。 株のように「1株いくら」ではなく、「1万口でいくら」と覚えてください。
自分の持ち分がいくらかは、この掛け算で決まります。
評価額 = 基準価額 × 保有口数 ÷ 10,000
私の8月末の数字を入れると、こうなります。
| 項目 | 数字 |
|---|---|
| 保有口数 (新NISA+旧NISAの合計) | 1,285,091口 |
| 基準価額 | 41,424円 |
| 評価額 | 1,285,091 × 41,424 ÷ 10,000 = 5,323,360円 |
8月の運用報告に載せた「投資信託の評価額 5,323,360円」は、この掛け算の結果です。
私の口座には、同じファンドが2つの箱に分かれて入っています。 2020〜2023年に買った「旧つみたてNISA」の分と、2024年からの「新NISA」の分です。
| 保有口数 | 買った平均の値段 (取得単価) | 今の基準価額 | |
|---|---|---|---|
| 旧つみたてNISA分 | 869,718口 | 15,714円 | 41,424円 |
| 新NISA分 | 415,373口 | 30,656円 | 41,424円 |
同じファンドで、同じ今の値段なのに、買った値段が違います。 旧NISA分は1万口を平均15,714円で買っていて、今は41,424円なので、約2.6倍です。
ここで覚えてほしいことが1つあります。 値段が上がっても下がっても、口数は減らないということです。
下落のときに減っているのは「基準価額」で、口数はそのままです。 口数がそのままなら、値段が戻れば評価額も戻ります。
▶ リスク許容度の測り方|暴落で資産がいくら減るか、投資する前に数字で見ておく
私の積立は、毎月18日です。 給料日が17日なので、その翌日に設定しています。
使う前に、投資に回る。 この順番にしておくと、「今月は余らなかった」が起きません。
積立日に、私が口座を見ることはありません。 4万円で、その月の基準価額に応じた口数が自動で買われて、口数が増えていくだけです。
基準価額が安い月は多くの口数が買え、高い月は少なくなります。 これがドルコスト平均法で、詳しくは別の記事に書いています。
▶ 【初心者向け】複利とドルコスト平均法|「積立を続けるだけ」でいい理由を、私の6年で説明します
投資信託には「信託報酬」という手数料があります。 ここでは、水準の話ではなく、「何に、いつ、どこから払っているか」だけ書きます。
信託報酬は、さっきの3社(売る・運用する・預かる)の仕事代です。
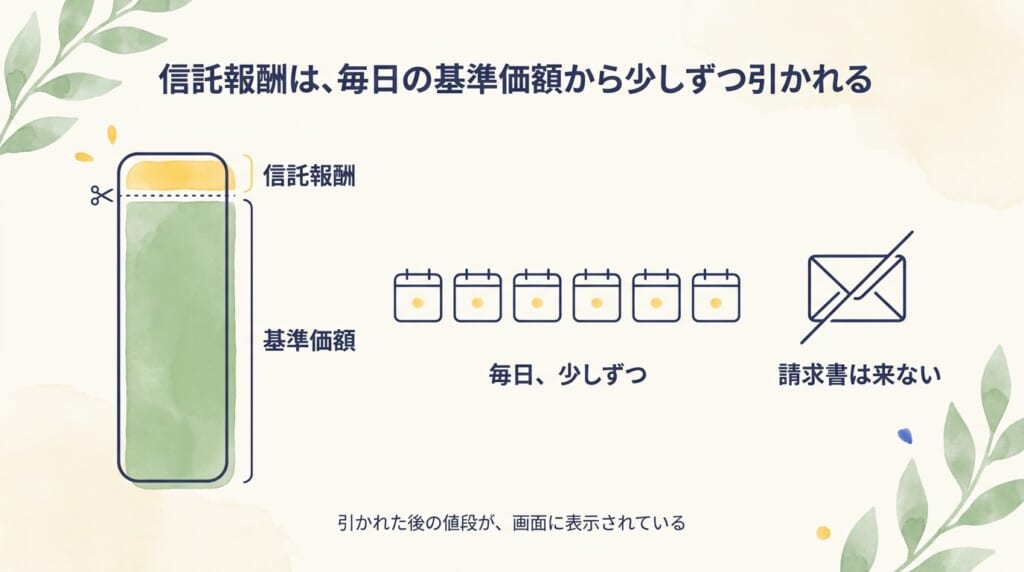
年率で決まっていて、私のファンドは、中身のETFの費用まで含めて年0.09%ほどです。
10万円分持っていると、1年で約90円。 これが、365日に分けて、毎日の基準価額から少しずつ引かれています。
だから、請求書は来ません。 口座から別に引き落とされることもなく、明細にも出ません。
「引かれた後の値段」が、毎日の基準価額として表示されている。 これが、信託報酬の仕組みです。
「何%なら安いのか」「どのファンドを選ぶか」は、この記事では書きません。
別の記事で、私がオルカンとS&P500の2択に絞った理由と一緒にまとめています。
▶ 新NISAで何を選ぶ|なぜ「オルカンとS&P500」の2択で十分なのか?
ここは、始める前に誰も教えてくれなかったことです。 知らなくても困りませんが、知っていると「あれ?」が減ります。
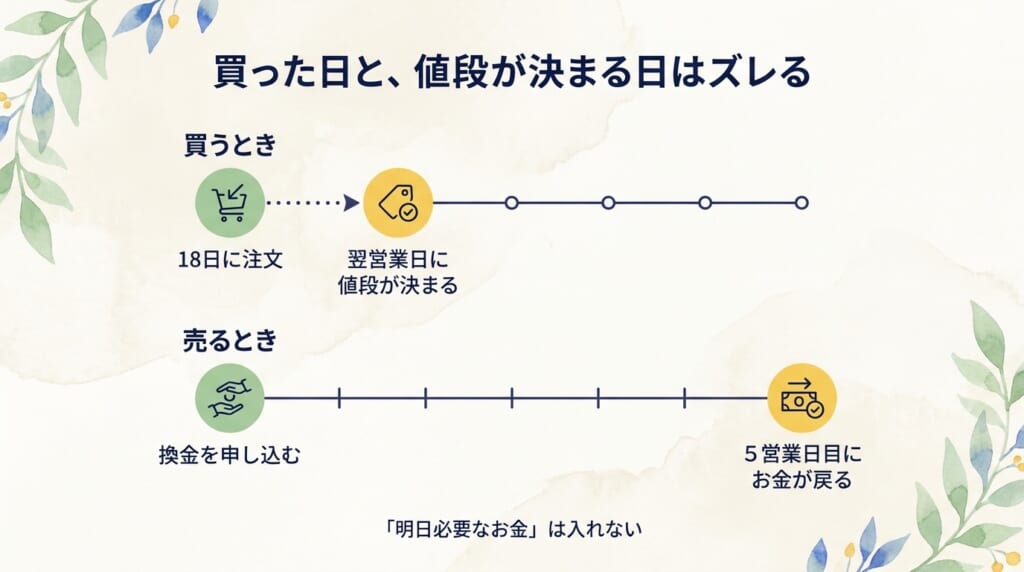
投資信託は、注文した日の値段では買えません。
私のファンドのように海外の株に投資するものは、注文した日の翌営業日の基準価額で値段が決まります。
理由は、値段が1日1回しか決まらないからです。 米国の株式市場が閉まってから、その日の中身の値段をもとに、日本で基準価額が計算されます。
だから、「今日は安いから買おう」ができません。 私は18日に注文が入り、値段が決まるのは翌営業日ですが、その日を見に行ったことはありません。
ズレを意識しなくていい仕組みだから、意識していません。 これは、積立という買い方の、地味な利点だと思っています。
売るときも同じで、その場では現金になりません。
私のファンドの場合、換金の申し込みをした日から数えて5営業日目に、お金が口座に戻ります。 土日を挟めば、1週間ほどです。
正直に書くと、私は投資信託を一度も売ったことがありません。 なので、この日数は実体験ではなく、目論見書に書かれている数字です。
売ったことがない私が言えるのは、1つだけです。 「明日必要なお金」を投資信託に入れてはいけない。だから、生活防衛資金を別に置いています。
▶ 生活防衛資金はいくら残す?|4人家族・住宅ローンありの40代公務員が「投資に回す額」を決めた手順
「投資信託を持っていると、配当のようなお金がもらえる」 そう思っている人が多いのですが、私のファンドは違います。
私のファンドは、年1回の決算で「分配金」を出すかどうかを決めますが、これまでの実績は毎回0円です。
500社から入ってくる配当は、私の口座には来ません。 袋の中でそのまま次の株を買うのに使われ、基準価額に反映されます。
つまり、「もらう」代わりに「口数の値段が上がる」形で受け取っています。 私はこれを「増えた分が中で再投資される」と理解しています。
分配金が出ないことは、参考にしたブログで始める前から知っていました。 私の目的は「増やして、ずっと持つ」だったので、途中で受け取らない形のほうが合っていると考えて選びました。
「毎月お金を受け取りたい」という人には、別の商品(高配当株や分配型のファンド)が向きます。 その受け取り方と使い道は、次の記事で書きます。
投資信託を買うと、「目論見書」という説明書を確認する画面が出ます。 その後は、年に何度か「運用報告書」が届きます。
正直に書きます。 私が目論見書をきちんと読んだのは、始めるときの1回だけです。
見たのは、2か所です。
目論見書で、私が確認した2か所
それ以外のページは、読んでいません。 運用報告書も、届いても開いていません。
これで6年、困ったことはありません。 「読まないと始められない」ものではなく、「この2か所だけ確認すれば始められる」ものだと思っています。
あなたが目論見書を開いたら、まず「手数料」と「投資対象」の2か所だけ見てください。 それで、自分が何を買っているかは分かります。
この記事のまとめです。
投資信託とは
2022年に基準価額が下がったとき、私の口座の口数は1つも減っていませんでした。 減ったのは値段だけで、口数は毎月増え続けていました。
「何を、どういう形で持っているか」が分かると、下がった画面の見え方が変わります。 それが、この記事で一番伝えたいことです。
投資信託の箱が分かったら、次は箱を入れる「NISA」の仕組みと、口座の開き方です。
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
投資信託とETFのどちらを選ぶか迷っている人は、こちらを先にどうぞ。
※本記事は、私個人の体験にもとづく情報提供です。基準価額・口数・手数料などは執筆時点の情報で、将来の値動きを保証するものではありません。特定の金融商品の購入を推奨するものではなく、投資信託には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。