【2026年6月】資産運用報告
shin@kabublog
コツカブ
証券口座を開こうとして、申込み画面でこんな選択肢が出てきて、手が止まったことはありませんか。
言葉の意味が分からないまま、どれかを選ばないと先に進めない。
「間違えたら、あとで税金の面倒なことになるのでは」と不安になる。
私も2020年に口座を開いたとき、意味を理解して選んだわけではありません。 当時参考にしていたブログ記事に書いてあるとおりに、チェックを入れただけでした。
結果的に、その選び方で合っていました。 ただ、「なぜそれでいいのか」を知ったのは、ずっと後になってからです。
この記事は、当時の私が読みたかった「理由つきの説明」です。 読み終えたら、あの申込み画面で迷わなくなります。
先に結論から。
迷ったら、この組み合わせ
理由は2つ。税金の計算と納付を、証券会社が代わりにやってくれるから。そしてNISA口座は、そもそも税金がかからないからです。
この2つを選んでおけば、投資の利益について、あなたが自分で確定申告をする場面は原則としてありません。
ここから先は、その理由を順番に説明します。
まず、投資でかかる税金の全体像です。
投資の利益には、2つの種類があります。
どちらにも、原則として20.315%の税金がかかります。 内訳は次のとおりです。
| 税金の種類 | 税率 |
|---|---|
| 所得税 | 15% |
| 復興特別所得税 | 0.315% |
| 住民税 | 5% |
| 合計 | 20.315% |
たとえば10万円の利益が出ると、約2万円が税金で、手元に残るのは約8万円です。
ここで大事なのが、「この税金を、誰が計算して、誰が納めるのか」です。
「源泉徴収」とは、利益を受け取る前に、あらかじめ税金を差し引いておく仕組みのことです。 給料から所得税が天引きされるのと同じ考え方です。
証券会社が税金を差し引いて、あなたの代わりに納めてくれる。 それが「源泉徴収あり」の意味です。
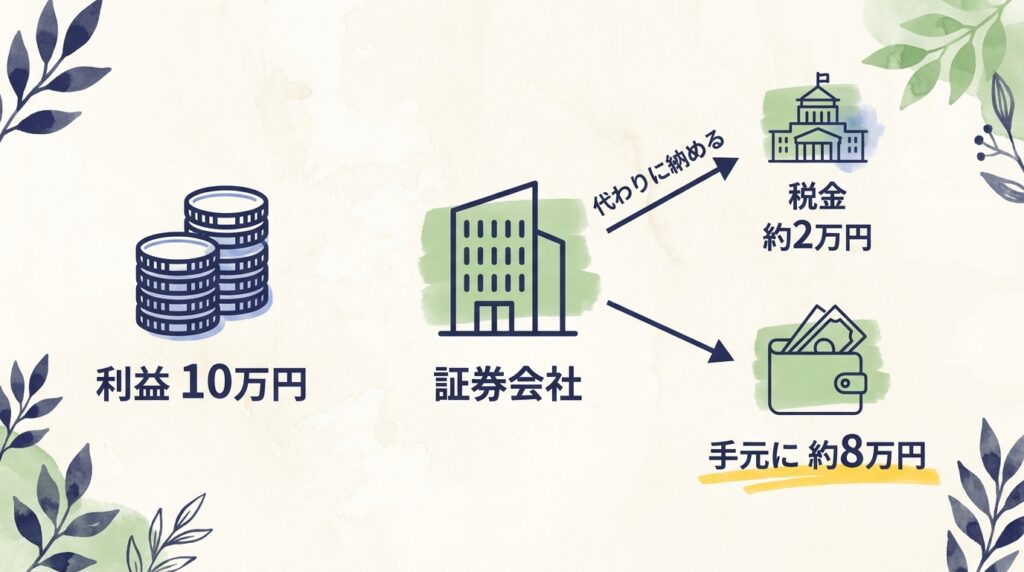
投資の利益10万円から、証券会社が約2万円を差し引いて税務署に納め、約8万円が手元に残る流れ。
証券会社の口座は、税金の扱いによって4種類に分かれます。
| 口座の種類 | 税金 | 税金の計算をする人 | 確定申告 | 向いている人 |
|---|---|---|---|---|
| NISA口座 | かからない | 不要 | 不要 | すべての人 |
| 特定口座 (源泉徴収あり) | 20.315% | 証券会社 | 原則不要 | 会社員・公務員など、申告の手間を省きたい人 |
| 特定口座 (源泉徴収なし) | 20.315% | 証券会社(納付は自分) | 必要 | 自分で申告する前提の人 |
| 一般口座 | 20.315% | 自分 | 必要 | 特別な理由がある人 |
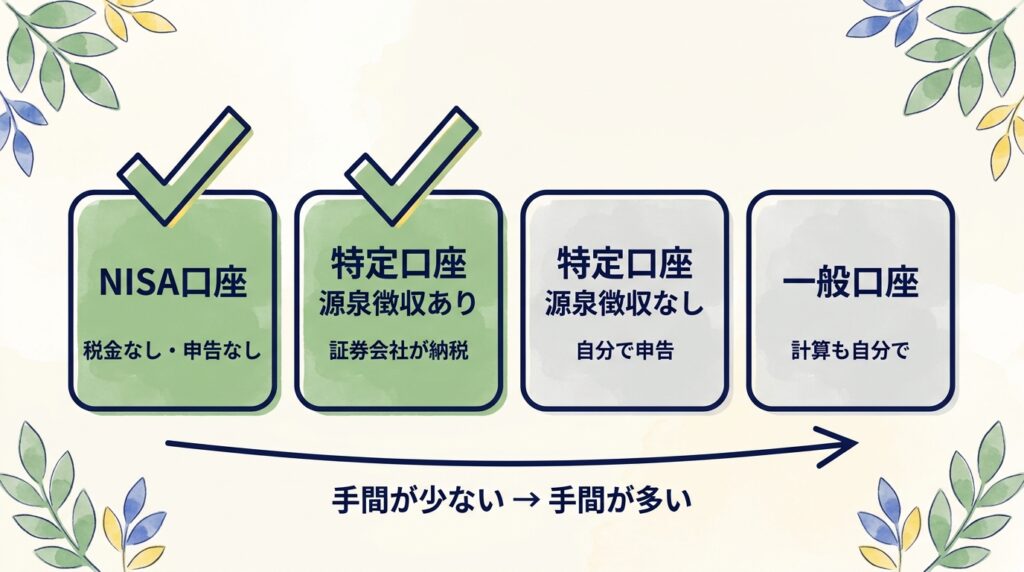
NISA口座で買った商品の利益には、税金がかかりません。 税金がかからないので、確定申告も不要です。
年間360万円まで、生涯で1,800万円までという上限があります。 仕組みの詳細は、【2026年版】新NISAの仕組み|覚えるのは3つだけにまとめています。
NISA口座以外で買うときに使うのが、特定口座です。
「源泉徴収あり」を選ぶと、利益が出るたびに証券会社が税金を差し引き、あなたの代わりに納めてくれます。
国税庁も、この口座の利益は「申告不要とすることができる」と説明しています。
あなたがやることは、何もありません。
具体的には、こうなります。
年が明けると、証券会社から「特定口座年間取引報告書」という1年分のまとめが届きます。 「源泉徴収あり」の場合、これは確認用の書類です。どこかに提出する必要はありません。
「源泉徴収なし」は、1年分の損益の計算までは証券会社がやってくれます。
ただし、税金を納めるのはあなた自身です。利益が出た年は、確定申告が必要になります。
一般口座は、損益の計算から自分で行う口座です。 これから始める方が、あえて選ぶ理由はほとんどありません。
なお、「源泉徴収あり」を選んでいても、確定申告をしてはいけないわけではありません。 損を翌年に繰り越したいときなど、申告したほうが有利になる場面では、自分の判断で申告することもできます。
「普段は何もしなくていい。必要になったら申告もできる」。 この柔軟さも、「源泉徴収あり」を選ぶ理由の1つです。
「源泉徴収あり」をおすすめする理由は、手間が省けることだけではありません。
公務員や会社員の方が気にするのは、「投資をしていることが職場に伝わらないか」だと思います。
職場に伝わる可能性がある経路は、住民税です。
住民税は前年の所得をもとに計算され、その金額が職場に通知されて、給料から天引きされます。
確定申告をして投資の利益を申告すると、その分が住民税の計算に加わる場合があります。
一方、「源泉徴収あり」で申告不要を選べば、投資の税金は証券会社の中で完結します。 給料にかかる住民税の計算には入りません。
「源泉徴収あり」で完結するもの
確定申告をしないので、投資の利益が職場の住民税に影響する経路がありません。
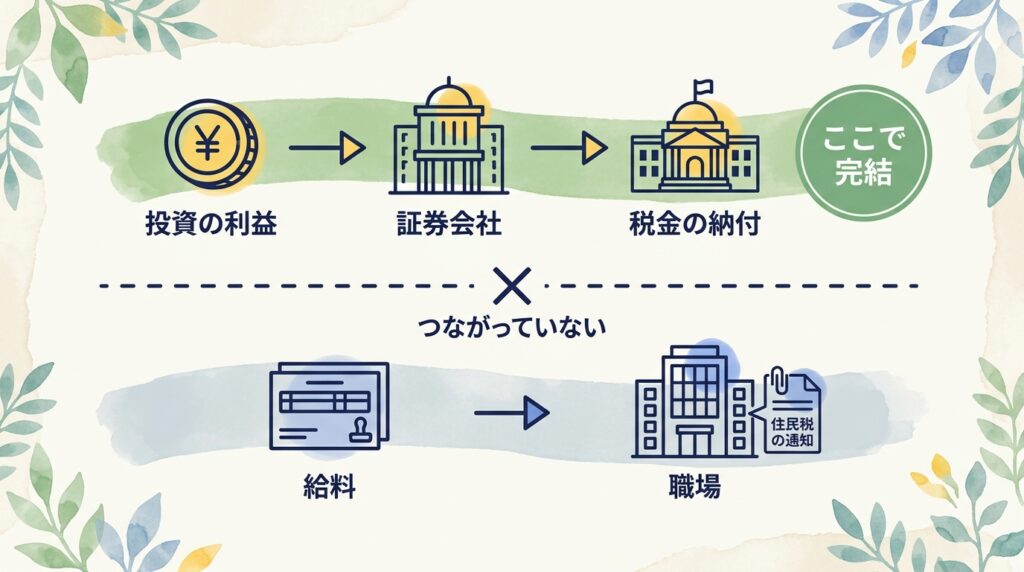
公務員の方向けに、この仕組みだけを1本で解説した記事もあります。 ▶ 公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由
「給料をもらっている人は、副収入が20万円以下なら確定申告は不要」と聞いたことがあるかもしれません。
だから「源泉徴収なし」を選べば、利益が20万円以下の年は税金を払わなくて済む。 そう説明されることがあります。
ただし、これは所得税の話です。 住民税にはこの特例がなく、お住まいの市区町村への申告が別に必要になるとされています。
「申告しなくていい」と思い込んで何もしないと、あとで指摘を受ける可能性があります。 そして住民税の申告をすれば、その分は住民税の計算に入ります。
「源泉徴収あり」にしておけば、この心配自体がなくなります。 少額の節税より、手間と不安がないことのほうが、長く続けるうえでは大切だと私は考えています。
2つの口座を同時に開いたあと、どう使い分けるかです。
同じ証券会社の中に、NISA口座と特定口座という「2つの財布」ができるイメージです。 買うときに、どちらの財布で買うかを毎回選びます。
選び間違えても、あとから商品を別の財布に移すことはできません。 だから「どちらで買うか」の基準を、先に持っておくと安心です。
これから始めるなら、買うのはNISA口座だけで足ります。
NISA口座は年間360万円まで使えます。 月30万円を積み立てて、ようやく使い切る金額です。
ほとんどの方にとって、特定口座で買う場面はしばらく来ません。
「では、なぜ特定口座も同時に開くのか」と思われるかもしれません。
理由は、証券口座の申込みでは特定口座の選択が必須になっていることが多いからです。
使う予定がなくても、開いておいて困ることはありません。口座の維持にお金もかかりません。
特定口座を使うのは、次のどちらかの場面です。
2つ目は少し分かりにくいので、後半で私の例を使って説明します。
特定口座には、NISA口座にない特徴が1つあります。
それは、 損と利益を相殺できることです。
たとえば、A株で30万円の利益、B株で10万円の損が出たとします。 特定口座なら、差し引き20万円の利益に対してだけ税金がかかります。これを「損益通算」といいます。
NISA口座で出た損失は、「なかったもの」として扱われます。 他の口座の利益と相殺することはできません。
だからNISA口座には、値動きの激しい商品より、広く分散された投資信託が向いていると私は考えています。
もう1つ、申込みのときに確認しておきたい設定があります。 配当金の受け取り方です。
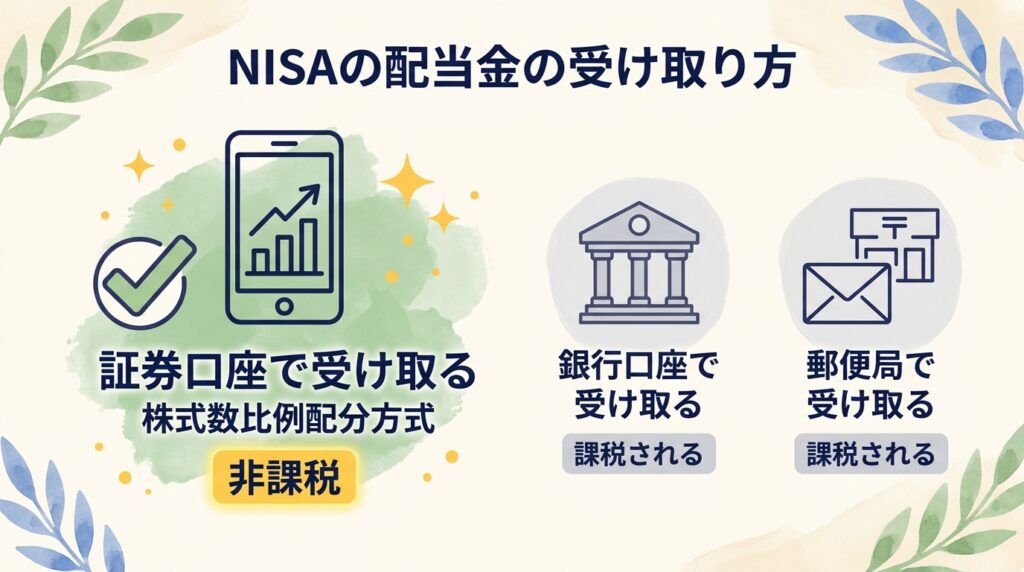
NISA口座で買った株やETFの配当金を非課税で受け取るには、「株式数比例配分方式」を選んでおく必要があります。 これは、配当金を証券会社の口座で受け取る方式のことです。
日本証券業協会も、他の受け取り方(銀行口座への振込や、郵便局での受け取り)を選んでいると、NISA口座であっても20.315%が課税されると注意を呼びかけています。
| 配当金の受け取り方 | NISA口座の配当金 |
|---|---|
| 株式数比例配分方式(証券口座で受け取る) | 非課税 |
| 登録配当金受領口座方式(銀行口座で受け取る) | 課税される |
| 配当金領収証方式(郵便局などで受け取る) | 課税される |
対象になるのは、上場している株式やETFなどの配当金です。 投資信託の分配金は証券会社を通じて支払われるので、この設定に関係なく非課税です。
私はたまたま最初からこの方式になっていましたが、理由を知ったのは後からでした。 口座を開いたら、設定画面で一度だけ確認しておくと安心です。
同じ年の、同じ特定口座の中であれば、自動で調整されます。
たとえば春に利益が出て税金が引かれ、秋に損が出た場合。 年間の損益が通算されて、引かれすぎた税金は口座に戻ってきます。
ただし、年間を通して損で終わったとき、その損を翌年以降に繰り越す(最長3年)には、確定申告が必要です。
変えられます。 ただし、変更できるのは年単位で、その年の最初の売却などの前までとしている証券会社が一般的です。
最初は「源泉徴収あり」にしておけば、困る場面はほとんどありません。 詳しい手続きは、口座を開いた証券会社で確認してください。
開けません。NISA口座は1人1口座です。
金融機関を変更することはできますが、年単位での手続きになります。 最初の1社は、長く使うつもりで選ぶのがおすすめです。
最後に、私の実際の使い分けです。 あくまで「私の例」で、特定の商品や方法を勧めるものではありません。
| 口座 | 中身 | 買い方 |
|---|---|---|
| NISA口座 | S&P500のインデックスファンド | 月4万円・自動積立 |
| 特定口座(源泉徴収あり) | 日本の高配当株 50銘柄以上 | 少額ずつ買い足し |
どちらも同じ証券会社の中にあります。 株や投資信託の利益について、私が自分で確定申告をしたことは、2020年から一度もありません。
「配当金が非課税になるなら、高配当株こそNISAで買えばいいのでは?」
そう思われるかもしれません。もっともな疑問です。
私が特定口座で買っている理由は、1つだけです。
「新NISAの1,800万円は、最終的にすべてインデックス投資に使いたいから」
NISAの成長投資枠で高配当株を買えば、配当金の約20%の税金はかからなくなります。 その代わり、長期のインデックス投資に使えるはずだった非課税の枠を、その分だけ使うことになります。
20年単位で見たとき、私は枠をインデックス投資に回したほうが合っていると判断しました。 だから高配当株は、税金がかかることを承知のうえで、特定口座で持っています。
これは私個人の判断です。 成長投資枠で高配当株を買って、配当金を非課税で受け取るのも、1つの選択肢です。正解は1つではありません。
もちろん、どちらの方法でも、株式には値下がりや減配のリスクがあります。 過去の配当が、将来も続くと保証されているわけではありません。
▶ 考え方の詳細:新NISAを広げる|なぜ「高配当株」を、無理にやらなくていいのか?
この記事の内容をまとめると、
口座開設の申込み画面で選ぶもの
この3つを選んでおけば、投資の利益について自分で確定申告をする場面は、原則としてありません。
2020年の私は、意味を知らないまま、人のブログのとおりに選びました。 今のあなたは、理由を知ったうえで選べます。
口座を開くのは無料で、スマホから10分ほどで申し込めます。 この3つのチェックを入れるところまで、画像付きで手順をまとめた記事もあります。
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
▶ 制度の全体像はこちら:【2026年版】新NISAの仕組み|覚えるのは3つだけ
※本記事は2026年9月時点の税制にもとづく一般的な解説と、私個人の体験にもとづく情報提供です。特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。税金の扱いは個別の事情によって変わるため、詳しくは国税庁のウェブサイト、お住まいの市区町村、税務署や税理士等の専門家にご確認ください。