【2026年2月】新NISA世代が知っておくべき「5つの経済ニュース」|日経5.8万円とトランプ関税の影響は?
shin@kabublog
コツカブ
「新NISAって、良い制度らしいけど、調べるのがめんどくさい」
「つみたて投資枠と成長投資枠の違いを読んでも、頭に入ってこない」
もしそう感じているなら、この記事はあなたのために書きました。
こんにちは!救急隊長のしんです!
私は40代の地方公務員です。
2020年に、つみたてNISAで投資を始めました。
そのとき私も、制度の解説を最後まで読み切れずに、「なんかめんどくさい」と何度も行動をやめていました。
だからこの記事では、始めるために必要なことだけを、私が実際にやっている形と一緒にお伝えします。
読み終えたときに、あなたは脳死で3つをまねるだけです。
新NISAは、投資で出た利益に税金がかからなくなる制度です。
制度の細かい話はあとに回して、先に「これだけ覚えれば始められる」という3つを置いておきます。
この3つが分かれば、新NISAの骨組みはほぼ押さえたことになります。
そして、始めるのに必要な労力もざっくり先に書いておくと、
証券口座の開設は無料で、スマホから10分ほどの入力で申し込めます。
あとは、この記事の後半にある「私の型」をまねるだけです。
まず、NISAが何をしてくれる制度なのかを一言で説明します。
NISAは、投資で出た利益に税金がかからない「口座」です。
通常、株や投資信託で利益が出ると、約20%(20.315%)の税金がかかります。 たとえば100万円で買った投資信託を150万円で売ると、利益は50万円です。
普通の口座なら約10万円が税金で引かれますが、NISA口座なら50万円がそのまま手元に残ります。
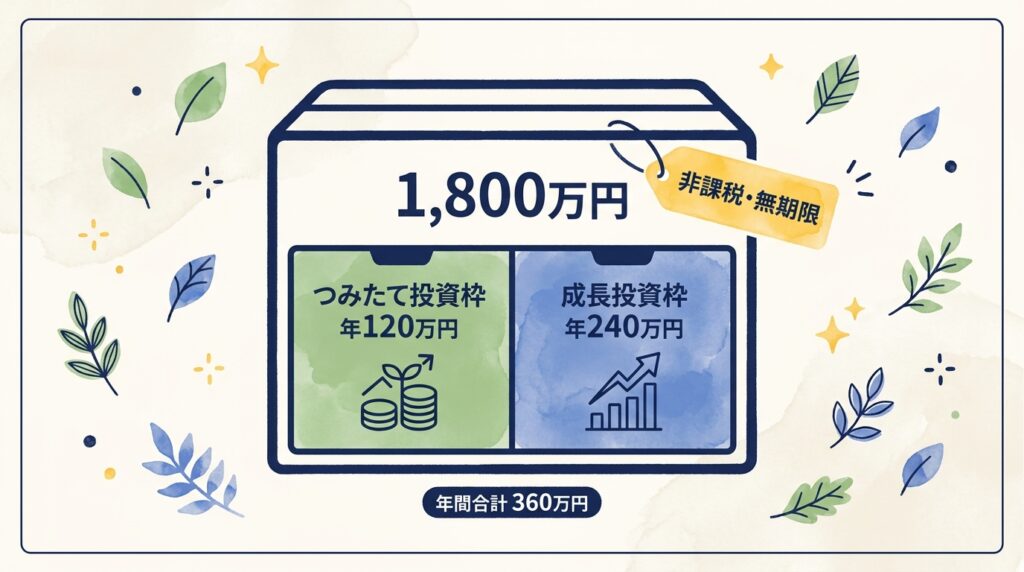
新NISAの基本的な仕組みは、次の表のとおりです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間に投資できる額 | 120万円 | 240万円 |
| 年間の合計 | 360万円(2つの枠は併用できます) | |
| 生涯の上限(非課税保有限度額) | 1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税の期間 | 無期限 | |
| 対象年齢 | 18歳以上 | |
| 口座の数 | 1人1口座 | |
| 買える商品 | 長期・積立・分散に適した一定の投資信託 | 上場株式・投資信託など(一部除外あり) |
ここは、いちばん誤解が多いところです。
1,800万円の上限は、今の値段(時価)ではなく、買ったときの値段(取得価額)で数えます。
たとえば、100万円で買った投資信託が200万円に値上がりしたとします。 このとき残っている枠は「1,800万円−200万円」ではなく、「1,800万円−100万円=1,700万円」です。
つまり、買った商品がどれだけ値上がりしても、枠は減りません。
年360万円が上限なので、最速で埋めても5年かかります。
でも、埋めるペースは人それぞれで構いません。
余裕がある年は多めに、教育費がかさむ年はほとんど入れない。 そんな使い方でも問題ありません。
1,800万円は「一生のうちに使える上限」であって、ノルマではありません。
なお、2027年1月からは、0〜17歳を対象にした「こどもNISA」(年60万円・上限600万円)や、つみたて投資枠で買える商品の拡充が予定されています。
大人の新NISAの数字(年360万円・生涯1,800万円)は、今のところ変更の予定はありません。
2つの枠の違いは、ひとことで言えば「買える商品の範囲」です。
つみたて投資枠で買える投資信託は、成長投資枠でも買えます。
なので、「両方の枠で同じ投資信託を1本」という使い方も問題ありません。
「成長」という名前から、そちらのほうがよく増えると思われがちです。 でも、成長投資枠は「よく増える枠」ではなく、「買える商品が広い枠」というだけです。
同じ投資信託を買えば、どちらの枠でも中身はまったく同じです。
これから始めるなら、最初の1〜2年はつみたて投資枠だけで足りると私は考えています。
理由はシンプルで、決めることが少ないからです。
つみたて投資枠は、金融庁があらかじめ「長期の積立に向かない商品」をふるい落としてくれています。 その中から1本を選んで、毎月の自動積立を設定する。やることは、それだけです。
「めんどくさい」と感じているあなたにこそ、この枠は向いています。
新NISAの大きな特徴が、「売ったら枠が戻る」ことです。
2023年までの旧NISAでは、一度使った枠は売っても戻りませんでした。 新NISAでは、再利用できます。
ただし、ルールが2つあります。
具体例で見てみます。
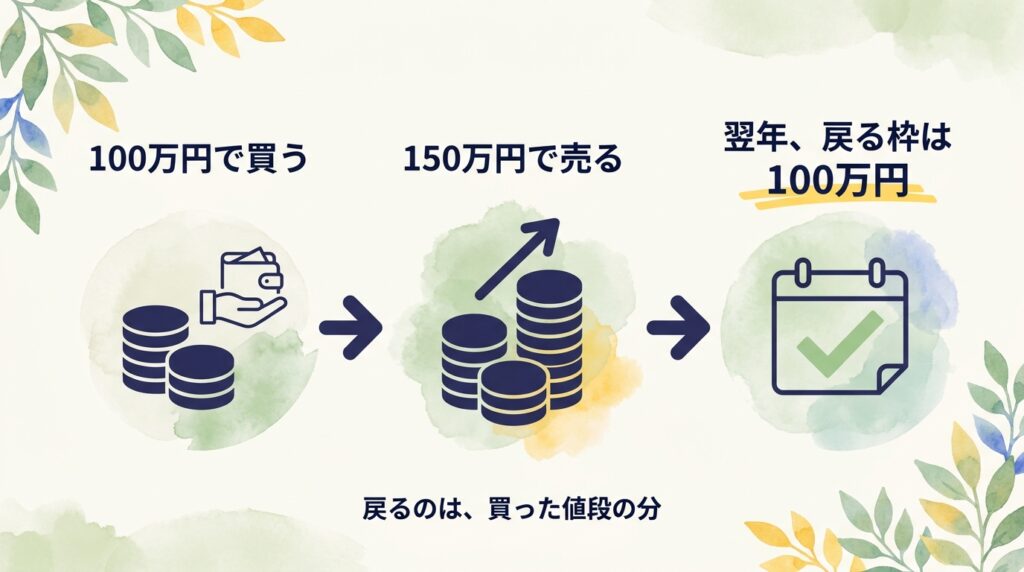
1年目に、100万円で投資信託を買いました。残りの枠は1,700万円です。 2年目、それが150万円に値上がりしたので売りました。利益の50万円は非課税です。
このとき戻ってくる枠は、150万円ではなく100万円。 戻るタイミングは、売った2年目ではなく3年目です。
もう一点、戻るのは生涯の枠(1,800万円)であって、年間の枠(360万円)は戻りません。 その年にすでに360万円を使い切っていれば、その年はもう買えません。
人生には「もしも」があります。 住宅の修繕、子どもの進学、親の介護。
そうした場面で取り崩しても、枠は翌年に戻ります。 そしてNISAは、いつでも売却できて、お金はいつでも受け取れます。
「入れたら出せない」制度ではない、と分かっていれば、安心して始められるはずです。
新NISAの不安は、私の体感では7割が「知れば消える誤解」です。
職場や家族から聞かれることが多い5つを、まとめました。
いいえ。月100円からでも、月1万円からでも始められます。 1,800万円は上限であって、ノルマではありません。
これは逆で、NISAで出た損失は「なかったもの」として扱われます。 他の口座の利益と相殺すること(損益通算)も、翌年に繰り越すこともできません。
「儲かったときは非課税。だから、損したときも面倒は見ない」という設計です。 だからこそ、NISAの中身は広く分散された投資信託が向いていると私は考えています。
公務員の方から、いちばん多く聞かれる質問です。
NISAは非課税なので、確定申告が不要です。 確定申告がなければ住民税も変わらないので、職場に伝わる経路がそもそもありません。
私は6年続けて、職場では何もありません。もちろん聞かれた「つみたてNISAしてるよ」くらいです。
引き出せます。「60歳まで引き出せない」のはiDeCoの話で、NISAとは別の制度です。
不利ではありません。 新NISAは口座を開ける期間も恒久化されているので、2026年に始めても、2030年に始めても条件は同じです。
ここまで読んで、「仕組みは分かった。でも、やっぱりめんどくさい」と思うかもしれません。
その気持ちは、よく分かります。 それでも私が「始める価値がある」と考える理由は次のとおりです。
iPhoneの価格は、数年前と比べてはっきり上がりました。 車も、同じクラスの新車の値段が一段上がっています。
もっと身近なところでは、お菓子です。 値段は同じなのに、袋を開けると量が減っている。これは「実質的な値上げ」です。
総務省が公表している消費者物価指数でも、ここ数年は上昇が続いています。
給料が同じままなら、現金は少しずつ「買えるものが減る」方向に動いています。 貯金の額は減っていないのに、価値は目減りしている。これがインフレです。
もうひとつ、ここ数年で見えたのが円安の影響です。
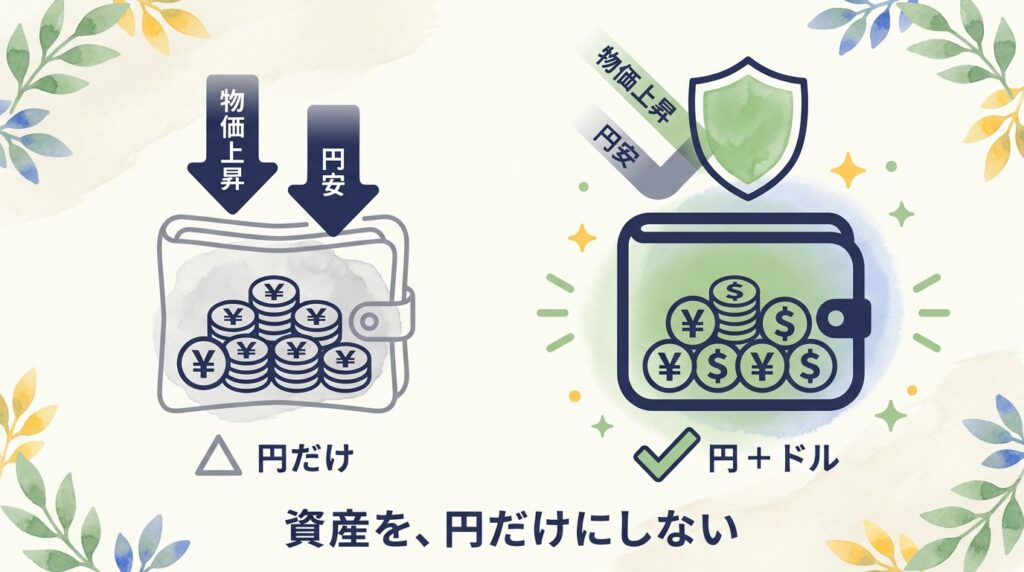
iPhoneや輸入食材の値上がりには、円の価値が下がった分も含まれています。 資産のすべてが「円」だと、円の価値が下がる局面では逃げ場がありません。
だから私は、資産の一部を円以外で持つようにしています。 S&P500のような米国株のインデックスファンドを持つと、資産の一部がドル建てになります。
ただし、為替は両方向に動きます。 円高になれば、ドル建ての資産は円で見ると目減りします。円安が今後も続くとは限りません。
投資をすれば、インフレに勝てると約束することはできません。 株式には値下がりのリスクがあり、元本は保証されていません。
それでも、「何もしていない」と「対応を1つしている」には、大きな差があります。
投資は、インフレと円安に対する「対応策の1つ」です。
儲かる保証はありませんが、現金だけで持つリスクを減らす備えにはなります。 新NISAは、その備えを税金ゼロで持てる箱です。
「制度は分かった。で、結局どうすればいい?」という方のために、私の実際の使い方をそのまま書きます。
あくまで「私が選んだ例」です。特定の商品を勧めるものではありません。
| 枠 | 中身 | 買い方 |
|---|---|---|
| つみたて投資枠 | SBI・V・S&P500インデックス・ファンド 1本 | 月4万円・自動積立 |
| 成長投資枠 | 個別株(主に米国株)を少額 | 気が向いたときに |
証券会社はSBI証券です。
2020年から6年間、同じ口座を使っています。
S&P500を選んだ理由は3つあります。
弱点もあります。 米国1か国に偏るので、米国株が下がる局面ではそのまま影響を受けます。
「1か国に絞りたくない」なら、全世界株式(オルカン)が候補になります。
ここは好みの問題だと思います。
私は2020年7月に月33,333円で始めて、今(2026年9月時点)は新NISAのつみたて投資枠で月4万円の自動積立をしています。
今のところめちゃくちゃ良い結果です。詳細は以下の資産運用報告で紹介しています。
でも、これは過去の結果です。将来の成果を保証するものではありません。
途中の2022年には、口座を見るたびに評価額が下がっていて、どきどきした時期もありました。
年360万円の枠から見れば、私が使っているのは7分の1ほどです。 住宅ローンと子ども2人の教育費を抱える40代の家計で、無理なく続く金額がこのくらいでした。
私の型をまねるなら、やることは3つだけです。
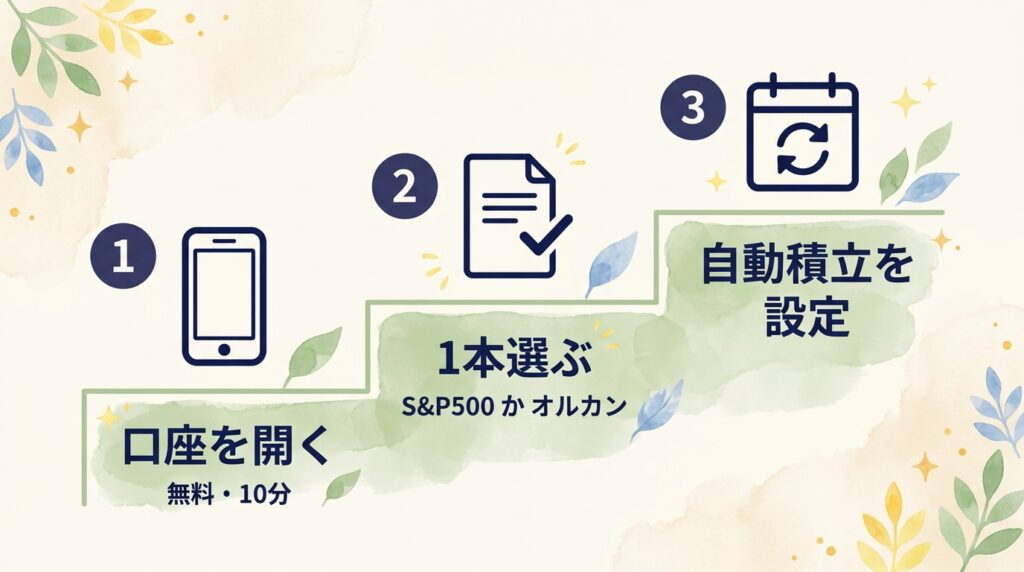
証券会社のサイトから、口座開設を申し込みます。
用意するのは、本人確認書類(運転免許証やマイナンバーカード)とマイナンバーが分かるものです。
申し込みのとき、「NISA口座も開設する」を選んでください。 証券口座とNISA口座を同時に申し込めるので、手続きは1回で済みます。
口座は無料で、持っているだけでは費用はかかりません。
つみたて投資枠で、全世界株式(オルカン)かS&P500のどちらかを1本選びます。 決めるのは、ここだけです。
どちらにするか迷ったら、「1か国に絞ってもいいか」で決めると早いです。
絞ってもいいならS&P500、絞りたくないならオルカン。それ以上は考えなくて構いません。
選んだ投資信託に、毎月の積立金額を設定します。
金額は「続けられる額」で決めてください。月1万円でも、月5,000円でも構いません。
設定が終わったら、あとは口座を見なくても大丈夫です。 毎月、給料日の後に自動で買ってくれます。
自動積立は、私が見ていない間も淡々と買い続けてくれます。(私は給料天引きの財形貯蓄だと思っています)
この仕組みは、忙しい人ほど味方になってくれます。
最後に、この記事の要点をまとめます。
制度を知ることと始めることの間には、意外と大きな段差があります。
私も本を読んでから口座を開くまで、しばらく止まっていました。理由は「めんどくさい」、それだけでした。
口座を開いたからといって、すぐに買わなくても大丈夫です。 「箱」を先に用意しておく。それが、今日できる次の一歩です。
始めたあとは、「自分はインフレへの対応を1つしている」と、少しだけ胸を張ってください。
▶ 口座の開き方を画像付きで見る:【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
▶ 何を選ぶかをもう少し詳しく:新NISAで何を選ぶ|なぜ「オルカンとS&P500」の2択で十分なのか?
▶ 公務員の方は、こちらも:公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由
※本記事は2026年9月時点の制度にもとづく一般的な解説と、私個人の体験にもとづく情報提供です。特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。最新の制度は金融庁のNISA特設サイトでご確認ください。