変動金利の「5年ルール」に潜む3つの落とし穴|返済額が変わらなくても、負担は増えています
shin@kabublog
コツカブ
私は、生活防衛資金の残高を知りません。
2020年から6年間、投資を続けています。 毎月の運用報告で、投資の数字は1円単位で公開しています。
それなのに、「いざというとき」のために置いてあるお金が今いくらあるのか、私は知りません。 妻が別の口座で管理していて、私は見ないと決めているからです。
不真面目に聞こえるかもしれません。 でも、これは「知らなくていい仕組み」を先に作った結果です。
「投資を始めたいけど、いくら残しておけばいいのか分からない」
そう感じているあなたに、私がやった順番をそのまま書きます。 金額の正解は家庭ごとに違いますが、決める手順は同じだと思います。
先に結論を先にお伝えします。この5つの順番です。
投資を始める前にやる、5つの順番
「いくら投資するか」から考えると、決まりません。 「いくら残すか」から考えると、あとは引き算です。
生活防衛資金とは、病気やけが、家族の急な出費、家の修繕など、「いつ来るか分からないけれど、いつかは来る出費」のために置いておくお金です。
ポイントは、使わない前提で置くことです。 旅行や買い物の予算ではなく、「何もなければ、ずっとそこにある」お金です。
投資を始める人にとって、このお金には、もう1つの役割があります。 投資を途中でやめずに済むための土台です。
急な出費のたびに投資信託を売っていたら、積立は続きません。 守りのお金が別にあるから、投資の口座には触らずに済みます。
「貯金があれば、それが生活防衛資金では?」と思うかもしれません。
半分は正しいです。 ただ、貯金は「何にでも使えるお金」なので、車の買い替えにも、旅行にも、つい使ってしまいます。
貯金の一部に「これは触らない」と名前をつけたもの。 それが生活防衛資金です。名前をつけるだけで、使い方が変わります。
去年、母が亡くなりました。 さらに同じ年に、私自身も虫垂炎で手術を受け、しばらく入院しました。
どちらも、予定していたことではありません。 そして、どちらもお金がかかりました。
そのとき、お金の心配をせずに向き合えたのは、守りのお金が別にあったからです。 投資の口座には、一度も触れていません。積立も止めていません。
「使わない前提」で置いておいたお金は、こういう年のためにありました。
生活防衛資金の目安として、よく言われるのが「生活費の3〜6か月分」です。
この数字の根拠は、「収入が途絶えたとき、次の収入が入るまで生活できる期間」です。
会社員なら、転職活動にかかる期間。 自営業なら、仕事が途切れる期間。 それをまかなえる分、というのが考え方です。
だから、収入が不安定な人ほど長く(6か月〜1年分)、安定している人は短めでも成り立つ、とされています。
公務員は、この点で有利です。
倒産や解雇で収入がゼロになる可能性は低く、ボーナスも安定して出ます。 病気やけがで休んでも、一定期間は給与や手当が続く仕組みがあります。
なので、一般論の「6か月分」まで貯めてから投資を始める必要は、私はないと考えています。 「3か月分」を目安に始めて、あとから足していけば十分です。
ただし、病気・休職・家族の事情は、公務員でも誰にでも起きます。 「短めでいい」は「なくていい」ではありません。
正直に書くと、私はきっちり計算して決めたわけではありません。
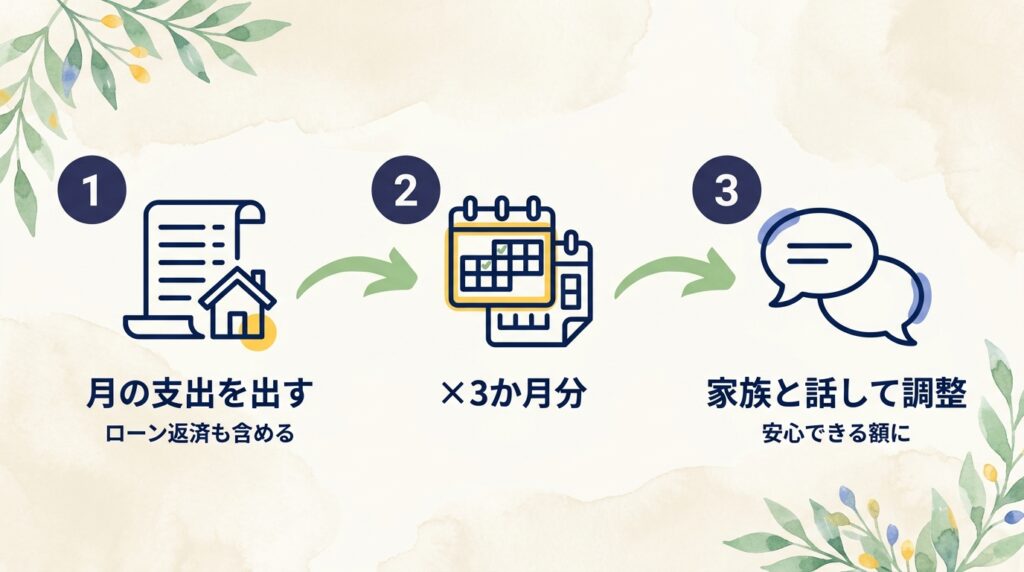
やったのは、この3ステップです。
| ステップ | やること | 私の場合 |
|---|---|---|
| ① | 月の支出を出す | 住宅ローンの返済額も含めて、ざっくり |
| ② | 3か月分をかける | 「これくらい」という目安の額が出る |
| ③ | 家族と話して調整する | 妻が「これだけあれば安心」と言える額に |
数字より、③のほうが大事でした。 私が「3か月分で足りる」と思っても、妻が不安なら、その家計は落ち着きません。
「目安は3か月分。最終的な額は、家族が安心できるところ」 これが、我が家の決め方です。
40代で住宅ローンがあると、「借金があるのに投資していいのか」と迷います。 私も35年の変動金利で、残高は3,000万円ほどあります。
答えは、「返済額を生活費に含めて、生活防衛資金を数える」です。
ローンの返済は、毎月決まって出ていくお金です。 家賃と同じで、生活費の一部として扱えば、特別な計算はいりません。
「月の支出×3か月分」の「月の支出」に、返済額を入れる。それだけです。 これで、収入が止まっても3か月は返済が滞らない、という守りができます。
「投資より先に、繰り上げ返済をすべきでは」という考え方もあります。
私は、繰り上げ返済をしていません。 理由はいくつかありますが、その1つが「手元の現金を薄くしたくない」です。
繰り上げ返済に使ったお金は、戻ってきません。 急な出費が来たとき、そのお金は手元にないのです。
だから順番は、生活防衛資金が先。 繰り上げ返済は、守りが固まって、なお余裕があるときに考える、で十分だと思っています。
住宅ローンについては、別の記事で借り換えの検討を実況しています。 ▶ 住宅ローン借り換え、迷い中 #1|返済予定表を見たら、利息の取り分が1年で月1万円増えていた
額が決まったら、次は「どこに置くか」です。 ここが、我が家でいちばん効いた部分です。
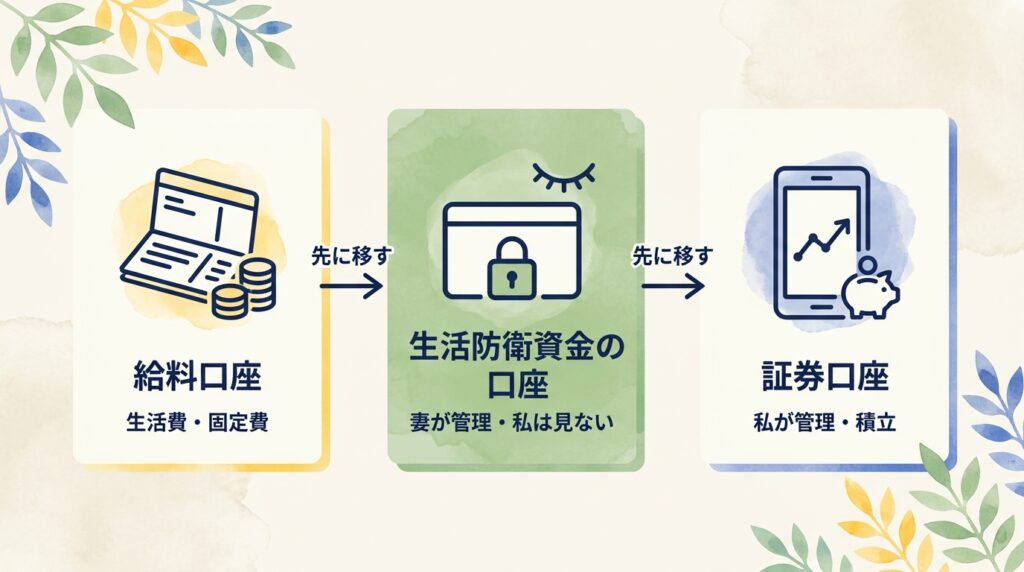
生活防衛資金は、給料が入る口座とは別の口座に置いてください。
同じ口座にあると、残高がそのまま「今月の余裕」に見えます。 「ちょっと足りないから」と、少しずつ削れていきます。
別の口座にあれば、そもそも目に入りません。 使わないための、いちばん簡単な方法は「見えない場所に置く」ことです。
我が家では、もともと家計は妻が管理していました。
2020年、私が新NISAを始めたいと話したとき、妻には反対されました。 「投資なんかしなくても、貯金で十分」という考えでした。
そのとき私が提案したのが、役割を分けることです。
我が家の分担
「全部を投資に回す」のではなく、「守りは今までどおり、その一部だけを私が投資に」。 この提案が、妻の不安を小さくしました。
そして始めてみると、この分担は「約束」から「役割」に変わりました。 私は守りの残高を見ないし、妻は投資の細かい運用には口を出さない。それで6年、続いています。
このときの話は、別の記事に詳しく書きました。 ▶ 「投資なんかせんでも貯金で十分やん」|妻に反対された私が、それでも新NISAを始められた3つのコツ
そしてなんと、数年たって、妻も自分の名義で新NISAを始めました。 毎月いくら入れているかは、私は知りません。
守りが固まっていたから、妻も「育てる」側に加わることができた。 順番が逆だったら、こうはならなかったと思います。
▶ 【公務員・共働き夫婦】新NISAは”二人で”がいちばん強い|世帯で枠を活かす考え方
守りが決まったら、投資に回す額は引き算で出ます。
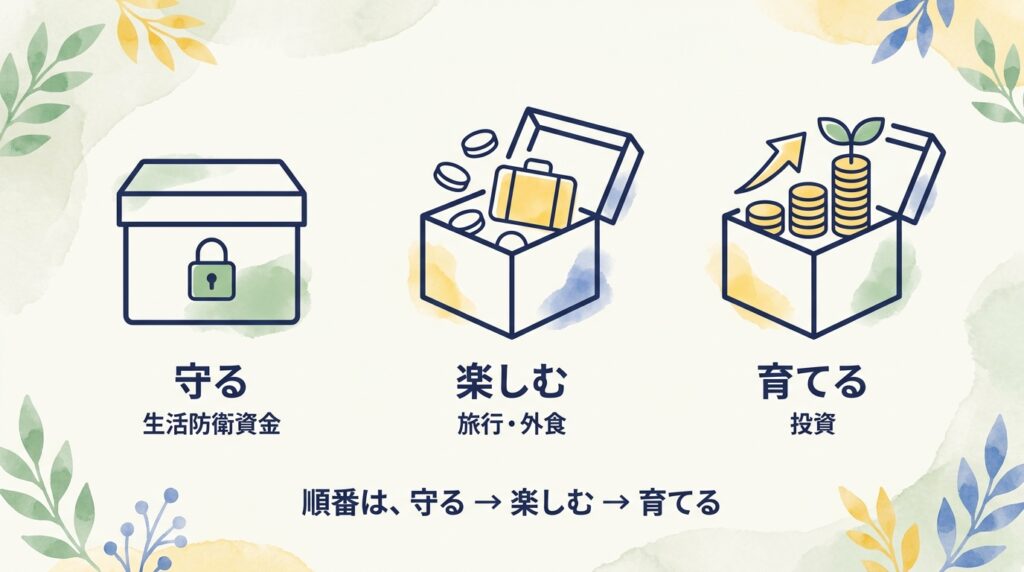
ボーナスの使い方の記事で書いた「守る・楽しむ・育てる」の3つの箱は、毎月の給料にも当てはまります。
| 箱 | 中身 | 決め方 |
|---|---|---|
| 守る | 生活費・固定費(ローン込み) 生活防衛資金への補充 | 先に引く |
| 楽しむ | 家族の外食、趣味、 旅行の積立 | 削りすぎない |
| 育てる | 投資(新NISAの積立) | 残った分から「続けられる額」 |
「育てる」を最初に決めると、「守る」と「楽しむ」が削られます。 だから順番は、守る → 楽しむ → 育てる、です。
投資に回す額の目安は、「その分が一時的に3割減っても、生活が変わらない額」です。
新NISAは月100円から始められます。 最初は少なくて構いません。「続けられる」ことのほうが、額より大事です。
手取り別の目安や、40代の家計の考え方は、こちらの記事にまとめています。 ▶ 40代・住宅ローンありでも新NISAはできる?毎月いくら積み立てればいい?
2020年7月、私は月33,333円(当時のつみたてNISAの上限)で始めました。
迷わなかったのは、その前に守りが決まっていたからです。
「この額は、守りとは別のお金から出ている」と分かっていたので、下がっても生活に影響がありません。
投資額を決めるのに時間がかかっている人は、たいてい守りが決まっていません。 先に守りを決めれば、投資額は数分で決まります。
最後に、「増やしたくなったとき」の話です。
投資を続けていると、「もっと増やしたい」と思う時期が来ます。
そのとき、守りのお金から回してはいけません。 私の場合、そもそも残高を知らないので、この発想が出ません。
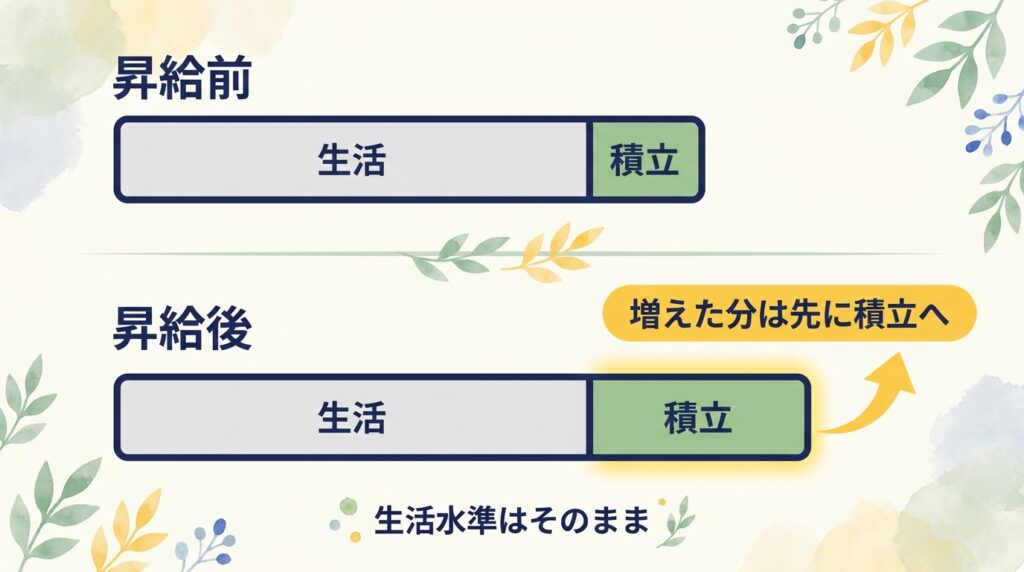
増やすタイミングは、1つだけ。 収入が増えたときです。
私が積立額を増やしたのは、2024年です。 月33,333円から、月4万円にしました。
きっかけは2つ重なりました。 新NISAが始まって積立の上限が上がったこと。そして、給料が上がったことです。
「上限が上がったから」だけなら、増やしていません。 「給料が上がった分を、上限の範囲で」。だから無理がありませんでした。
公務員の昇給は、大きくはありません。 でも、毎年少しずつ、確実に上がります。
私は、上がった分を先に積立に回すようにしています。 生活水準はそのまま。増えた分だけ、育てる箱に入れる。
これを続けると、無理をした感覚がないまま、積立額だけが少しずつ増えていきます。 もちろん、「無理のない範囲で」が条件です。子どもの成長で出費が増える年は、増やさなくて構いません。
ここまでの内容を、チェックリストにします。
投資を始める前に、確認すること
全部にチェックが入れば、あとは口座を開いて、積立を設定するだけです。
この記事のまとめです。
「残す額」を先に決めると、投資額は引き算で決まる
私は今も、生活防衛資金の残高を知りません。 知らなくていい仕組みを作ったから、投資のほうに集中できています。
守りが決まったら、次は箱を用意する番です。
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
▶ 貯金vs投資はどっち?「両方持つ」が40代のリアルな答え
※本記事は、私個人の体験にもとづく情報提供です。生活防衛資金の適切な額は家庭の状況によって異なります。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。最終的な判断はご自身の責任でお願いします。