40代・住宅ローンありでも新NISAはできる?毎月いくら積み立てればいい?
shin@kabublog
コツカブ
「繰り上げ返済と投資、どっちを先にやるべきか」 住宅ローンを抱えて投資を始めると、出てくる悩みです。
もちろん、私も悩みました。
先に、私の考えを答えます。
繰り上げ返済は、したいと思っています。でも、していません。
住宅ローンの残高約3,000万円であと25年、今の変動金利1.275%。 投資を始めてからの6年は繰り上げ返済はせず、毎月の積立だけを続けてきました。
この記事には、その理由と、私が決めた順番を書いています。
どっちが得かの断定はしません。迷っている人が、自分の順番を決められるように書きます。
私の順番
繰り上げ返済をしたい気持ちは、消えていません。 借金が残っているのが、単純にイヤだからです。
それでも積立を減らさないのは、数字を見たからです。 この6年、同じお金を繰り上げ返済に回していたら、今の資産はありませんでした。
ここから、数字と気持ちの両方を書いています。
まず、この2つが何を比べているのかを整理します。 比べているのは、ローンの金利と、投資の利回りです。
100万円を繰り上げ返済すると、その100万円にかかるはずだった利息が消えます。 私の金利1.275%なら、1年で約12,750円です。
この効果は確実です。
相場に関係なく、必ず減ります。
これが繰り上げ返済の強みです。
同じ100万円を投資に回すと、増えるかもしれないし、減るかもしれません。
S&P500の過去の平均は年6〜7%前後と言われていますが、1年で2割以上下がった年もあります。
つまり、こういう比較です。
| 繰り上げ返済 | 投資 | |
|---|---|---|
| 効果 | 金利ぶんの利息が減る | 利回りぶん増える |
| 確実さ | 確実 | 不確実。減る年もある |
| 向いている金利 | 金利が高いほど有利 | 金利が低いほど有利 |
| お金の自由 | 戻ってこない | 売れば戻る (下がっていることもある) |
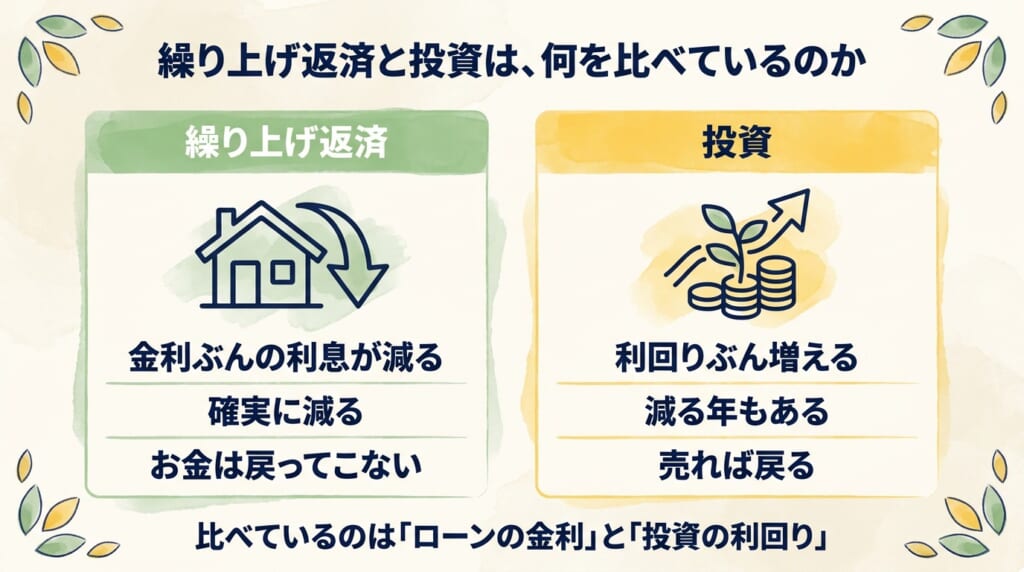
一般には、「ローン金利が投資の期待利回りより低いなら、投資が有利」と言われています。
私の1.275%は、その意味では低いほうです。
ただし、これは期待値の話です。
「減る年もある」という不確実さを引き受けられるかどうかは、別の問題です。
実際の数字を並べます。
| 項目 | 数字 |
|---|---|
| 契約 | 2016年1月・35年・変動金利 |
| 残高 | 約3,000万円 |
| 金利 | 0.875%から、2026年1月に1.275%へ |
| 毎月の返済額 | 113,916円から119,858円へ (+5,942円) |
| 返済額のうち利息 | 約23,300円から約33,300円へ |
金利が上がって、毎月の利息が1万円増えました。
この数字を返済予定表で見たとき、「繰り上げ返済したい」という気持ちは、正直、強くなりました。
| 項目 | 数字 |
|---|---|
| 始めた時期 | 2020年7月(つみたてNISA) |
| 毎月の積立 | 33,333円から、2024年に4万円へ |
| 中身 | S&P500のインデックスファンド1本 |
| 結果 | 積み立てた約250万円が、約500万円に (2026年6月時点) |
同じ6年、積立に回したお金(約260万円)を、毎月そのまま繰り上げ返済に回していたら、どうなっていたか。 私のローンの条件で計算してみました。
| 繰り上げ返済に回した場合(試算) | 積立に回した場合(実績) | |
|---|---|---|
| 6年間で減った利息 | 約7万円 | なし |
| 完済までに減る利息 | 約99万円 (完済が約2年5か月早まる) | なし |
| 6年後の資産 | 0円 (ローン残高が約260万円減る) | 約500万円 (元本約250万円+増えた分) |
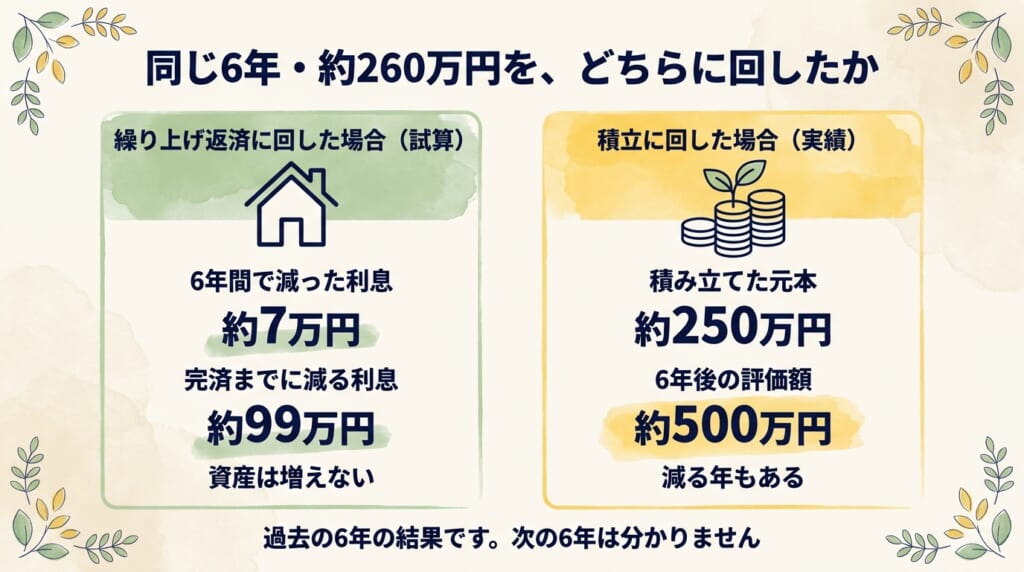
繰り上げ返済の効果は、6年間では約7万円でした。
利息の節約は、完済までの長い時間をかけて少しずつ効いてくるものだからです。
一方、積立のほうは、同じ6年で約250万円増えました。 結果として、この6年は積立が正解でした。
ただし、これは過去の6年の話です。 次の6年も同じとは限りませんし、繰り上げ返済の約99万円は「確実に」減る数字です。
▶ 年ごとの推移はこちら:つみたてNISAを6年続けた結果|約250万円がほぼ2倍に【売却0回】
数字では積立が勝っている。
それでも、繰り上げ返済したい気持ちは消えません。
理由は1つです。
単純に借金が残っているのが、イヤだから。
利息がもったいない、という計算の話ではありません。
とにかく借金という言葉が嫌いなんです。
妻とも、この話はしています。 「お金があれば、繰り上げしたいね」。意見は同じです。
この気持ちを、「数字で見れば投資が有利だから」の理論詰めで話す必要はないと思っています。
お金の判断は、数字と気持ちの両方でするものだからです。
それでも繰り上げ返済が合う人もいると思います。例えば、
当てはまるなら、繰り上げ返済を先にするのは、合理的な選択です。
数字は投資、気持ちは繰り上げ返済。
どちらかを選ぶのではなく、順番を決めることにしました。
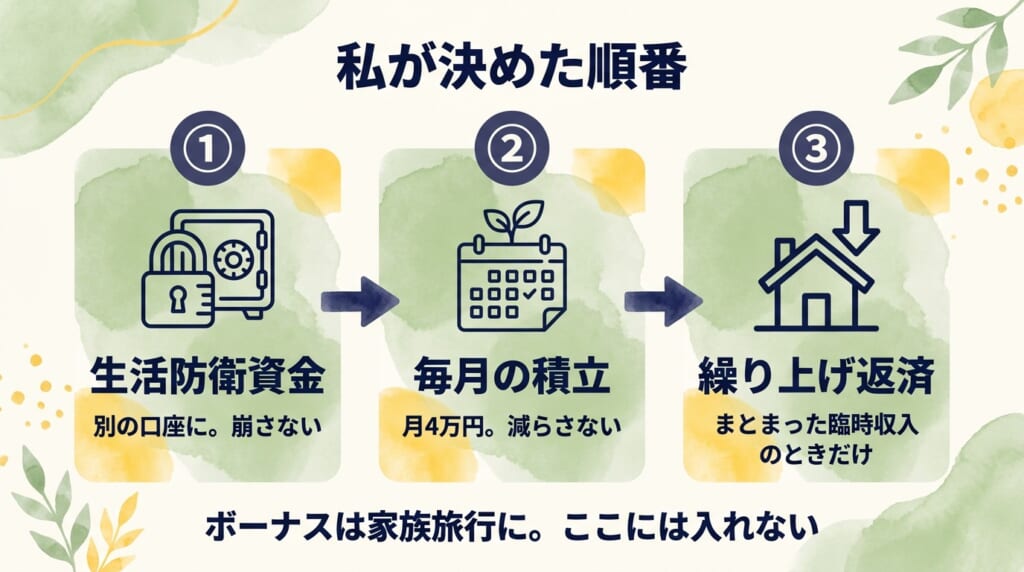
私が決めた順番
まず、生活防衛資金を別の口座に置いています。 住宅ローンの返済を含めた月の支出の約3か月分を、妻が管理しています。
繰り上げ返済に使ったお金は、戻ってきません。 急な出費が来たとき、手元に現金がなければ、結局は別の借金をすることになります。
だから、守りのお金から繰り上げ返済に回すことは、しません。
▶ 生活防衛資金はいくら残す?|4人家族・住宅ローンありの40代公務員が「投資に回す額」を決めた手順
次に、毎月の積立です。 これを減らして繰り上げ返済に回す、という選択は考えていません。
理由は、積立の強みが「続けること」そのものだからです。 一度減らすと、戻すきっかけがありません。
それに、毎月の4万円は、生活費と楽しみの分を引いた残りから出しています。 ここを削ると、積立が崩れる前に、家計の順番が崩れます。
繰り上げ返済は、この2つを守ったうえで、まとまった臨時収入があったときにします。
私の場合、思い浮かぶのは、ブログなどの副収入です。 給料と積立の外から入ってきたお金なら、生活も積立も崩さずに、気持ちの問題を片づけられます。
ボーナスは、ここには入れていません。 ボーナスは家族旅行など、今しかできないことに使うと決めているからです。
「金利が何%になったら繰り上げ返済を考えますか」 この質問に、私は数字で答えられません。
見ているのは、金利ではなく、毎月の返済額だからです。
見ているのは金利ではなく毎月の返済額。
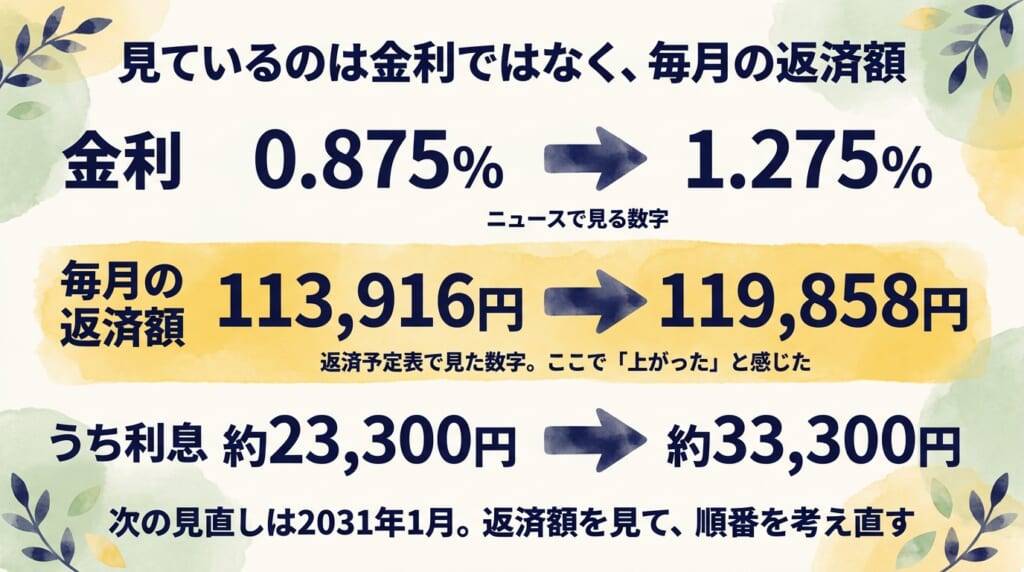
金利は0.875%から1.275%に上がりました。
でも私が「上がった」と感じたのは、返済予定表で、毎月の返済額が5,942円増えたのを見たときです。
変動金利には「5年ルール」があり、返済額は5年間据え置かれます。 その間、金利が上がれば利息の取り分だけが増え、元金が減りにくくなります。
次の見直しは2031年1月です。 そのとき返済額がどこまで上がるか。それを見て、順番を変えるかどうかを考えます。
いくらになったら、という線は決めていません。 生活費を圧迫する額になったとき、が正直な答えです。
▶ 5年ルールの仕組み:変動金利の「5年ルール」に潜む3つの落とし穴
▶ 借り換えの検討は実況中:住宅ローン借り換え、迷い中 #1|返済予定表を見たら、利息の取り分が1年で月1万円増えていた
この記事のまとめです。
繰り上げ返済と投資の順番
「したいけど、していない」
これが、繰り上げ返済に対する私の正直な位置です。
数字と気持ちの両方を見て、順番を決めておく。 決めておけば、金利のニュースのたびに揺れなくて済みます。
最後に、宿題を1つ。 自分のローンの金利と、毎月の返済額のうち利息がいくらかを、返済予定表で確かめてみてください。 数字を見ると、気持ちの置き場所が決まります。
▶ 40代・住宅ローンありでも新NISAはできる?毎月いくら積み立てればいい?
※本記事は、私個人の体験にもとづく情報提供です。ローンの条件や税制は個人の契約・時期によって異なります。特定の金融商品の購入を推奨するものではなく、投資には元本割れのリスクがあります。繰り上げ返済の可否・手数料は、ご契約の金融機関にご確認ください。