公務員のNISAは職場にバレる?6年続けて、職場で「何も起きなかった」理由
shin@kabublog
コツカブ
初めて配当金が振り込まれたのは、2023年6月5日でした。
オリックスから172円、ニホンフラッシュと旭化成から388円ずつ。 合わせて948円です。
何もしていないのに、勝手にお金が入ってきた。 「これが本当の不労所得なんだな」と思いました。
その948円が、2025年には年83,072円になりました。
この記事では、配当金が「いつ・どこに・いくら」入るのかを、私の口座の履歴ごと見せながら説明します。
最初に、配当金の基本を3つだけ。
配当金とは
「買ったのに配当が来ない」と不安になる人は、だいたい2の「2〜3か月後」を知らないだけです。 順番に見ていきます。
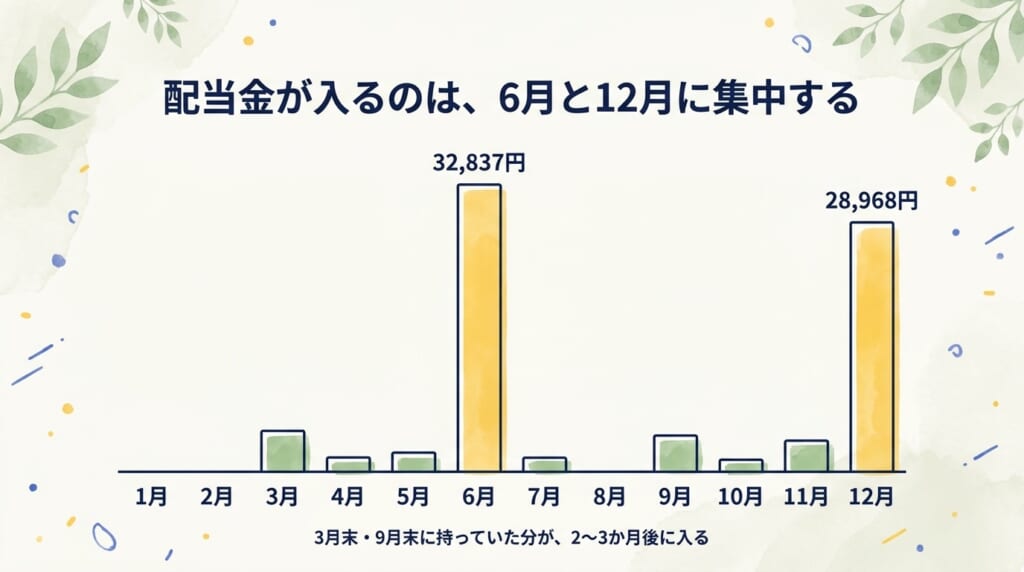
配当金をもらえるのは、「権利確定日」に株を持っていた人です。 日本の会社は3月末と9月末が多く、そこから2〜3か月後に振り込まれます。
私の2025年の履歴を、月ごとに並べるとこうなります。
| 月 | 受取額(税引後) | 件数 |
|---|---|---|
| 3月 | 6,225円 | 6件 |
| 6月 | 32,837円 | 41件 |
| 9月 | 6,167円 | 6件 |
| 11月 | 5,930円 | 7件 |
| 12月 | 28,968円 | 36件 |
| その他の月 | 数百円〜千円台、または0円 |
6月と12月で、年間の約74%です。 3月末に持っていた分が6月に、9月末に持っていた分が12月に入ってきます。
1つだけ、知らないと損をする日付のルールがあります。
株は、買った日ではなく、2営業日後に自分のものになります。
だから、権利確定日に持っている状態にするには、その2営業日前までに買っておく必要があります。
3月31日が権利確定日なら、3月27日ごろまで(土日や祝日で前後します)。 この日を「権利付き最終日」と呼びます。
私は、この日を狙って買うことはしていません。 いい会社を、手頃な値段のときに買って、持ち続けているだけです。
持ち続けていれば、権利確定日は毎年、勝手にやってきます。
配当金は、銀行口座ではなく、証券口座に入ります。 私はSBI証券なので、SBI証券の口座残高に加わります。
気づくきっかけは2つです。
SBI証券からのメールと、郵便で届く「配当金計算書」です。
年間をまとめて見たいときは、SBI証券の「配当金・分配金履歴」の画面を開きます。 2025年は、ここに101件が並んでいました。
配当金の履歴を見る手順(SBI証券)
この画面は、年に1回見れば十分です。 私は運用報告を書くついでに、年末に合計だけ確認しています。
郵便の「配当金計算書」は、正直に言うと、最初の10通くらいは開けて「ふむふむ」と見ました。 あとは開封せずに捨てています。
特定口座(源泉徴収あり)で配当も口座に受け入れていれば、税金の計算は証券会社がやってくれるので、この紙を取っておく必要はありません。
株主優待があれば中身を確認しますが、私は優待がもらえるほど1社の株を多く持っていないので、それもありません。
私も、1月・2月・8月は配当が0円です。 4月・5月・7月・10月は、数百円から千円台です。
これは何かが失敗しているわけではなく、持っている会社の決算月がそこに無いだけです。 買ってから最初の6月か12月まで、待ってみてください。
配当金には、受け取る前に税金がかかります。 税率は20.315%(所得税15.315%+住民税5%)です。
10万円の配当なら、手取りは79,685円。
私の2025年は、税引き前で約104,000円、税金が約21,000円引かれて、手取りが83,039円でした。
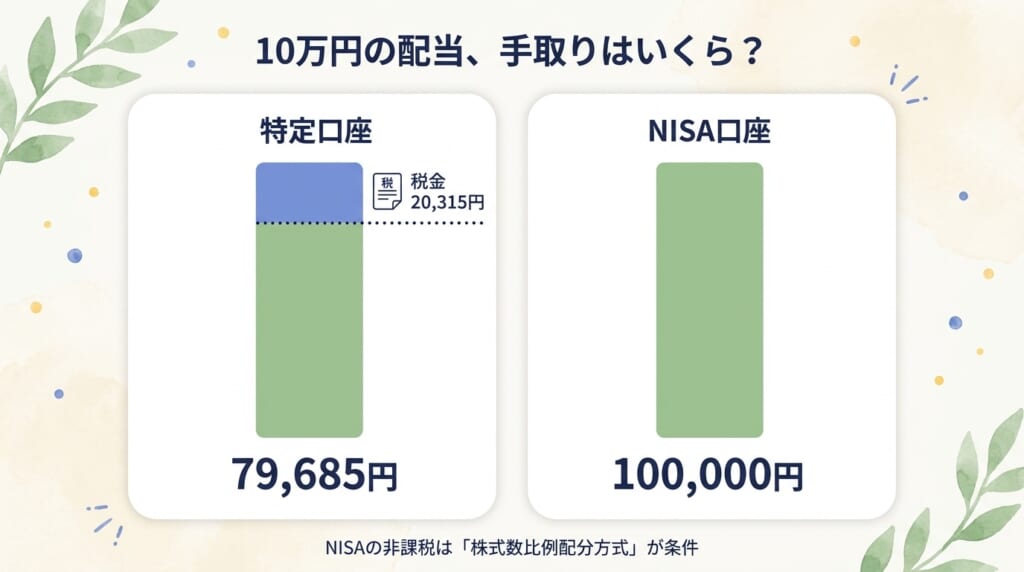
NISA口座で持っている株の配当は、この税金がかかりません。 10万円は10万円のまま入ります。
ただし、条件が1つあります。 配当の受け取り方を「株式数比例配分方式」(証券口座で受け取る方式)にしておくことです。
これを銀行振込などにしていると、NISAで持っていても課税されます。 設定は証券会社の画面で一度やれば終わりで、手順は別の記事に書いています。
▶ 【2026年版】NISA口座と特定口座の違い|「源泉徴収あり」を選べば確定申告はいらない
なお、私の高配当株は全部、特定口座です。 NISAの枠はS&P500の投資信託に使うと決めているので、配当には税金を払っています。
私が高配当株を始めたのは、2023年の春です。 きっかけは、ブログとYouTubeと本でした。
インデックス投資は続けていましたが、「今、豊かになっている」実感がわきませんでした。 不労所得を得てみたかったし、挑戦してみたかった。それで始めました。
それからの配当金は、こう増えいます。
| 年 | 受取合計 (税引後) | 件数 | 銘柄数 |
|---|---|---|---|
| 2023年 (6月〜) | 29,318円 | 52件 | 32銘柄 |
| 2024年 | 58,567円 | 88件 | 48銘柄 |
| 2025年 | 83,039円 | 101件 | 53銘柄 |
| 2026年 (9月まで) | 54,195円 | 60件 | 52銘柄 |
※銘柄数は「その年に配当が入った銘柄」の数です。今の保有は55銘柄で、そのうち2025年に配当の入金があったのが53銘柄でした。
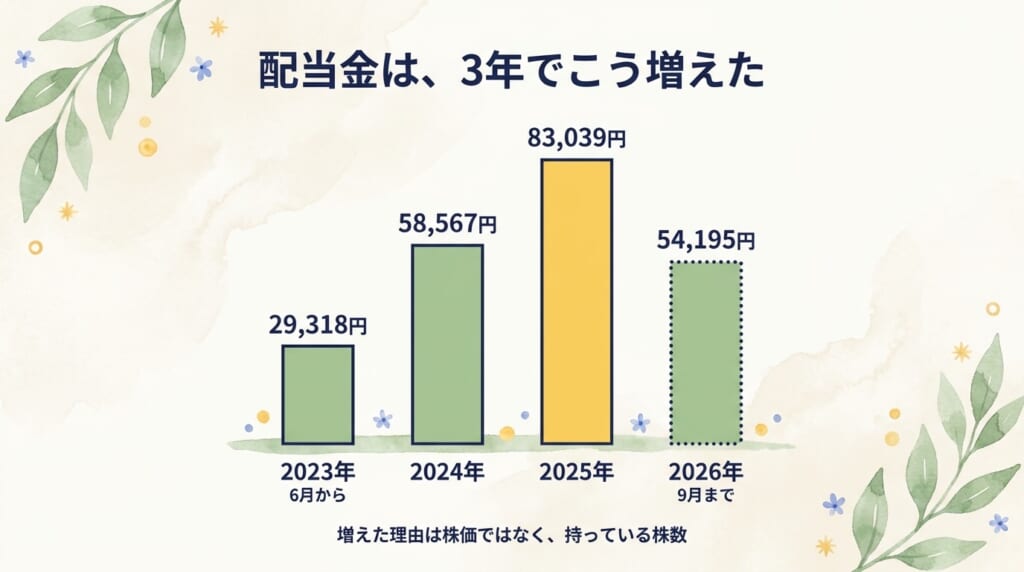
増えた理由は、株価ではありません。 配当金は「持っている株数」で決まるので、買い足した分だけ増えました。
2026年は12月分がまだなので、2025年を超える見込みです。 ただし、これは私の3年半の話で、来年も増える保証はありません。
101件の中身は、1件あたり平均822円です。
最大はアステラス製薬の2,332円、最小はほぼ日の73円でした。
1回の入金は、小さいです。 でも、それが年101回あります。
「1件が小さい」と「年間で8万円」は、同じことの両面です。 高配当株の配当は、まとめて来るのではなく、ぽつぽつと来ます。
年83,039円を12で割ると、月に約6,900円です。
高配当株の取得額は約205万円なので、税引き後で約4%、税引き前なら約5%にあたります。
ただし、年の途中で買い足しているので、これは目安の数字です。 来年も同じ率になるとは限りません。
配当金の使い道は、大きく3つです。
| 使い道 | 向いている人 | 注意点 |
|---|---|---|
| 再投資 (株を買い足す) | 資産を増やしたい。 まだ使う予定がない | 配当が「見えない」ので、 実感が薄い |
| 使う (生活費・楽しみ) | 今の生活を少し良くしたい | 資産の増え方は遅くなる |
| 半分ずつ | どちらも捨てがたい | 決めごとが1つ増える |
どれが正解、はありません。 この3つは、別の記事で「どちらも正解」と書いたことの、具体的な形です。
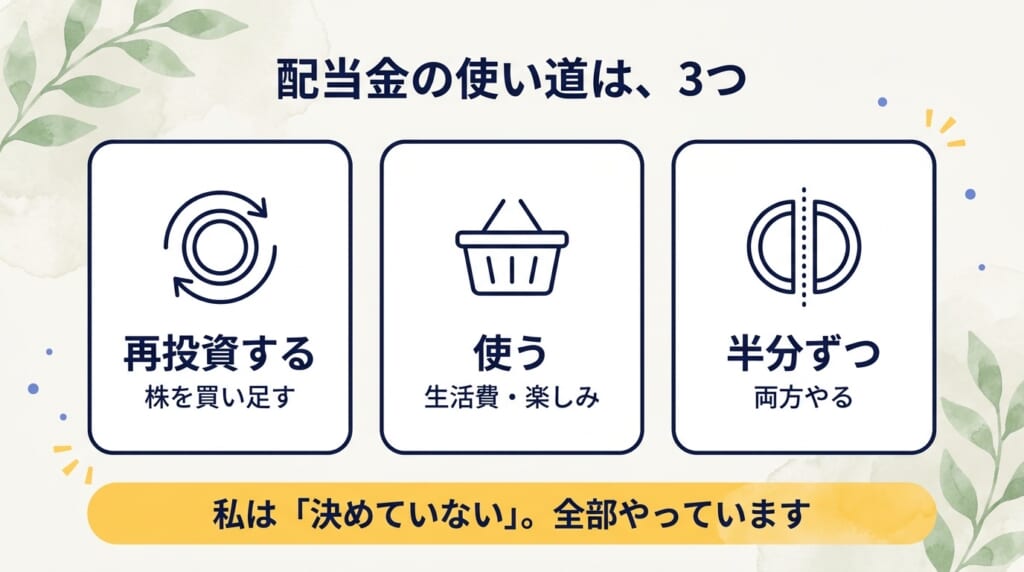
正直に書くと、私は決めていません。
いい高配当株があれば、買い足します。
生活費に溶けている月もあります。
証券口座に置いたままの月もあります。
「家族のためにこう使った」と言えるような、特別な使い方もしていません。 普通の消費です。
決めなくていい、と思っています。
使い道を縛らなかったから、3年半続いたのかもしれません。
買い足すときも、「配当金で買う」と意識しているわけではありません。
証券口座にある現金は、配当も給料から入れた分も混ざっているので、どちらで買ったかは分からなくなります。
それでも、口座の現金が配当で少しずつ増えて、その分だけ次の株が買いやすくなる。 この感覚が、「配当が配当を生む」の、私なりの実感です。
厳密な目標は決めていません。 ただ、理想はあります。
まず月10万円。
最終目標は、生活費も旅行も遊びも、全部を配当金で暮らせること。おそらく年に500万円くらいだと思います。
今は年83,072円。理想の60分の1です。 遠いのは、分かっています。
それでも、2023年の948円が3年で83,072円になった事実があります。 方向は間違っていないと思って、続けています。
もちろん、将来の配当額を保証するものではありませんし、減配や無配もあるでしょう。
妻には、時々話します。 反応は「すごいねー」くらいです。
それでいいと思っています。 配当は、家族を驚かせるためのものではなく、静かに続けるためのものなので。
ここで、1つ混同しやすい点を書いておきます。
私がNISAで積み立てているS&P500の投資信託からは、配当金は入金されません。
500社から入ってくる配当は、投資信託の中でそのまま再投資され、基準価額に反映されます。
つまり私の資産は、「配当が来る株」と「配当が来ない箱」の2つでできています。 役割が違うので、どちらが良い悪いではありません。
▶ 投資信託とは?|私の月4万円が「500社の株」になるまでの仕組み
最後に、大事なことを書きます。 配当金は、会社が「出す」と決めた分だけ出るお金で、約束ではありません。
業績が悪くなれば減ります。 ゼロになることもあります。
だから私は、1社に集中せず、55銘柄に分けています。 1社が減配しても、年間の配当への影響を小さくするためです。
そして、もうちょっと銘柄を買い足したいと思っています。100銘柄くらいに分散するのが私的な理想です。
▶ 高配当株は何銘柄に分散すべき?50銘柄以上を持つ救急隊長の本音
ちなみに、私の米国株の配当は、2025年で33円でした。 エヌビディア3株分です。
米国株は配当目的では持っていない、趣味枠です。 配当を目的にするなら、私は日本の高配当株で考えています。
この記事のまとめです。
配当金はいつ・どこに・いくら入るか
株を持っているだけで、お金が勝手に入ってくる。 「資本主義ってすごいな」と毎回思います。
額は大きくありません。 それでも、その仕組みを自分も使えている、という感覚がうれしいと感じます。
配当金を受け取ってみたいなら、最初の1社を選ぶところからです。
私の選び方と、口座の開き方は、こちらに書きました。
▶ 【初心者向け】高配当株の選び方|IRバンクで見るべき8項目
▶ 【SBI証券】新NISAの始め方・口座開設|積立設定まで画像付きで解説
毎月の配当と資産の実額は、運用報告で公開しています。
※本記事は、私個人の体験にもとづく情報提供です。配当金の額・利回り・税率は執筆時点の情報で、将来の配当や値動きを保証するものではありません。特定の銘柄や金融商品の購入を推奨するものではなく、株式には元本割れや減配・無配のリスクがあります。最終的な判断はご自身の責任でお願いします。